大跌15%!传音控股被“强行”杀估值


 收藏
 举报
节后第一天,科创板的传音控股就崩了。
截止发稿,跌幅超15%。
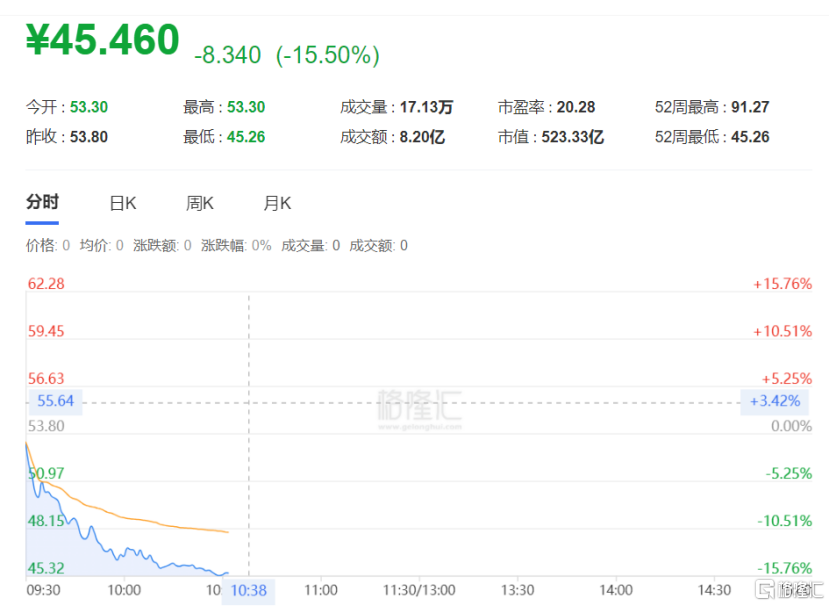
实际上,传音控股并不是基本面突然恶化,而是H股IPO定价预期带来的A股估值重估、三季报前资金避险、科创50整体风险偏好回落共同作用的结果。
先说直接触发因素:H股发售价区间较A股存在明显折让。
传音控股H股已经启动招股,发售价区间为每股35.30至38.80港元,预计10月15日在港交所挂牌。
按中位数37.05港元测算,H股对应市值约427亿港元,折合人民币约365亿元;而A股(节前)市值约619亿元,H股发行价较A股存在约30%左右折让。
对A股投资者而言,这种折让会形成心理压力。既然同一公司H股定价更低,市场会重新评估A股的相对估值水平。
尤其在IPO定价尚未最终落地前,资金倾向于先回避不确定性。
再说业绩层面。
传音2026年上半年营收354.31亿元,同比增长21.85%;归母净利润17.73亿元,同比增长46.22%。
看上去不错,但这份成绩单有两点需要拆解:
第一点,销量并未同步增长。
公司明确提到,上半年收入增长主要来自产品提价,智能手机销量同比下降。也就是说,利润改善更多来自“涨价+老库存成本滞后”,而非出货量扩张。
第二点,现金流承压明显。
上半年经营活动现金流净流出58.61亿元,主要原因是存储价格上涨导致备货支出增加。
利润表好看,但现金表偏紧,市场会担心下半年盈利质量。
说到成本压力,其实是众所周知的存储芯片涨价问题。
2026年前四个月,存储芯片占传音已售存货成本比例已升至48.4%,超过SoC和屏幕,成为最高单一原材料。
虽然三季度存储涨幅预计收窄,但低端机型成本压力仍未完全解除。
值得一提的是,今天科创板走势偏弱,也拖累其股价表现。
传音是科创50权重股,今天科创50跌幅扩大至2%,艾力斯、源杰科技跌停,说明科创板整体风险偏好明显下降。
在节后首日,资金更倾向于兑现不确定性较高的标的,H股IPO折让、三季报窗口临近、现金流压力叠加在一起,容易引发集中卖出。
对于传音控股后续发展,需要观察10月13日H股最终定价。
若靠近下限,A股估值压力可能缓解;若靠近上限,折让收窄,情绪冲击减弱。
另外,还需要看三季报销量、毛利率、经营现金流。
重点看提价能否继续传导,以及低成本库存消耗后毛利率是否回落。若存货继续高企、现金流未改善,市场对纸面利润的担忧会加重。还有新兴市场出货数据,非洲、南亚竞争加剧,三星、小米等对手投入加大,份额能否守住很关键。
简言之,传音今天大跌更像是一次IPO折让引发的估值重定价,叠加三季报前资金避险。
最后提醒一下投资者,对于陆续到H股上市的公司,需要规避AH的折价问题,尤其是一些在A股被炒得过高,然后趁机去港股圈钱的公司,其实之前已经有过不少案例,像江波龙。
并不是说这些公司不好,而是需要关注两地市场的价差,如果价差太大,就需要提前规避,避免像今天这种一下子大跌十几个点的问题。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96