三星股价预测:Q3利润暴增783%,AI存储需求还能推高股价吗?



 收藏
 举报

TradingKey - 亚太时间10月8日,三星电子公布2026年第三季度初步业绩:合并营收约195万亿韩元(约合 1457亿美元),环比增长13.7%,同比增长126.6%;营业利润约107.4万亿韩元,环比增长20%,同比增长782.5%,营收和营业利润均创季度新高。
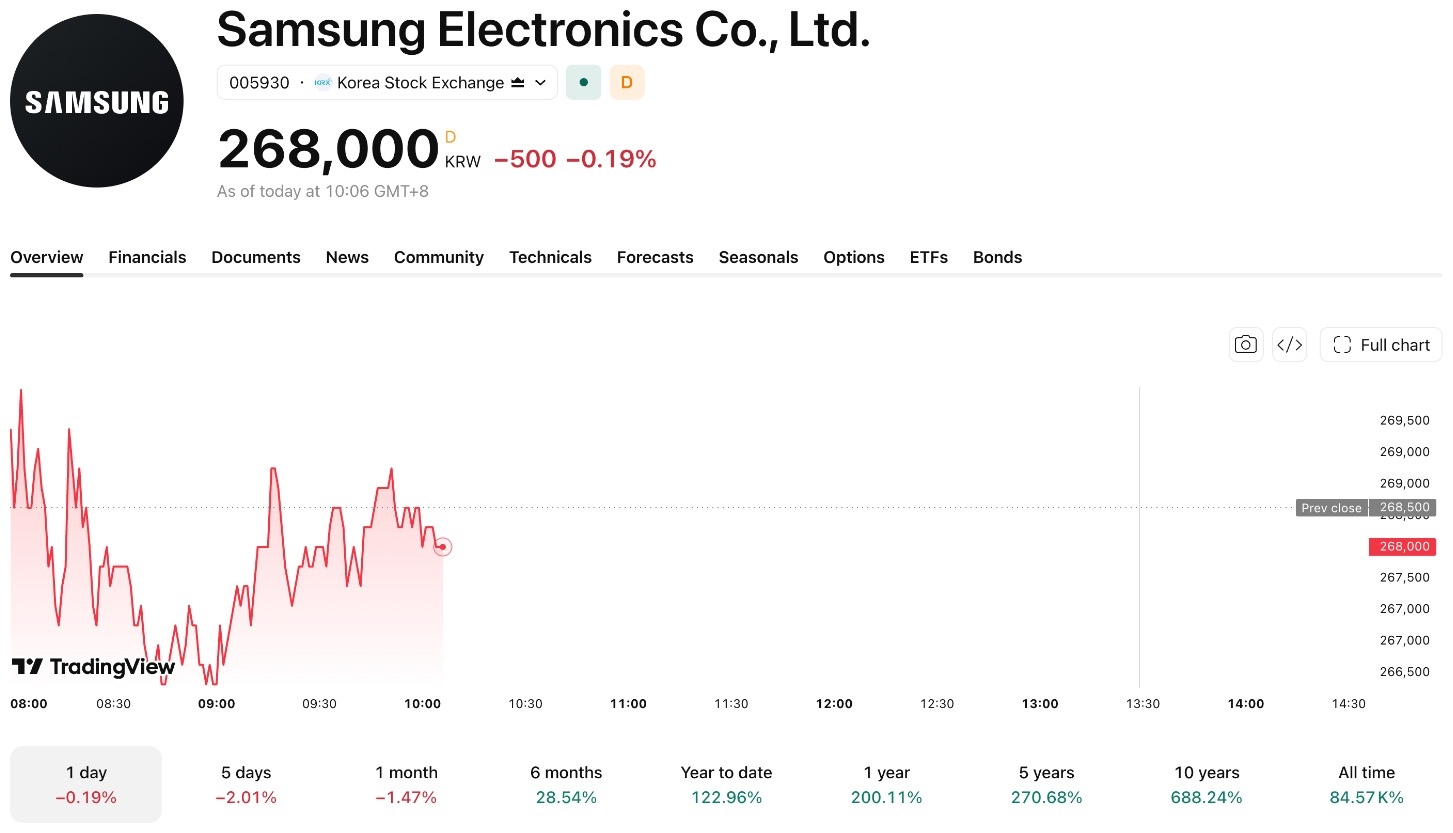
截至发稿,三星电子股价下跌0.19%,报268,000韩元,早盘交易区间为266,000至270,000韩元。创纪录业绩公布后,股价未能上涨,显示强劲盈利表现已被市场部分计入,投资者也在评估业绩能否持续及各业务部门的具体表现。
【来源:TradingView】
存储芯片涨价推动三星利润创新高
三星第三季度营业利润达到107.4万亿韩元,高于LSEG SmartEstimate约106万亿韩元的预期;营收为195万亿韩元,低于FactSet约206.81万亿韩元的预期。初步业绩未披露各业务部门数据,公司将在10月晚些时候公布完整财报。
分析师预计,半导体业务是利润增长的主要来源。AI服务器持续增加HBM和大容量服务器DRAM需求,主要存储厂商又将更多先进制程产能转向高性能产品,使部分内存供应保持紧张。
TrendForce预计,第四季度一般型DRAM合约价将环比上涨10%至15%;计入HBM后,整体DRAM合约价预计上涨15%至20%。
三星已开始量产HBM4,并向客户交付商业产品。完整财报需要关注半导体业务利润、HBM出货增速,以及管理层对第四季度内存价格和供需状况的判断。
消费电子业务仍面临成本压力
内存价格上涨改善了三星半导体业务的盈利,也增加了智能手机和家电的零部件成本。分析师估计,这两项业务第三季度合计营业亏损可能超过1万亿韩元,反映三星尚未完全将成本上涨转嫁给消费者。
第三季度韩元兑美元升值超过14%,减少了海外收入折算后的韩元金额。后续需关注DRAM和NAND价格、HBM出货规模,以及手机和家电业务能否通过提价、调整产品结构和控制成本改善盈利。
市场关注点已转向2027年存储芯片供需和利润持续性。若三星提高HBM出货或半导体盈利预期,市场可能上调公司利润预测;若存储价格回落或HBM出货不及预期,盈利预测和股价可能承压。
三星股价技术分析:28.55万韩元构成主要压力
【来源:TradingView】
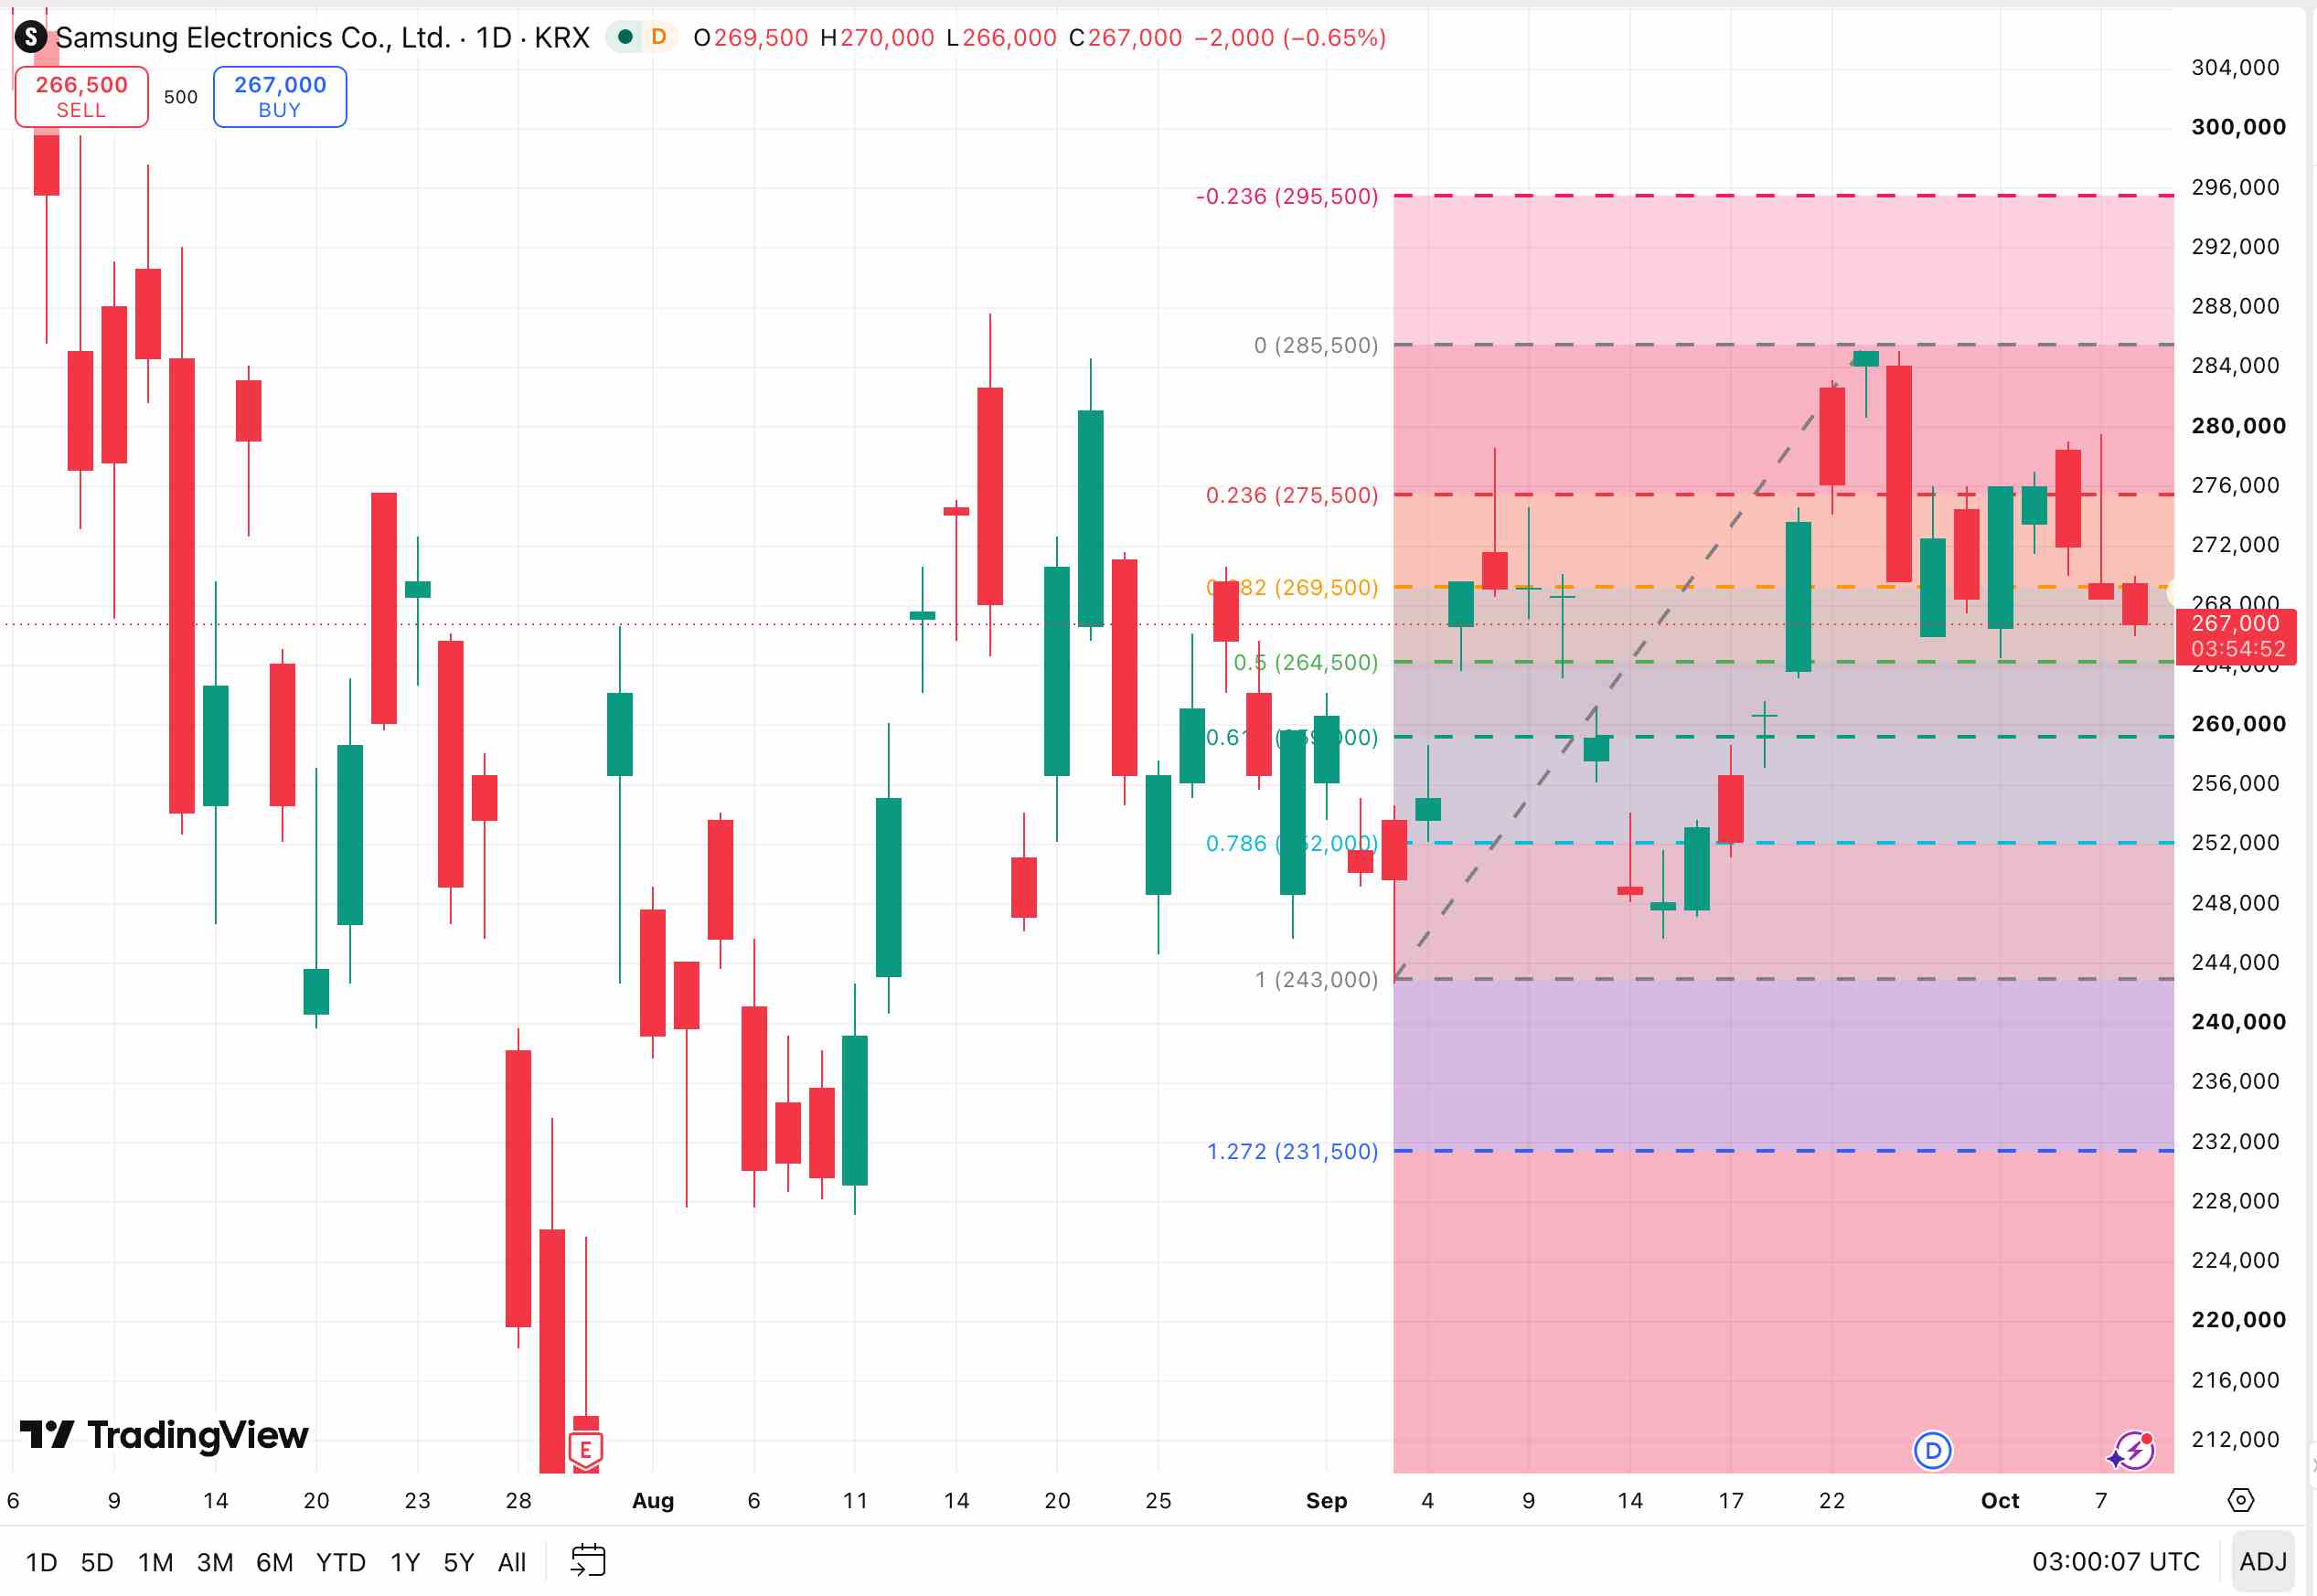
以9月3日盘中低点243,000韩元至9月23日高点285,500韩元计算,斐波那契0.382、0.500和0.618回撤位分别为269,500、264,500和259,000韩元。
截至发稿,三星电子股价约为268,000韩元,仍低于0.382回撤位。若日线重新收于270,000韩元上方,可依次关注275,000—276,000韩元,以及9月两次触及的285,500韩元高点。
若股价放量突破并站稳285,500韩元,-0.236斐波那契扩展位约为295,500韩元,随后可关注300,000韩元整数关口。
下方首要支撑位于264,000—265,000韩元。若该区域失守,股价可能回测259,000韩元;进一步支撑位于252,000—253,000韩元。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96