固态电池板块爆发!力王股份涨27%,领湃科技20CM涨停,国家级规划落地,宁王量产时间表曝光


 收藏
 举报
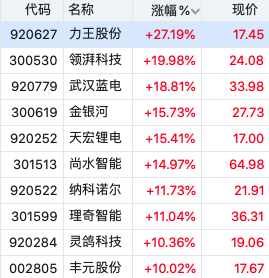
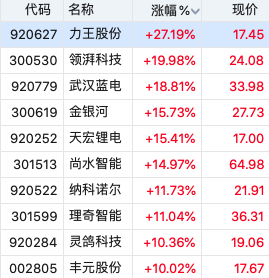
交易所数据显示,截至目前,锂电池板块上涨0.99%。领涨股力王股份涨27%,领湃科技20CM涨停,金银河涨近16%,天宏锂电、尚水智能涨15%,纳科诺尔、理奇智能涨11%。
市场炒作的核心逻辑在于固态电池产业化进程的加速推进,叠加新型电池产业政策催化。国庆节后首个交易日,固态电池板块上攻,带动锂电全产业链联动走强。当前市场关注点高度集中于硫化物全固态电池路线的突破——头部企业密集披露中试线进展与量产时间表,半固态电池则已率先进入规模化装车阶段,产业节奏愈发清晰。与此同时,正极材料领域出现方法论层面的创新突破,科研团队从“经验试错”转向“目标导向”的设计策略,使锂电池在快充性能与循环寿命方面具备进一步跃升的想象空间。储能需求持续高增、动力电池排产上调的背景下,锂电板块在估值低位区域具备较强的修复动能,资金围绕“技术迭代+需求扩张”双主线展开布局。
消息面上,节前发布的《新型电池产业发展“十五五”规划》持续发酵,作为我国新型电池领域首个国家级专项规划,文件明确提出到2030年全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次,并将新型电池从“零部件”定位升级为“多领域电动化和新型能源体系的底层基础”。
产业端同样进展密集,宁德时代已建成1GWh全固态中试线,实验室样品能量密度达500Wh/kg,目标第四季度将中试线良率提升至90%以上,规划2027年实现小批量生产;比亚迪硫化物全固态单体能量密度已达400Wh/kg,原型车CLTC工况综合续航突破1218公里,支持高倍率快充,10分钟可补充约500公里续航。
此外,中国科学院金属研究所团队在《自然—合成》发表成果,提出从微量元素物理化学规律出发的正极设计新策略,相关材料可实现3分钟充至八成电,推动锂电池正极研发从“经验试错”走向“目标导向”。
相关行业:
正极材料板块:固态电池对正极材料的能量密度与界面稳定性提出更高要求,富锂锰基、高镍三元及磷酸锰铁锂等路线同步受益。科研团队提出的微量元素协同掺杂新策略,为中镍高压、超高镍及新型正极体系的开发提供了可复用的底层方法论,具备研发先发优势的材料企业将率先享受技术迭代红利。
锂电设备板块:固态电池产线建设进入密集窗口期,干法电极、电解质涂布、固态叠片、等静压致密化、高压化成分容等全固态整线工序对设备提出全新需求。先导智能已打通全固态整线工序,固态设备订单预计从2025年约8至10亿元增至2026年约20亿元,“卖铲人”逻辑率先兑现产业化红利。
电解液及固态电解质板块:硫化物固态电解质被视为全固态电池性能天花板最高的技术路线,核心原料硫化锂的降本成为产业化关键瓶颈。天赐材料百吨级硫化锂及固态电解质中试线建成投用,卡位硫化物降本的核心原料环节,传统电解液企业凭借溶剂、添加剂及锂盐领域的技术积累,有望在固态电解质供应链中延续竞争优势。
储能电池板块:固态电池的应用边界正从车用动力向储能、低空经济、智能机器人等多场景加速拓展。《新型电池产业发展“十五五”规划》将电池服务边界拓宽至储能与新型能源体系,叠加AI数据中心配套储能需求快速起量,储能场景为锂电池开辟了第二增长极,相关电池及系统集成企业持续受益。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96