密集罚单叠加管理层过渡,富德生命人寿合规与信息披露难题待解


 收藏
 举报
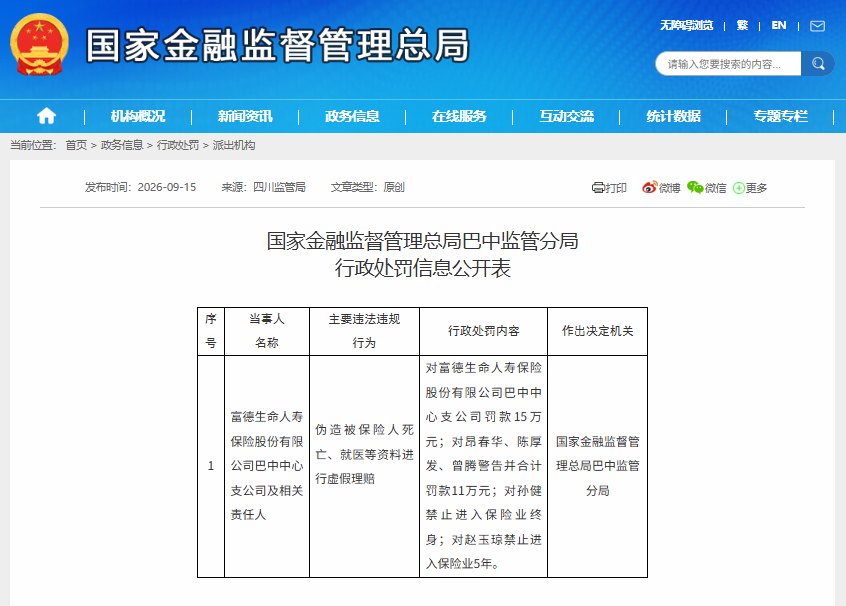
近期,金融监管总局多地监管分局密集披露富德生命人寿各地分支机构行政处罚决定书,虚挂保单套取费用、编制虚假财务业务资料、向投保人给予合同外利益等违规情形多次出现,分支机构合规管控问题再度进入行业视野。
作为曾经跻身寿险行业前三的全国性寿险机构,富德生命人寿如今正处在管理层深度调整、业务结构优化、合规风险治理多重叠加的阶段。一边是千亿规模保费的业务底盘、持续推进的业务转型;另一边是多地分支机构罚单频发、公开财务信息长期缺位等现实问题。多重因素交织之下,这家老牌险企后续治理修复与经营走向,备受保险行业关注。
分支机构罚单密集落地,基层合规管控存明显短板
根据金融监管总局及其派出机构公开信息的不完全统计,2026年以来,富德生命人寿旗下共有6家省级分公司、18家中心支公司受到行政处罚,机构罚款合计439.7万元;同期共有56名相关责任人被处以警告并被罚款,个人罚款合计115.4万元,人均2.06万元。机构与个人相加,罚没总额达555.1万元。此外,还有2名责任人被禁止进入保险业:1位被终身禁业,1位被禁业5年。
具体看来,分公司层级的6张罚单合计140万元,占机构罚款的31.8%,单张金额普遍高于下级机构。安徽分公司是最重的一张:因财务数据不真实、给予投保人合同约定以外利益、欺骗投保人、保险销售行为可回溯管理不到位四项违规,被警告并处罚款42万元,7名责任人合计被罚21万元。贵州分公司因未按照规定使用经备案的保险费率被罚35万元,相关责任人被罚7万元,是全年单笔个人罚款最高的一例。北京分公司因虚列费用、理赔内控管理不到位被罚31万元;山东、新疆、甘肃三家分公司各被罚10万元至12万元不等。
中心支公司方面,罚单金额普遍不高,但罚单数量较多。18家中心支公司合计被罚299.7万元,占机构罚款的68.2%,覆盖江西、陕西、江苏、吉林、安徽、福建、甘肃、山东、山西、新疆、湖北、河南、内蒙古、四川、辽宁等15个省区。其中济宁中心支公司因编制虚假业务财务资料被罚30万元,是中心支公司层级的最高金额;滨州、乌鲁木齐两家中心支公司各25万元,新乡中心支公司24.5万元,宁德、临汾两家中心支公司各23万元。
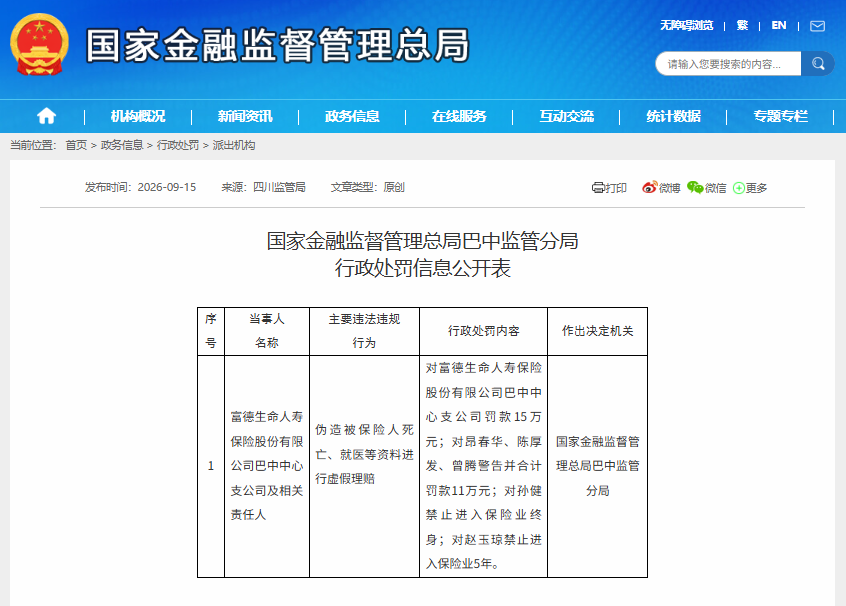
本轮处罚中性质较为特殊的为四川巴中中心支公司虚假理赔案,机构人员伪造被保险人死亡、就医等资料开展虚假理赔,并非客户骗保,而是机构内部人员主动编造事故材料。该机构被罚款15万元,除多名责任人罚款警告外,还有2名责任人分别被处以终身禁业、5年禁业,也是本轮全部罚单里仅有的两例从业资格惩戒。
56名被罚款的责任人中,既有分公司、中心支公司的总经理、副总经理,也有银保部经理、营销业务部经理、外勤总监等岗位人员。从单人金额看,大多数责任人被罚1万元至4万元,超过5万元的仅3人。
罚单并非集中在某一区域,而是散布在各地监管分局的常规检查中,这意味着问题不是局部现象。违规事由的分布高度集中。26条涉罚记录中,涉及虚列费用、编制虚假业务财务资料、虚挂保单套取费用、伪造资料虚假理赔等财务与业务数据真实性问题的有17条,占比约65%;给予投保人保险合同约定以外利益的有5条;欺骗投保人、阻碍投保人履行如实告知义务等销售误导类2条;另有未按照规定使用经备案的保险费率、利用保险业务为个人谋取不正当利益各1条。
这一结构与行业监管的重点方向高度重合。虚假承保、虚假批退、虚挂保费、虚列费用、虚假理赔被业内通称为“五虚”,是近年来保险监管持续整治的重点;对机构与直接责任人同步处罚的双罚制,也早已成为常态。值得注意的是,上述处罚对象绝大多数为地方分支机构,并不直接等同于总公司存在违法违规。但跨区域、多批次同类性质问题集中爆发,也反映出总公司向下穿透的内控、财务管控、销售行为管控,在基层网点落地执行存在明显堵点。
对一家拥有35家分公司、分支机构近千家的寿险公司而言,罚单本身未必伤及经营基本面,总部内控标准能否穿透到中心支公司一级,才是罚单频次背后的真问题。如何打通合规管理“最后一公里”,约束分支机构考核导向与经营行为,已经是摆在管理层面前亟待解决的治理课题。
管理层架构深度调整,核心岗位处于过渡运行状态
合规治理承压的同时,富德生命人寿内部也正经历一轮关键的管理层迭代,部分核心治理岗位仍处在代行履职的过渡阶段。
富德生命人寿公开披露信息显示,原董事长方力已于2024年4月因个人原因辞任董事长、法定代表人职务;在此之前,原总经理张汉平也已经辞任。经监管任职资格核准,徐文渊自2024年7月正式获批出任公司总经理,同时受董事会委托,代行董事长以及法定代表人相关职权,形成总经理代行董事长职责的管理格局,“一肩挑”主持公司全面经营管理工作。
履历资料显示,徐文渊出生于1983年,2006年便进入富德生命人寿体系,历经财务管理部、投资财务部、董事长办公室多个核心岗位历练,也曾担任生命保险资管财务负责人、富德控股集团副总裁、财务总监,熟悉保险财务、资金管理以及集团体系运作,属于公司内部成长起来的管理干部,分管覆盖战略企划、人力资源、总经理办公室、创新渠道等重要板块,同时兼任富德保险控股执行董事、富德财险董事等职务。
当前,富德生命人寿官网高管信息显示,除核心经营负责人徐文渊外,高管团队还有9人:郭庆胜担任合规负责人、首席风险官,常存出任董事、审计责任人,戚佳敏为财务负责人,邹勇担任董事会秘书,徐倩担任总经理助理、首席投资官,陈黎、冯军、桂衍胜均为总经理助理,曾灵为总精算师。近日,朱海马获批出任副总经理,高管团队逐步完成人员补配,但董事长正式选举工作尚未落地,董事会治理仍处在过渡阶段。
对寿险公司来说,董事长、总经理岗位的稳定,直接关系到公司战略延续、风控与合规体系的持续落地。当前过渡管理模式下,新管理团队既要推进业务转型,又要自上而下修补分支机构的内控合规漏洞,多重任务叠加,对管理团队提出较高现实考验。
千亿业务底盘稳固,信息披露存在明显缺口
回溯发展历程,富德生命人寿成立于2002年,注册资本达到117.52亿元,早期依托银保万能险渠道实现高速扩张,2015年规模保费达到1651.94亿元,市场排名一度位居寿险行业第三位,是当年寿险市场备受关注的黑马机构。随着万能险监管政策收紧,公司发展节奏随之调整,历经多年业务结构重塑,逐步从过去主打短存续期理财型产品,向长期期交保障业务转型。
从公司对外发布的2025年度社会责任报告可以看到,公司总规模保费连续第十年站稳千亿平台,总资产规模突破6800亿元;业务结构出现积极变化,总规模保费中续期保费占比超过70%,新单保费当中期交占比提升至85%以上,新单价值同比增长超过50%,保单继续率四项核心指标稳定维持在96%以上。产品端持续布局“保险+健康+养老”方向,2025年全年新上市保险产品41款;全年理赔金额达到38.18亿元,处理理赔案件超35万件,保障业务的基本盘依旧保持可观体量。渠道结构上,个险、银保、中介多元渠道并行,全国布局35家分公司,线下网点广泛,服务客户群体规模庞大,业务底盘依旧稳固。
但与此同时,公司公开信息披露长期处于缺位状态。自2021年起,富德生命人寿已连续五年未披露年度报告;偿付能力报告自2021年四季度后全面停更,对外可查的最新数据止步于彼时的核心偿付能力充足率87%、综合偿付能力充足率103%,已经临近监管红线。对于2025年年报,其在今年4月发布公告称,豁免披露申请已获批准,暂缓披露。
信息披露的静默,让外界只能从历史信息里寻找参照。富德生命人寿曾在2015年凭借万能险实现保费规模1651.94亿元的巅峰,高居行业第三,实现净利润95.53亿元,创下历史顶点;但2016年即转为亏损38.81亿元,此后因年报停更,确切的经营状况外界难以获知。
机遇风险交织,转型修复之路依旧任重道远
综合来看,当下的富德生命人寿处在问题交织的发展阶段。从优势层面,公司拥有千亿级保费规模、庞大的客户基础、全国化的分支机构网络,经过多年调整,业务结构正在向长期期交保障业务倾斜,新单价值、续期保费占比等结构指标出现改善,“保险+养老+健康”的产品服务布局也在持续落地,具备险企转型的业务基础。
但摆在面前的现实挑战同样突出。一是分支机构合规风险治理,多地重复出现同类违规罚单,甚至发生虚假理赔的恶性个案,说明基层内控、财务、销售管控机制仍存在漏洞,如何将总公司合规风控要求穿透至上千家基层网点,减少虚列费用、合同外利益输送等老问题,是摆在管理层面前的现实考题。二是信息披露缺位,年报、偿付能力报告长期未公开,市场无法完整观测资本充足性、盈利水平,不利于外部市场监督。三是董事长尚未完成正式选举,管理层处于过渡运行阶段,中长期战略、风险化解方案仍有待进一步明确。
对于大型寿险企业来说,业务规模只是发展的一面镜子,治理完善度、合规内控水平、资本充足性,才是行稳致远的底层基石。后续富德生命人寿能否完成董事长选聘落地,持续压降分支机构合规风险,逐步补齐信息披露,持续优化业务,真正完成从规模导向转向价值导向的转型,保险行业将持续关注。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96