房地产链爆发!首套房贷国家贴息,深圳非核心区域限购松绑,领涨股陆家嘴涨9.99%,深物业A、世联行涨超7%


 收藏
 举报
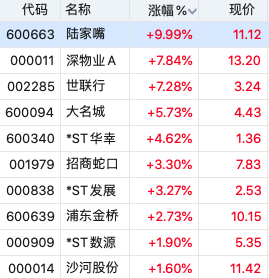
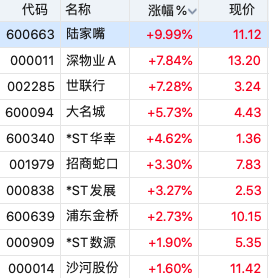
交易所数据显示,截至目前,领涨股陆家嘴涨9.99%,深物业A、世联行涨超7%,大名城涨近6%,*ST华幸、招商蛇口等跟涨。
市场炒作的核心逻辑在于政策预期叠加核心城市楼市改善。一方面,国庆假期前落地的居民购房贷款贴息政策为市场注入了明确的稳楼市信号,资金对房地产板块的风险偏好有所回升。另一方面,深圳非核心区域放开限购后,国庆期间二手房签约量和看房量同比明显增长,部分楼盘热销、中介销售额大幅提升,使市场对基本面修复的预期升温。与此同时,民营房企重新在核心城市现身拿地,叠加前期板块长期调整后估值处于历史底部,多重因素共同推动资金围绕政策受益、区域龙头和资产质量较好的房企展开博弈。
消息面上,财政部、中国人民银行、金融监管总局联合发布居民购房贷款贴息政策,自2026年10月1日起实施,政策暂定一年。政策对新发放的首套住房商业性个人住房贷款,且房屋建筑面积在120平方米及以下、总价在150万元及以下的,按贷款本金年化贴息1个百分点,最长贴息5年,单户贴息贷款金额上限为100万元,贴息资金由中央财政承担90%、地方财政承担10%。与此同时,深圳非核心区域放开限购,国庆假期期间深圳二手房市场活跃度明显提升,部分中介门店销售额环比增长明显;上海、广州、武汉等地也相继落地现房销售改革细则,进一步提振了市场对行业企稳的信心。
相关行业:
房地产开发板块:购房贷款贴息政策直接降低了首套购房者的利息支出,有助于释放刚需和部分改善性需求,推动新房销售回暖。核心城市优质项目去化加速,头部房企销售回款能力有望改善,市场对其估值修复的预期增强。
房地产服务与经纪板块:随着核心城市二手房看房量、签约量回升,房产中介机构的佣金收入预期改善。深圳非核心区放开限购后,外地置业需求增加,带动经纪业务活跃度提升,相关上市公司直接受益于交易量放大。
物业管理板块:物业管理公司现金流相对稳定,受开发端波动影响较小。随着存量房市场交易活跃度上升,物管企业在管规模扩张和社区增值服务收入有望保持增长,板块防御属性和成长预期并存。
建材家居装饰板块:房地产销售端回暖将逐步向产业链后周期传导,带动装修、家具、家电等消费需求。龙头建材企业和家居零售商受益于精装房交付和二手房翻新需求,订单预期改善,板块存在估值修复空间。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96