20cm封死跌停!艾力斯核心临床彻底折戟,伏美替尼丢了黄金适应症,400亿估值神话破了


 收藏
 举报
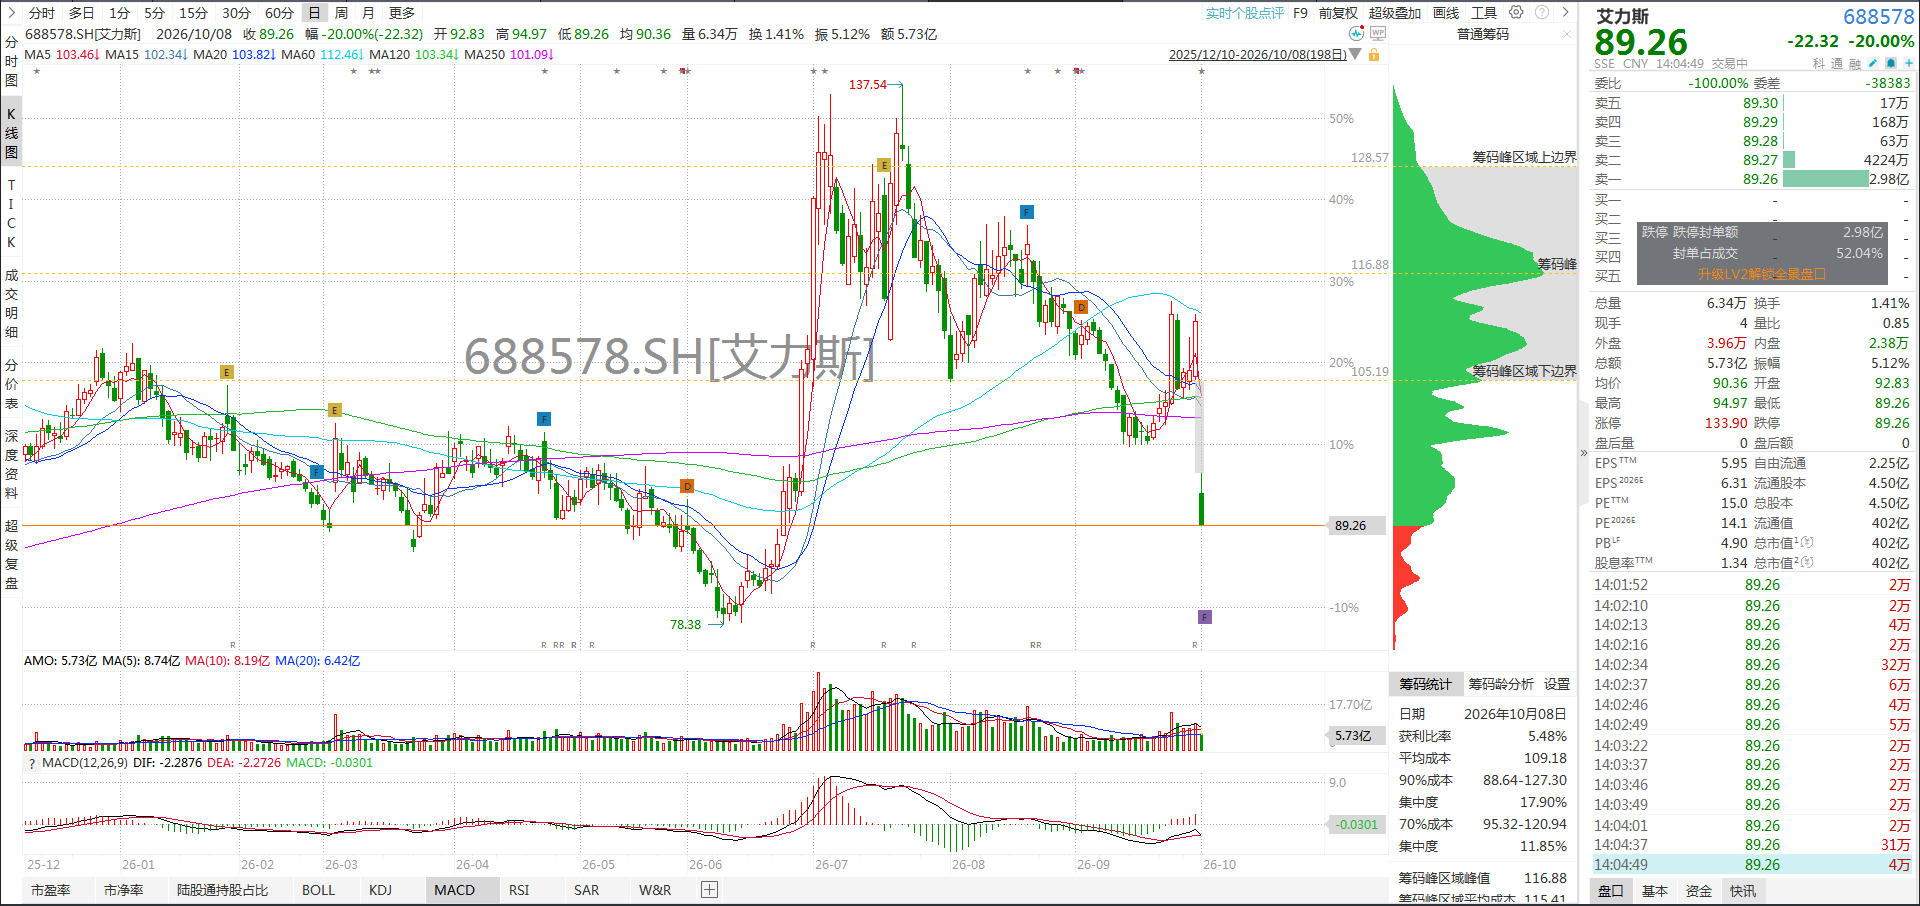
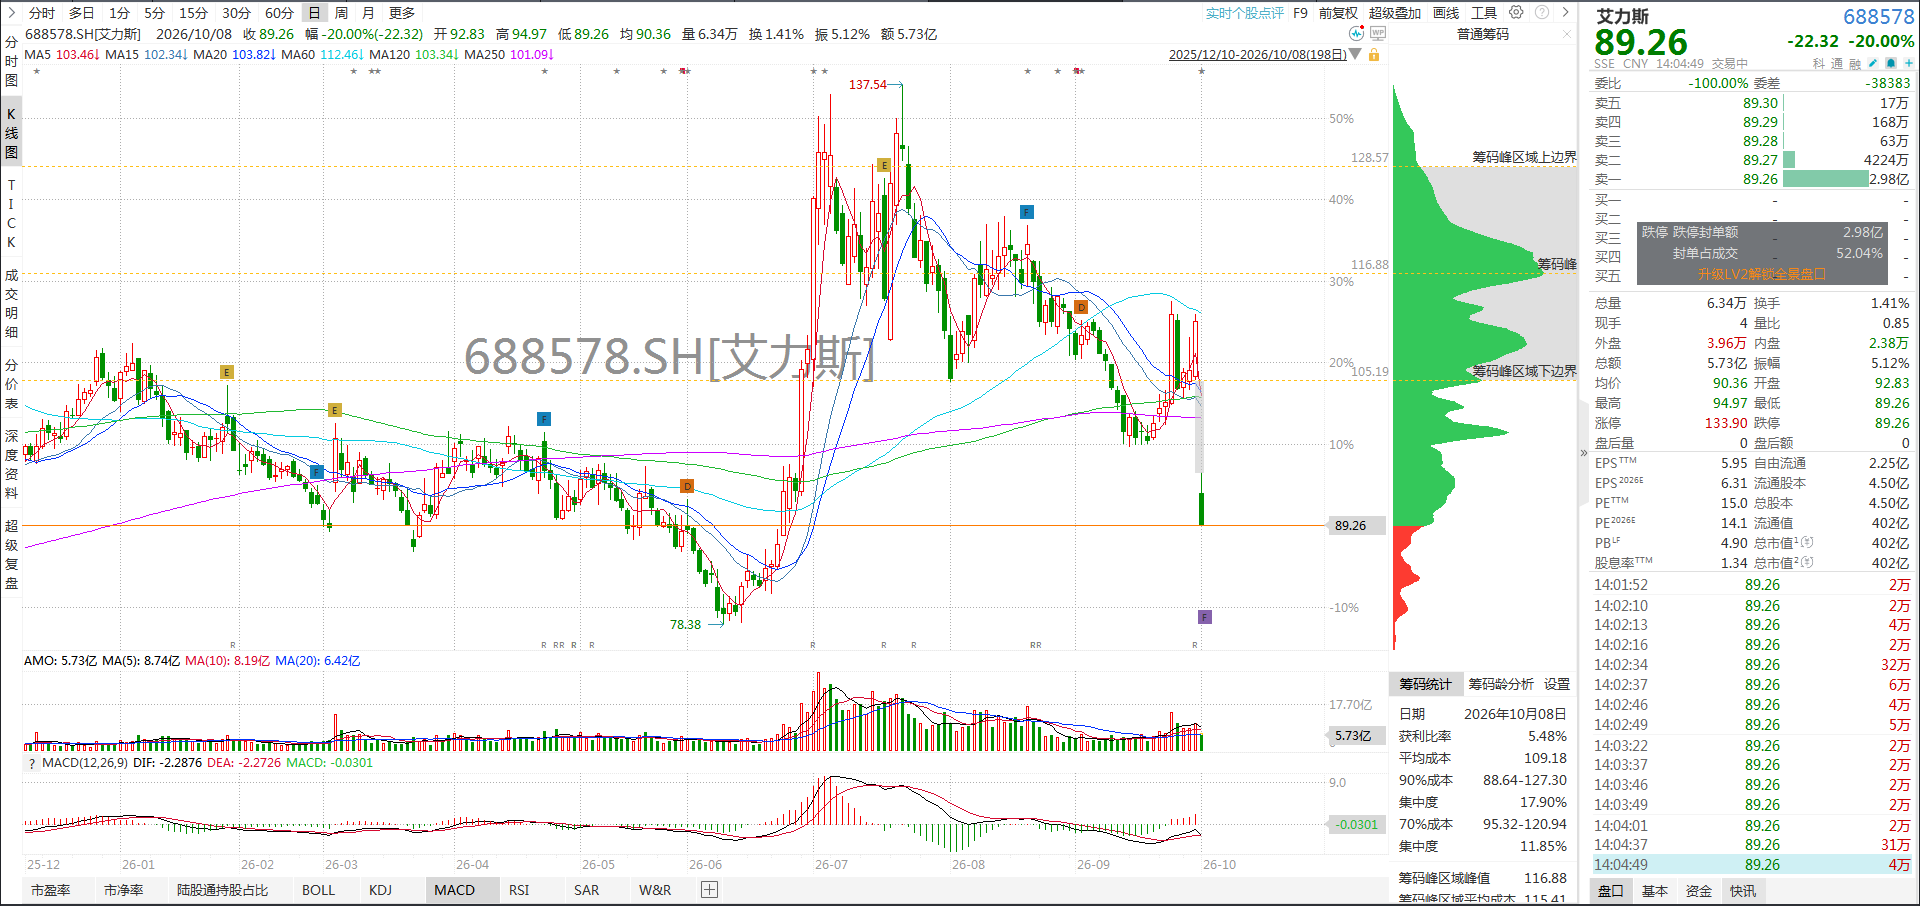
10月8日A股早盘,创新药赛道再迎临床黑天鹅。艾力斯毫无悬念封死20cm跌停,股价一举击穿90元整数关口,总市值较前一交易日蒸发超百亿,400亿市值关口岌岌可危。作为曾经被市场寄予厚望的EGFR靶向药新锐,核心产品关键适应症III期直接折戟,砸碎了自身的成长叙事。
利空源自10月7日晚间的临床公告。公司披露,核心产品伏美替尼单药治疗EGFR 20外显子插入突变非小细胞肺癌(NSCLC)一线治疗的FURVENT III期试验,未达到盲态独立中心审评(BICR)评估的无进展生存期(PFS)主要研究终点。公告中公司刻意淡化了短期冲击,称该试验累计投入约7082万元,已计入相应会计期间损益,不会对当期业绩产生重大影响。但市场显然不买账——真正决定估值的,从来不是几千万的研发费用,而是这款产品背后上百亿的成长预期。
这不是一次普通的临床失利,而是直接堵死了公司最大的增长曲线。EGFR 20外显子插入突变,是NSCLC领域公认的难治亚型,占所有EGFR突变的10%-15%。传统化疗、一代二代EGFR抑制剂应答率极低,长期以来是临床未满足需求的高地,也是近年靶向药竞争的黄金赛道,百亿级的细分市场空间,是所有EGFR药企的必争之地。谁能率先拿下一线治疗适应症,谁就能拿下这块增量最大的蛋糕。
伏美替尼作为艾力斯核心商业化产品,此前凭借二线适应症已经快速放量,跻身国内EGFR靶向药第一梯队。市场此前给艾力斯的高估值,核心假设就是伏美替尼能够率先拿下20插入一线适应症,完成从二线到一线的跨越,打开销售额翻倍的成长空间。甚至有资金押注其成为该细分赛道的国产龙头,享受估值溢价。本次III期临床未达主要终点,等于宣判了这条成长路径的死刑。不仅一线拓展彻底落空,产品的长期天花板被大幅压低,公司的单薄的产品线布局风险也随之暴露——目前艾力斯几乎全部营收都依赖伏美替尼一款产品,成长逻辑断层之下,估值自然要杀。
放眼行业,这次失利也直接改变了赛道竞争格局。EGFR 20插入赛道早已硝烟弥漫,阿斯利康、强生等跨国巨头纷纷布局,国内多家药企也在冲刺临床阶段。艾力斯原本处于国产第一梯队,本次临床折戟等于直接掉队,后续市场份额、定价权都会陷入被动,原本的差异化优势荡然无存。
叠加近期全球创新药板块本就处于情绪敏感期,隔夜莫德纳暴跌8%带崩港股CRO与创新药板块,A股医药股承压已久。此前靠预期撑起来的高估值,在硬临床数据面前,终究要回归基本面。
风险提示:本文基于上市公司公告与公开市场信息整理,不构成任何投资建议。新药研发失败风险高、行业竞争加剧、市场情绪波动均可能引发股价大幅回调,请投资者理性决策、注意投资风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96