CPO又集体大跌,这次又犯了什么事?


 收藏
 举报
节后第一天,CPO板块出现集体下跌。
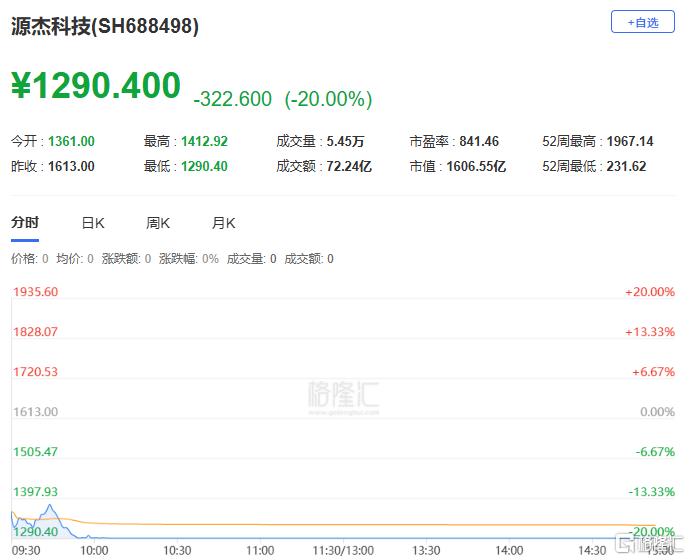
截止发稿,源杰科技、长光华芯20CM跌停,仕佳光子跌超17%,东山精密10CM跌停,德科立跌超12%。
昨天还以为会因为英伟达股价创出新高,对国产CPO有带动,结果打脸啪啪响。
不过,今天CPO的下跌,并非空穴来风,而是一份摩根士丹利研报,叠加高位获利盘、减持信号和价格预期松动后的集中杀估值。
那到底大摩说了什么?
根据摩根士丹利研报,美国对华光模块限制可能通过FCC“受控清单”机制实施,核心是BOM中65%价值须来自美国企业。规则可能最早在3.2T光模块阶段落地,中国厂商仍可组装,但DSP、激光器等高价值器件采购权会被锁定在美系供应商手中。
表面看,这并非全面禁运,比原先的最坏预测好多了。
按理说已经算边际改善了,加上节前已经大跌过一次,不过市场并没有按常规剧本走修复路线,反而是继续大跌。
那市场这一次的逻辑,到底是什么呢?
实际上,市场担心新的机制会带来两层影响:
第一,国产光芯片替代空间始终被压缩。
如果必须提高美系DSP和激光器占比,国产EML、CW激光器等高端光芯片进入北美高端供应链的难度上升,源杰科技、长光华芯这类光芯片标的受影响预期最强。
第二,利润向上游美系器件转移。
中国模块厂可能保留份额,但毛利空间被压缩;美系激光器、DSP厂商议价权提升。
以上两点,都是杀估值的。
稍稍有点安慰的是,报告明确该规则短期冲击有限,3.2T大规模放量可能要到2028—2029年。
那为何今天的跌幅很极端?
从交易的层面看,真正让板块崩跌的,不只是研报本身,而是高位筹码结构太脆弱。
CPO和光芯片是本轮AI算力主线中最拥挤的赛道之一,源杰科技年内涨幅一度非常惊人,长光华芯也接近翻倍,获利盘本就丰厚。
所以,当一些利空出现了,就容易放大恐慌。
另外,源杰科技实控人节前披露减持计划,仕佳光子大股东也完成减持,产业资本在高位兑现,容易触发情绪退潮。
从基本面上看,之前过于坚挺的产品价格也可能会松动。
市场流传1.6T光芯片价格承压,虽然长光华芯、仕佳光子、永鼎股份均回应未获悉降价消息,但高估值+价格担忧足以引发资金先撤。
另外,有必要提一提大盘。
今天,科创板指数、创业板指均同步走弱。
截止发稿,科创50、科创100跌幅双双超过5%,光芯片、光模块、半导体都集体低迷。
再者,宏观流动性方面也不断有利空,美联储加息、多个发达国家的债券被集体抛售、无风险收益率不断上升,对于高估值板块也带来了很多压力,还有三季报的提前避险等等。
中长期看,AI算力需求并未消失,1.6T订单仍较充足,但市场对“利润是否被上游锁定、国产替代能否继续兑现”的定价会更谨慎。
一句话总结:
研报点燃了导火索,但真正引爆的是高位筹码、减持预期和利润再分配担忧。
这类杀估值行情,要么宏观层面有改善,要么基本面,例如订单、价格和业绩有利好对冲,才会重新进入修复行情。
否则,即使有反弹,大概率都是停留在技术面。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96