【美股盘前】油价飙升逾4%,三大股指期货齐跌,博通500亿美元AI芯片融资及美光罢工引关注



 收藏
 举报

TradingKey - 美东时间周四(10月8日),油价飙升与美债收益率走高共同压制风险偏好,美股三大股指期货盘前集体下跌,但分析师评级、能源价格和公司业绩仍推动个股明显分化。
截至发稿,道指期货跌0.87%,标普500期货跌0.49%,纳斯达克100期货跌0.73%。
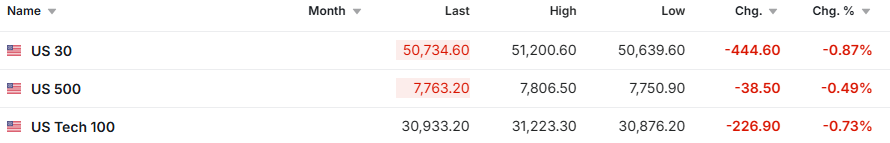
来源:Investing
大宗商品方面,国际油价大幅上涨。WTI(USOIL)原油涨约4.3%,升至92.7美元附近;布伦特(UKOIL)原油涨约4.2%,突破105美元。美国与伊朗尚未达成结束冲突的协议,加之美国可能重新评估对伊朗军事行动选项,市场迅速增加原油供应中断风险溢价。黄金(XAUUSD)在4120美元附近震荡,地缘避险需求与美元、美债收益率走强相互抵消。
加密货币方面,比特币(BTC)下跌约1%,交投于82500美元附近。油价上涨及美联储进一步加息预期削弱高波动风险资产需求。
市场异动
Palantir(PLTR)盘前涨约2.4%。高盛(GS)将Palantir评级由中性上调至买入,目标价设为230美元;Yorkville Ives同时给予其跑赢大盘评级和250美元目标价,认为主权AI及企业AI需求将继续扩大公司的潜在市场空间。
埃克森美孚(XOM)盘前涨约2.1%。国际油价快速上涨提振上游能源企业盈利预期,雪佛龙(CVX)盘前也上涨约2.2%。
百事公司(PEP)盘前涨约2%。公司第三季度营收同比增长5.6%至252.7亿美元,高于市场预期的249.5亿美元;调整后每股收益为2.34美元,同样好于预期。不过,公司将全年调整后每股收益增长指引从5%至7%下调至2.5%至3.5%。
英特尔(INTC)盘前跌约2.5%。市场继续关注英特尔在马斯克Terafab人工智能芯片工厂计划中的具体角色,同时芯片股在美债收益率上升和近期大幅上涨后普遍面临获利回吐压力。
台积电(TSM)ADR盘前跌约1.6%。台积电公布9月营收为5118.6亿新台币,同比增长54.6%;今年前九个月累计营收增长41.1%。尽管AI芯片需求依然强劲,但高利率压力及半导体板块整体回调令股价承压。
市场要闻
美伊尚未达成结束冲突的协议。据美联社援引《大西洋月刊》报道,白宫已要求五角大楼研究在11月中期选举前对伊朗实施打击的选项。该报道援引两名匿名官员,相关行动方案尚未获得官方确认。
美联储官员继续释放加息信号。9月会议纪要显示,多数官员认为年底前再次加息可能是合适的;美联储理事沃勒周四表示,如果经济数据继续符合预期,他预计需要进一步加息,但加息不必连续进行。
博通据报筹划逾500亿美元AI芯片融资。据《华尔街日报》援引知情人士报道,博通(AVGO)正就OpenAI定制AI芯片项目安排超过500亿美元融资;甲骨文(ORCL)和SpaceX(SPCX)也在研究大规模芯片采购融资。相关谈判仍处于早期阶段,金额可能发生变化。
白宫将举行AI科学峰会。据Axios援引白宫预告,特朗普将出席围绕“Genesis Mission”举行的峰会,AMD(AMD)、OpenAI和Anthropic等企业将宣布超过10亿美元的行业投入,美国国家科学基金会与能源部还将投入逾1亿美元支持AI科学工具。
美光(MU)台湾桃园工会取得罢工授权。美光科技桃园厂工会表示,参与投票的1,994名会员中约99%支持罢工,争议主要集中在奖金制度及建立长期利润分享机制。工会尚未确定罢工时间,相关工厂目前仍正常运转;台湾是美光DRAM和HBM芯片的重要生产基地,台中工会目前仍在协商。
重要数据/事件预告
美东时间10月8日8:30,美国公布初请失业金人数。
美东时间10月8日10:00,美国公布8月批发库存及批发销售数据。
美东时间10月8日10:30,美国公布EIA天然气库存数据。
美东时间10月8日10:40,明尼阿波利斯联储主席卡什卡利参加研究会议对话。
美东时间10月8日13:00,美国财政部公布30年期国债拍卖结果。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96