埃斯顿:9月29日接受机构调研,Wellington参与


 收藏
 举报
证券之星消息,2026年9月30日埃斯顿(002747)发布公告称公司于2026年9月29日接受机构调研,Wellington参与。
具体内容如下:问:公司今年工业机器人的产品结构及下游行业?答:根据MIRDTBNK最新发布数据,公司在2026年上半年中国工业机器人市场中再度位列全品牌出货量榜首,成为首个单季度销量破万台的自主品牌,已连续六个季度保持领先,连续八年位列国产品牌出货量第一。分产品来看,公司大负载机器人及SCR机器人增速及市占率提升较快。下游应用领域方面,汽车零部件、电子、动力电池等细分领域上半年实现较好增长;公司在深耕优势行业的基础上,积极拓展新兴领域的应用,加速新客户认证与业务场景落地,构建多元化、可持续的业务增长引擎,持续引领向高端应用市场突破,巩固并提升行业市场份额。问:公司今年整体营业收入规划如何?答:公司坚持高质量发展的经营策略,主动优化客户结构和业务结构,有序压降低毛利业务占比,叠加转让控股子公司等因素影响,国内业务营业收入较上年同期有所下降。同时,公司持续推进全球化战略,加大对海外市场开拓,持续建设核心标杆应用场景和核心生态伙伴体系,海外收入较上年同期有所增长。公司将全力推进全年经营目标达成,下半年将围绕下游新兴市场开拓、海外业务扩张、后服务市场等多维度发力,多措并举推动营业收入稳步增长。(1)下游市场方面,持续把握下游新兴行业发展机遇,深度挖掘国产替代空间,积极开拓高景气度赛道,同时夯实汽车、锂电、电子、金属加工等优势行业基本盘,抢抓下游客户产线升级与智能化改造需求,带动工业机器人本体及运动控制解决方案业务增长。(2)海外业务方面,延续上半年良好增长态势,持续加大海外市场拓展力度,依托海外本地化布局,进一步完善海外渠道网络与客户全周期服务体系,扩大机器人本体及配套产品海外出货规模,不断提升海外业务在整体收入的贡献占比。(3)在后服务市场板块,公司将持续打造业务第二增长曲线。一方面深耕传统后服务业务,积极拓展备品备件销售、设备运维保养、检修改造、培训等业务;另一方面计划推动软件产品、增值软件服务纳入后服务业务体系,持续丰富服务类收入来源,优化公司整体收入结构,提升业务抗周期能力。问:公司如何看待今年的行业竞争格局以及公司竞争策略?答:近年来国内工业机器人市场竞争持续加剧,行业内部分企业长期陷入低价内卷的不良竞争模式。当前行业正逐步迎来价格理性归阶段,无序低价竞争态势持续缓和,这将有效推动行业加速出清,重塑理性有序的行业竞争生态。公司坚持高质量发展的经营策略,今年以来,公司持续优化客户结构和业务结构,有序压降低毛利、低附加值业务占比,聚焦提升整体经营质量。现阶段行业下游高端制造领域的自动化、智能化改造需求尚未得到充分释放与满足,同时高端市场竞争更趋理性,具备较高的发展潜力。具备核心技术、全栈自动化解决方案与供应链自主可控的企业将更具竞争优势,未来公司将重点深耕高端市场,持续发力高端场景国产替代,进一步提升高端市场占有率,稳步扩大市场份额,持续优化盈利结构与盈利质量,巩固行业龙头地位。问:公司如何规划智能制造系统业务?答:自年初起,公司积极推进智能制造系统业务的转型与内部资源整合与组织协同,充分发挥工业机器人及核心零部件的业务优势,拓展基于机器人标准化工作站的业务模式,推动智能制造系统业务毛利率改善,同时联动内部解决方案团队,持续优化项目交付管理,着力改善业务板块盈利水平。从战略层面看,智能制造系统业务能够帮助公司深刻理解行业趋势与客户真实场景的行业工艺需求,为公司自动化核心部件及机器人产品在各细分市场落地打造行业技术标杆,实现规模化场景应用。同时,智能制造系统业务存在项目周期长、毛利偏低、受行业周期波动影响较大的特点。公司将对智能制造系统业务的整体规模实施适度管控,持续压降低毛利项目占比,坚持高质量发展导向,避免低毛利业务无序扩张侵蚀集团整体盈利水平。问:今年上半年海外业务的发展情况?答:上半年公司海外收入为9.36亿,收入占比36.33%,同比增长25.06%。公司加大对欧洲、美洲、 东南亚等具有全球辐射效应的海外市场开拓,埃斯顿自有品牌工业机器人在欧洲、美洲、亚洲区域的订单均保持较高增长。目前,公司自有品牌已获得多家海外制造业龙头企业的认可,部分全球头部汽车零部件企业已将埃斯顿自有品牌机器人产品纳入其全球供应链体系。海外客户复购逐步增多,叠加与重点头部客户达成战略级合作,埃斯顿自有品牌海外高增长具备坚实基础与可持续性。海外市场增量主要来源于两方面一是产品竞争力持续提升,公司针对欧洲CE、FCE、功能安全等准入标准加大研发投入,产品适配海外市场严苛标准的同时反哺国内市场,助力国内市场份额提升与毛利率改善;二是欧洲本地化运营布局持续落地,在德国、法国、意大利、西班牙、波兰、捷克、土耳其等国家设立分支机构,组建具备深厚行业经验的本地技术与服务团队,既支撑海外战略客户开拓与全周期服务保障,也将海外一线客户的场景需求有效反馈至国内研发,驱动产品持续迭代优化。公司将聚焦高端应用产品及高质量客户,并积极拓展海外市场,加快产品出海,并通过“LocalforGlobal”的模式,建立全球化的产能布局和供应链体系,充分发挥中国本土供应链的效率优势,持续优化海外子公司成本结构。6、问I+机器人的主要产品及研发进展?公司持续加大“I+机器人”及工业具身智能方向研发投入,聚焦工业实际落地场景,针对传统机器人编程复杂、部署成本高、操作繁琐的行业痛点,持续提升机器人智能化水平,简化交互流程、降低客户应用门槛。今年公司推出全新一代iER系列智能化工业机器人,搭建工业场景导向的具身智能技术底座,配套工业云平台、高性能仿真软件及智能控制系统,实现软硬件、数据、模型全面开放,可快速适配多垂直行业智能化解决方案。公司将I能力深度融合至路径规划、工艺自适应优化等核心环节,已形成焊接、打磨、柔性装配、装卸、涂装等多场景智能应用方案,构建起完整的“I+机器人”全栈技术体系。依托埃斯顿酷卓在协作机器人、具身智能机器人的技术积淀,公司将进一步完善轻量型机器人智能化产品布局。后续公司将持续挖掘制造业场景下的自动化痛点,优先重点布局双臂协同等复杂工业场景,迭代升级智能化算法与产品,推动工业具身智能技术规模化落地,赋能制造业提质增效。问:公司收购酷卓后计划如何整合?答:南京埃斯顿酷卓科技有限公司(以下简称“埃斯顿酷卓”)成立于2022年,主营业务为协作机器人、具身智能机器人及其核心部件的研发、生产和销售,下游主要覆盖汽车零部件、电子、新能源等领域。公司收购埃斯顿酷卓股权,有助于公司构建“重型工业机器人+轻量型协作机器人+具身智能机器人”的全场景机器人产品体系,构筑高效的产业协同效应,丰富产品矩阵,提升长期综合竞争力,符合公司长远发展和战略规划。收购完成后,公司将围绕产品统筹规划、技术协同研发、市场客户资源共享、运营提质增效四大维度推进埃斯顿酷卓深度整合,充分释放双方协同价值。后续将重点支持埃斯顿酷卓提升产品功能安全水平,依托公司全球化渠道加速拓展海外市场,持续强化协作机器人与具身智能产品核心竞争力,完善公司在协作机器人、具身智能领域的业务布局。 本次接待过程中,公司与投资者进行了交流与沟通,严格依照信息披露相关管理制度及规定执行,保证信息披露的真实、准确、完整、及时、公平,未出现未公开重大信息泄露等情况,同时现场调研的投资者已按深交所要求签署了《承诺书》。
埃斯顿(002747)主营业务:聚焦自动化核心部件及运动控制、机器人及智能制造系统,为新能源、五金、3C电子、汽车工业、包装物流、建材家具、金属加工、工程机械、焊接等细分行业提供智能化完整解决方案。
埃斯顿2026年中报显示,上半年度公司主营收入25.78亿元,同比上升1.14%;归母净利润1.61亿元,同比上升2314.23%;扣非净利润7017.17万元,同比上升498.64%;其中2026年第二季度,公司单季度主营收入13.61亿元,同比上升4.33%;单季度归母净利润6348.88万元,同比上升1167.46%;单季度扣非净利润5081.31万元,同比上升333.41%;负债率68.22%,投资收益-7.89万元,财务费用7550.56万元,毛利率31.81%。
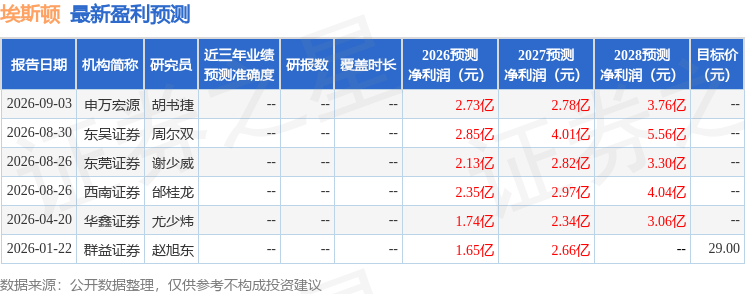
该股最近90天内共有5家机构给出评级,买入评级2家,增持评级3家。
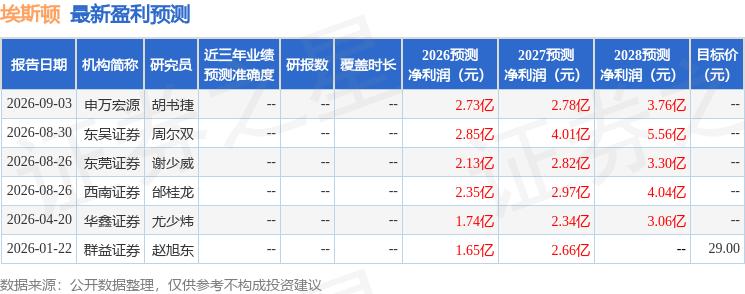
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2.27亿,融资余额减少;融券净流出628.21万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96