AMD股价预测:Muse推动AI智能体CPU需求增长,股价有望再次突破新高吗?



 收藏
 举报
TradingKey - 随着Meta Muse等个人AI智能体应用推出,市场对服务器CPU需求的预期持续升温。瑞穗将AMD目标价由580美元上调至705美元,花旗则将目标价上调至800美元,认为AMD(AMD)有望成为新一轮CPU需求扩张的主要受益者。
与等待用户提问的聊天机器人相比,AI智能体能够持续执行任务、调用工具和运行代码。这种变化不仅增加GPU推理需求,也可能提高CPU、内存和网络基础设施的消耗。
AI Agent打开CPU增量市场
瑞穗分析师维杰·拉凯什(Vijay Rakesh)预计,到2030年,AI智能体专用CPU市场规模将达到800亿美元,未来四年年复合增长率约123%;头节点CPU市场规模将达到680亿美元,年复合增长率约61%。相比之下,传统CPU市场规模预计为600亿美元,年复合增长率仅约2%。
按照瑞穗的预测,整体服务器CPU潜在市场规模到2030年将增至约2090亿美元,年复合增长率约32%,低于AMD预期的逾2200亿美元。这意味着,新增需求将主要来自智能体和相关系统架构,而非传统服务器业务的自然扩张。
花旗10月6日发布的报告则给出了更高的市场预期。该行预计,全球CPU总潜在市场规模将从2025年的290亿美元扩张至2030年的3000亿美元,年复合增长率约60%。
两组预测分别涉及服务器CPU市场与全球CPU总市场。由于覆盖范围和测算假设未完全对齐,不能直接将两者的差额理解为对同一市场的预测分歧,但它们都指向智能体带来的CPU增量需求。
AMD受益于Meta需求,竞争格局也将变化
花旗指出,Meta是AMD服务器业务的最大客户之一,因此,Meta Muse等智能体应用扩大部署,有望带动AMD服务器CPU需求。这也是该行将AMD目标价上调至800美元的重要依据。
瑞穗预计,AMD服务器CPU收入将从去年的120亿美元增至2028年的440亿美元;同期,英特尔相关收入预计从170亿美元增至410亿美元。若预测兑现,AMD将进一步缩小与英特尔的收入差距,并在2028年实现反超。
AMD股票技术分析
来源:TradingView
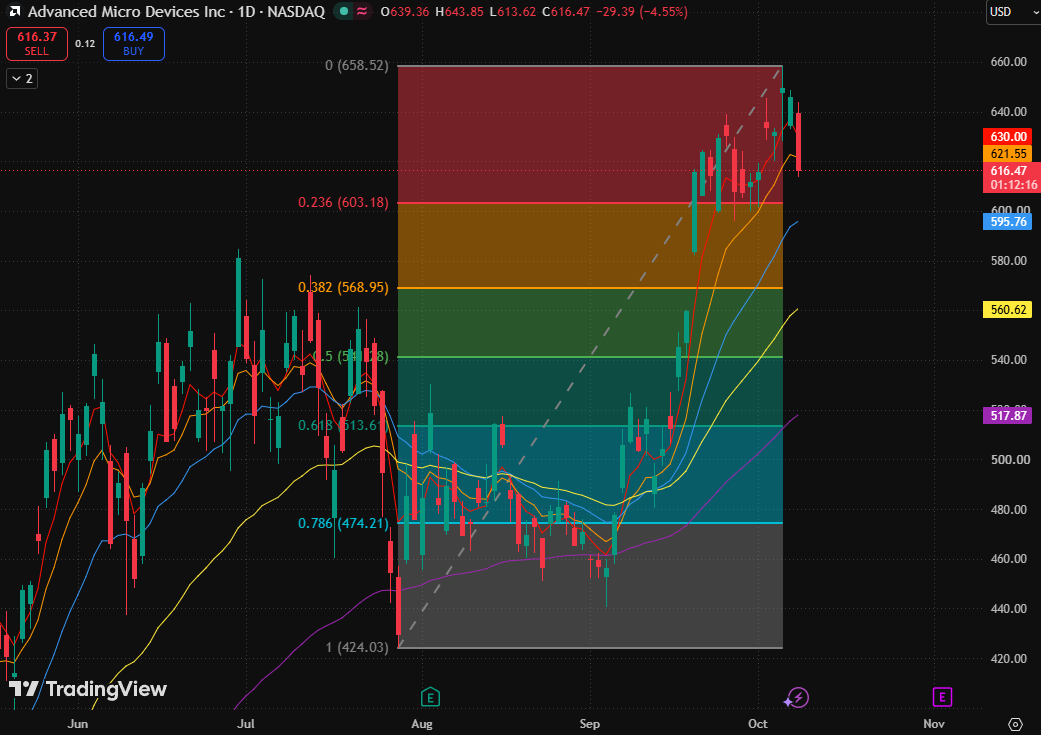
从AMD股票的日线图来看,股价从658.52美元高点回落,目前仍在0.236斐波那契回撤位(603.18美元)上方。当前属于上升趋势中的高位回撤,短线上攻节奏已经中断,但尚未确认中期趋势反转。
均线仍保持完整多头排列:5日均线(630.10美元)>10日均线(621.60美元)>20日均线(595.79美元)>80日均线(560.64美元)>160日均线(517.88美元)。不过,现价已经跌至5日、10日均线下方,说明短期动能先于中期趋势转弱,20日均线将成为下一层承接参考。
上行空间方面,若股价重新站稳5日均线(630.10美元),才有条件恢复向前高(658.52美元)推进;在短期均线收复前,单根反弹阳线不足以确认调整结束。
下行空间方面,若股价失守斐波那契0.236回撤位,则调整将向20日均线扩大。最大风险是核心枢轴失守后,20日均线也无法承接。届时“高位浅回撤”的判断失效,价格可能转向第三档共振区,而不再只是沿短期均线整理。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96