1500亿中央金融机构注特别国债落地,哪些板块将受益?


 收藏
 举报
节后首个工作日,特别国债迎来集中招标窗口。年内最后一期30年期超长期特别国债、首期5年期中央金融机构注资特别国债合计2250亿元同步完成发行。其中,中央金融机构注资特别国债发行1500亿元,票面利率为1.37%。
这是9月6日中国财政部启动的新一轮大规模金融机构资本补充行动的配套资金落地。注资规模横跨银行、保险、政策性金融机构,总量逾3600亿元,为2025年注资四大行之后的第二轮,也是政策首次扩展至国有保险集团与政策性金融机构。
三个关键问题,拆解政策深意与市场含义。
注资的核心目的是什么?
为实质性坏账出清提供“安全垫”,兼具防御性与扩张性。
财政部发行3000亿元特别国债支持8家中央金融企业补充核心一级资本。银行方面,注资核心在于为实质性坏账出清提供“安全垫”。叠加2028年初G-SIB的TLAC达标压力与净息差低位,注资兼具防御性与扩张性,市场预期可撬动4万亿资产增量。
注资范围扩至保险与政策性金融机构超出市场预期。银行注资本身已被市场充分定价(六大行股价9月初创历史新高),但覆盖范围的扩大意味着政策层面对金融体系整体稳定的关注度在提升。
以史为鉴,注资后市场如何表现?
注资本身不必然立即催生牛市,但均出现在底部区域确认阶段,形成“下行有底”的特征。
回顾历史三次注资:
(1)1998年8月2700亿特别国债注资当日,上证见1043点阶段低点,3个月后反弹24.7%;
(2)2003-2008年汇金注资与增持,伴随着998点到6124点的大牛市;
(3)2025年3月30日四大行定增后,A股于4月7日3040点见底,至当年11月反弹32.7%。
历史规律显示,注资往往出现在市场底部区域确认阶段,形成“下行有底”的支撑,而非上涨立刻发生的催化剂。
哪些板块将受益?
结构性利好银行、红利板块:银行是红利指数的核心权重,资本夯实→分红可持续性增强→红利“体质”更扎实。
当前中证红利指数股息率4.23%、PE仅8.78倍,银行板块平均股息率约4.88%。对比一年期定存利率已跌破1%、10年期国债收益率低于1.7%,利差仍十分丰厚。
低利率环境下,高股息资产的“类长久期稳定资产”属性持续凸显,险资、汇金等中长期资金配置需求旺盛。资本补充落地后,银行分红的可持续性进一步增强,红利指数的底层资产质量同步提升。
相关标的方面,可考虑银行AH优选ETF招商(517900)、中证红利ETF招商(515080)两只产品。
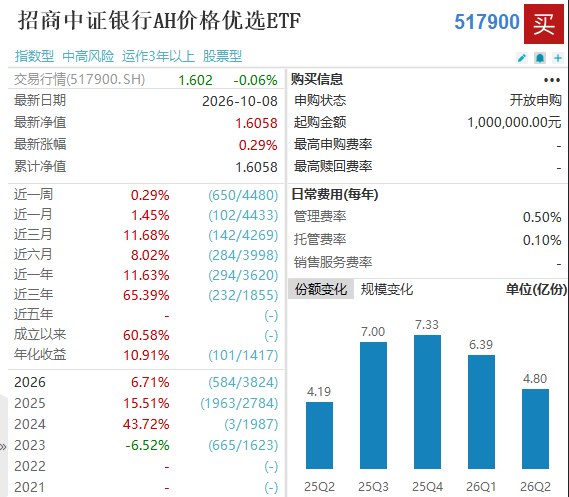
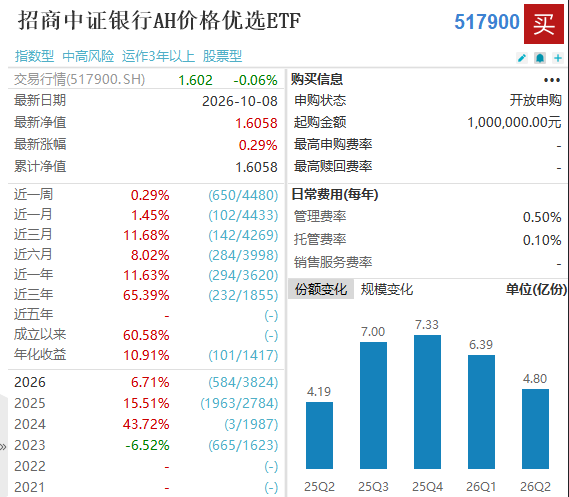
前者跟踪银行AH指数,今年以来+6.71%,规模6.02亿。该产品同时覆盖A股与港股银行,港股国有大行估值更低、股息率更高,在本轮注资利好下兼具“红利+估值修复”双重弹性,适合看好银行板块、希望捕捉AH价差的投资者。
后者跟踪中证红利指数,今年以来+4.43%,规模114.13亿,流动性更好。作为纯正的高股息底仓工具,股息率4.23%、PE 8.78倍,在低利率环境下配置价值突出,适合作为组合的“稳定器”长期持有。
配置建议: 两者定位互补——517900进攻性更强、聚焦银行单一赛道;515080更均衡、覆盖全市场高股息。稳健型投资者可将515080作为底仓,进取型投资者可搭配517900博取银行板块重估弹性。需注意,当前板块已累积一定涨幅,建议分批布局、控制仓位,并结合自身风险承受能力决策。
风险提示:以上内容仅供参考,不构成任何投资建议。基金有风险,投资须谨慎。公开募集证券投资基金(以下简称“基金”)是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96