批量逆势涨停!固态电池大爆发


 收藏
 举报
今日A股整体再度明显走弱,全市场超4100只个股下跌,跌停13家,市场风险偏好明显收缩。
然而在普跌格局下,电池产业链却逆势走出独立行情,成为盘中少数强势主线。
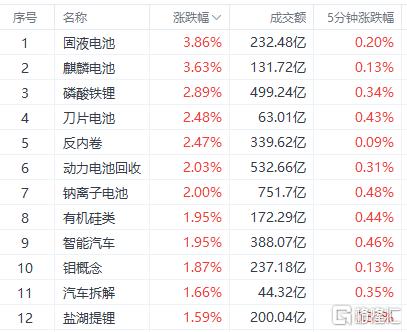
截至发稿时间,固液电池指数大涨3.80%领跑全场,锂电正极指数上涨3.65%,动力电池指数上涨3.29%,固态电池指数上涨2.50%。
个股层面,涨停与大涨标的密集:科恒股份20%涨停(锂电正极材料+装备)、硅宝科技大涨14.71%、丰元股份10%涨停(2连板)、天赐材料10%涨停(电解液龙头)、上海洗霸上涨9.98%、尚水智能上涨9.87%(极片装备),石大胜华、海科新源、天力锂能等电解质产业链个股涨幅在7%-10%之间。
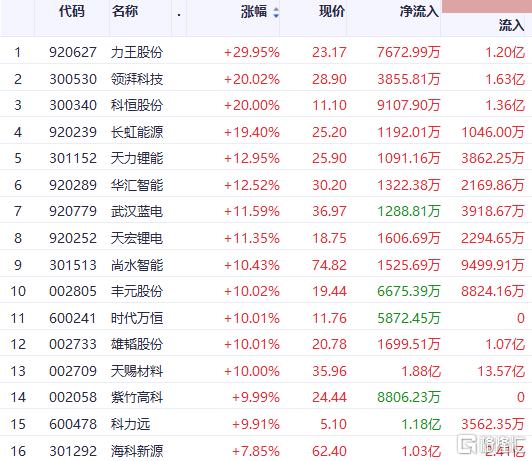
权重龙头同样强势,宁德时代盘中一度大涨4.85%(成交额超91亿元)、赣锋锂业涨4.23%、亿纬锂能涨2.91%、比亚迪涨2.50%。
资金面上,截至发稿时间,固态电池板块超大单净流入50.89亿元,已连续4日净流入,机构与深股通资金密集进场,显示这并非游资的短线博弈,而是趋势性资金的结构性布局。
从上涨原因看,最核心的驱动来自国家级专项规划点燃行情。
9月28日,工信部、发改委、交通运输部等七部门联合印发《新型电池产业发展“十五五”规划》(工信部联规〔2026〕220号),这是我国电池领域首个国家级专项规划。
规划明确到2030年全固态电池“初步实现规模化应用”、长寿命锂电池循环寿命达15000次、头部企业缺陷率达PPB级,并首次将电池产业从“零部件”提升为独立战略赛道,标志行业发展逻辑从“扩产能、上规模”转向“全链条自主创新”。
其次,财政部明确2026年9月至2028年底对固态电池免征消费税,以税收杠杆助推产业化;
同时,我国牵头提出的固态电池测试标准已在国际电工委员会(IEC)成功立项,系该领域全球首个国际标准,法国、韩国、日本参与,确立了中国在固态电池领域的技术话语权。
行业层面,近期电池产业化落地提速也是重要催化。
宁德时代宜宾全固态中试线8月正式通线;
比亚迪明确2027年推出固态车型;
国轩高科中试线良率超90%、能量密度达400Wh/kg,并拟与大众合资建设欧洲电池基地;
天赐材料通过港交所上市聆讯拟扩海外产能;
龙蟠科技签约56.78万吨磷酸铁锂长单、金银河获2GWh设备订单。
排产数据方面,10月锂电池环节6家企业合计排产211.3GWh,同比增长66%、环比增长6%。预计10月中国锂电全市场总排产约345GWh,环比增长3.9%;全球动力、储能及消费类电池产量约362GWh,环比增4.6%。
从基本面看,我国锂电池产量2025年占全球80%以上,规模优势稳固,但行业正处于从“规模扩张”向“技术引领”切换的关键窗口。
机构普遍预计,2027年或成为固态电池产业化的关键节点:头部厂商中试线招标已基本完成,半固态电池自2026年起加速装车放量,比亚迪、奇瑞、松下等主流车企与电池厂均计划在2027年前后推出固态车型。
中信证券测算,2030年全球固态电池总出货将超700GWh,其中全固态电池超200GWh。
东吴证券认为,2027年有望看到固态电池开启装车示范性运行,并在储能系统中实现MWh甚至GWh级别的出货。
从估值角度看,类比2022至2023年类似的杀估值阶段,电池龙头厂商已跌破当年业绩15倍市盈率水平,部分零部件环节估值不足10倍市盈率,当前板块存在超跌修复的内在需求。
如果全固态量产进度符合预期,电池材料(固态电解质、高镍正极、硅基负极)与高端设备(干法电极、固态电解质成膜)环节将迎来新一轮价值重估。
展望后市,本轮电池行情具备较强的政策支撑与产业催化连续性,中长期逻辑扎实,固态电池恰处于题材发酵期向主升段过渡的结构性阶段,电解质、正极、设备三大环节成为资金主攻方向,具备扩散能力与中军承接,板块行情持续性或较强。
但需警惕三点风险:
一是短期涨幅过快,部分纯概念标的(如上海洗霸、金龙羽等固态业务尚无规模收入)估值透支明显,追高风险加大;
二是固态电池指数PE(TTM)约21.7倍、个别小盘股PE高达百倍以上,静态估值不便宜;
三是如果固态产业化或成本下降进度不及预期,高估值标的有显著回调压力。
整体而言,当前更适合围绕有真实订单与产业化进度支撑的电解质、正极、设备龙头布局,对纯蹭概念的跟风股保持谨慎,等待情绪退潮后分歧低吸的机会。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96