爱建证券:首次覆盖宁德时代给予买入评级


 收藏
 举报
爱建证券有限责任公司朱攀近期对宁德时代进行研究并发布了研究报告《首次覆盖:盈利下行担忧被放大,技术领先+规模优势铸就高性价比》,首次覆盖宁德时代给予买入评级。
宁德时代(300750) 投资要点: 投资建议:首次覆盖,给予“买入”评级。我们预计公司2026-2028年归母净利润分别为983.93/1,219.43/1,424.00亿元,当前市值对应PE分别为13.5/10.9/9.3。考虑公司具备规模化和技术领先优势,供应链控制能力进一步加强其盈利能力。2026-2028年公司PE低于可比公司均值,给予“买入”评级。 市场对锂电需求下行和产能过剩担忧被放大。1)国内新能源乘用车车销量承压抑制动力电池需求,但单车带电量、新能源车渗透率提升和商用车电动化将拉动需求:动力电池从高速增长期进入稳健增长期,国内新能源车销量增速放缓,但海外出口高增,欧洲市场增速近30%,成为重要增量;同时技术路线迭代推动单车带电量提升,对冲了销量增速的下滑;2)新能源装机量承压拖累储能需求,但容量电价机制和AIDC建设将推动储能需求:独立储能容量电价机制落地,储能电站建设将受市场化收益驱动。2026年1-5月,AIDC储能出货就已超10GWh,随着公司通过增资HVDC核心企业中恒电气的控股母公司,深入布局AIDC供电系统,公司储能业务将受益;3)锂电池产能将受限于较高的资本开支门槛和行业政策:锂电产业投资规模较大且政策端加强产能监测和调控,因此我们认为锂电产能规模将受到限制。 公司技术领先、供应链控制能力和规模优势铸就护城河,当前具备高性价比。1)宁德时代供应链控制能力显著领先,增厚公司利润;2)在整车厂供应链多元化需求下,宁德时代份额提升动能将受到削弱,但其技术优势仍将支撑其行业地位的稳固,此外,公司以领先的归母净利率为核心推高ROE,显示出公司可持续、高质量的盈利能力;3)我们认为当前市场对需求下行和产能过剩的担忧被放大,公司当前具备性价比。 有别于市场的观点:1)市场担忧中国国内新能源车销量下滑导致动力电池需求放缓。我们认为随着技术迭代,单车带电量提升可对冲销量下滑的影响;此外公司在欧洲、美国、东南亚等地有产能布局,有利于海外市场开拓,因此海外市场和单车带电量提升有望推动公司动力电池系统业务;2)市场担忧新能源装机量下滑抑制储能电池需求量,我们认为公司通过增资HVDC核心企业中恒电气的控股母公司,深入布局AIDC供电系统,AIDC配储有望成为公司储能锂电需求的新增长极;3)市场担忧原料价格波动影响公司的盈利能力。我们认为宁德时代通过自采、参股等形式逐步完善上游原料布局,在锂矿资源、正负极等领域布局全面,且较早进行锂资源回收,能够有效抑制原料价格波动的负面影响。 风险提示:宏观经济与市场波动风险;新产品和新技术开发进展不及预期风险;原材料价格波动及供应风险
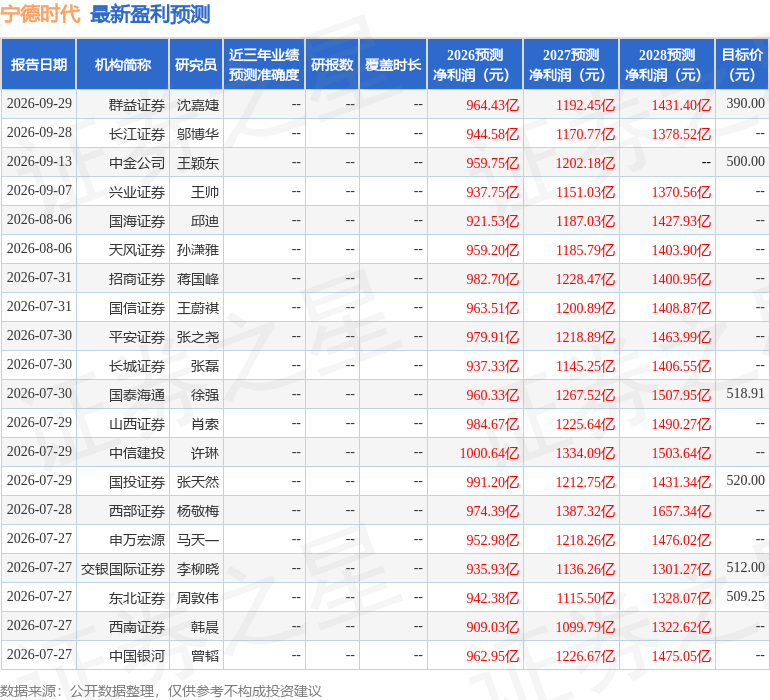
最新盈利预测明细如下:
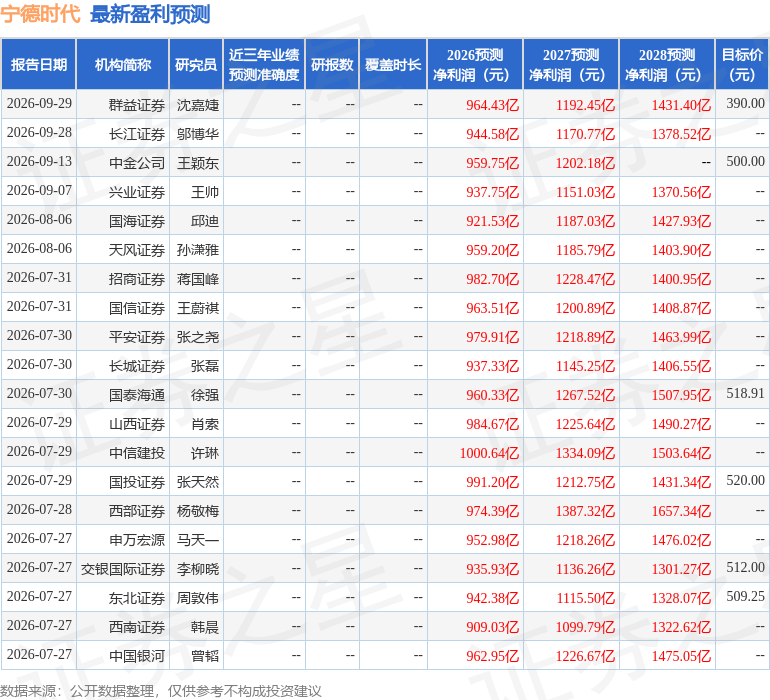
该股最近90天内共有30家机构给出评级,买入评级26家,增持评级4家;过去90天内机构目标均价为507.35。
本文数据来源于爱建证券有限责任公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96