20cm涨停!净利暴增190倍


 收藏
 举报
10月9日早盘,A股整体承压。深证成指跌2.57%,创业板指跌3.30%,全市场下跌个股超过四千家。
就在这样的盘面里,有机硅龙头东岳硅材高开后一路拉至涨停,17.15元的涨停价封到盘中未开,涨幅定格在20.01%。同一个板块内,合盛硅业涨3.99%,新安股份涨2.96%,龙头把有机硅拉出了一条独立于大盘的曲线。
10月8日晚间,东岳硅材披露前三季度业绩预告,预计归母净利润5.47亿元至5.67亿元,同比增幅落在19047.97%到19748.08%之间,约合190倍。扣非净利润预计5.89亿元至6.09亿元,上年同期为1182.13万元。
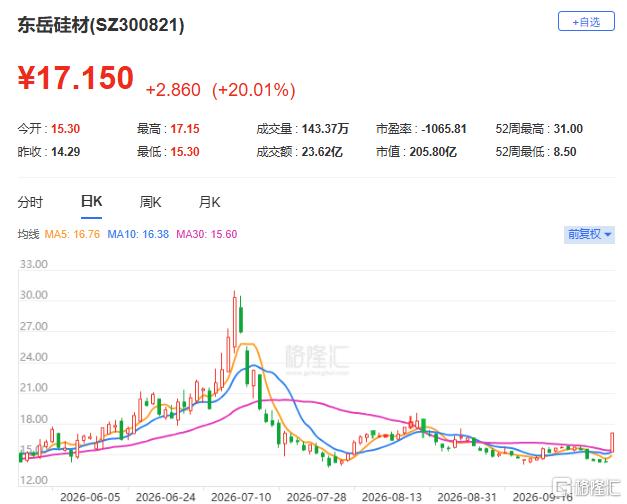
(东岳硅材股价走势;格隆汇)
单季度拆开看,上半年公司已实现归母净利润4.29亿元,三季度单季预计再贡献1.18亿元至1.38亿元,连续三个季度的利润叠起来,把公司重新推回了周期高位。
公司在公告里把原因交代得很详细。行业供需格局改善,主要产品价格上涨;成本端,工业硅采购价格同比下降,甲醇、一氯甲烷虽有上涨,整体单位生产成本依然下行,综合毛利率同步抬升。
这份利润表里有一处需要格外留意。2025年三季度,东岳硅材受「7·20」火灾事故影响当期亏损3933.74万元,去年前三季度归母净利润因此只剩285.67万元。
公司在公告中明确提示,本期利润指标与上年同期不具备可比性。190倍的增幅里,有相当一部分来自这个被事故压扁的基数。
把基数因素放一边,行业的真实变化落在价格上。生意社数据显示,10月8日有机硅DMC基准价报14400元/吨,近60天上涨10.77%,近30天上涨4.35%,处在近一年区间的高位,距年内最高的14800元/吨只剩400元空间。
价格中枢抬升,是这份业绩里更扎实的那部分支撑。
东岳硅材的底气还来自一体化。公司打通了从硅粉加工到有机硅单体、中间体,再到硅橡胶、硅油的完整链条,成本波动在内部被对冲掉一部分。需求端的场景也铺得足够宽,新能源、电子电器、建筑、汽车都在其中,此前有投资者追问AI产业链如何带动公司业务,公司的回答落在材料本身的通用性上。
估值层面,按当前价格计算,东岳硅材总市值约206亿元,滚动市盈率约24倍。同行业的合盛硅业总市值约385亿元,滚动市盈率接近60倍,新安股份滚动市盈率约29倍。
业绩驱动的行情通常走两步。先由数字落地,市场确认利润已经落到报表上;再由资金判断这份利润能维持多久。
有机硅是典型的周期品,产品价格上行时利润弹性放大得很快,价格一旦转头,反向的弹性同样凶。今天封在涨停板上的资金,买的是价格中枢继续抬升的延续,这个前提松动,股价的修正也会来得很快。DMC价格已经贴近年内高点,继续向上需要更硬的供需支持,这是眼下最需要盯住的变量。
对普通投资者来说,这类标的的难点在于判断周期位置,以及能不能在剧烈波动里拿得住。
弱市里的涨停最容易让人兴奋,而情绪最热的时候,预期往往也打得最满。把仓位和预期都放在自己承受得住的范围内,市场波动风险始终要摆在前头。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96