台积电9月营收同比大增54.6%,超预期!韬定律芯片裸片照片首次曝光!芯片ETF汇添富(516920)探底回升,连续4日吸金!


 收藏
 举报
10月9日,A股市场午后上演“V”型反转行情,三大指数全线翻红,沪指小幅收涨,创业板指收涨0.22%,盘中一度跌超3%,科创50指数微涨0.07%,盘中一度跌超4%。全市场超3200只个股上涨,成交额超1.9万亿元,较上一日放量2224亿元。科技板块分化,软件开发、电池板块涨幅居前,CPO、先进封装、存储芯片板块延续此前回调。值得注意的是,芯片ETF汇添富(516920) 已连续4日吸金3600万元,资金逢跌积极布局芯片全产业链!
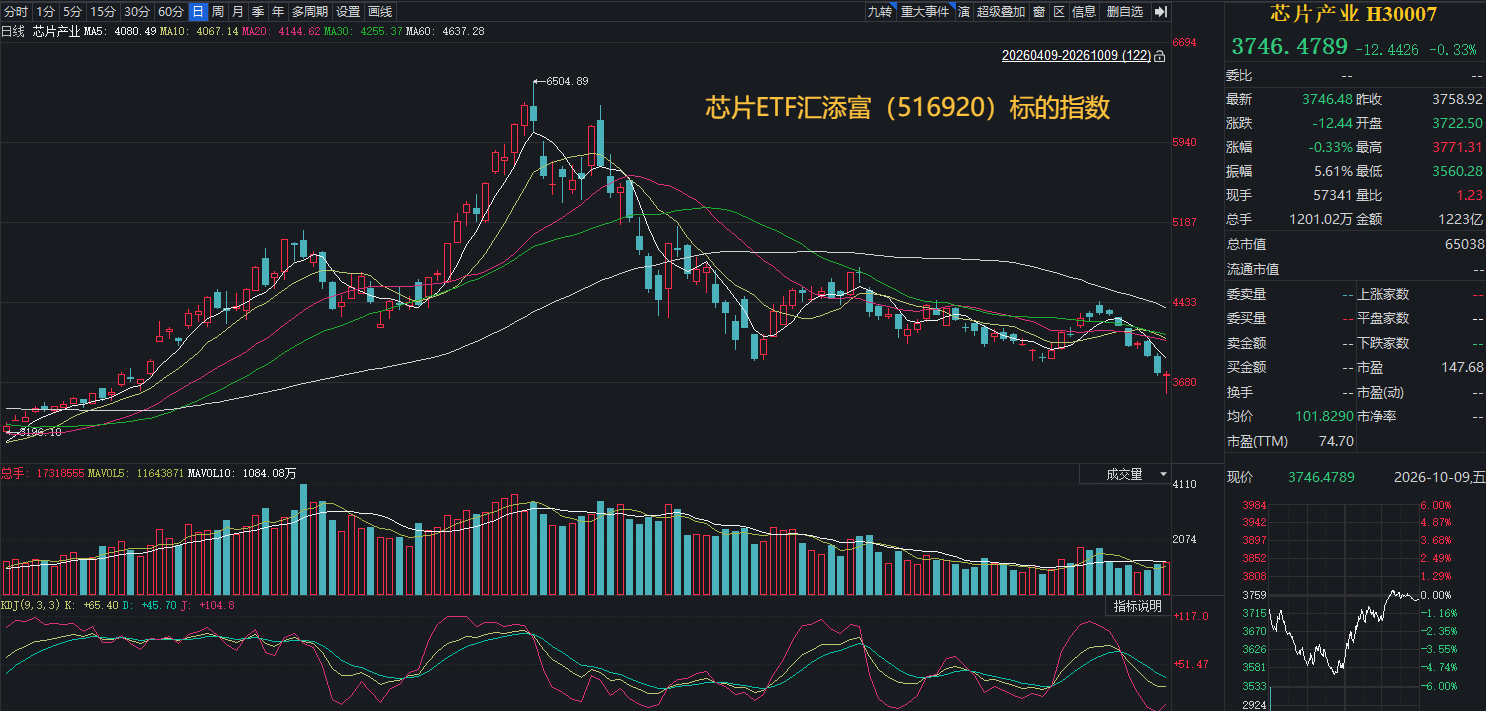
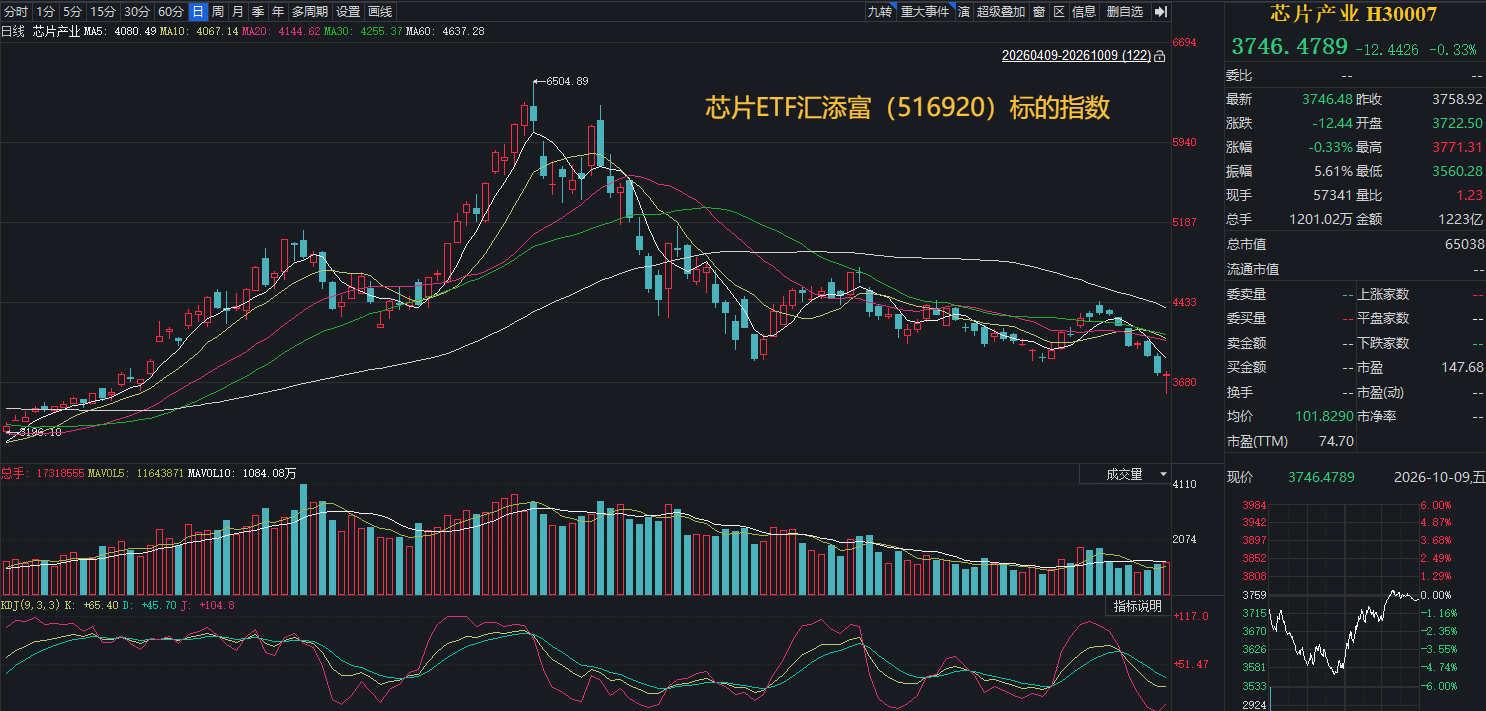
截至收盘,芯片ETF汇添富(516920)标的指数——中证芯片产业指数金针探底,尾盘在平盘处窄幅震荡,最终小幅收跌0.33%!
芯片ETF汇添富(516920)标的指数热门成分股涨跌互现:中芯国际、华海清科涨超1%,寒武纪、澜起科技、拓荆科技小幅上涨;下跌方面,兆易创新跌超2%,北方华创跌超1%,中微公司跌近1%,海光信息、长川科技小幅下跌。
【芯片ETF汇添富(516920)标的指数前十大成分股】
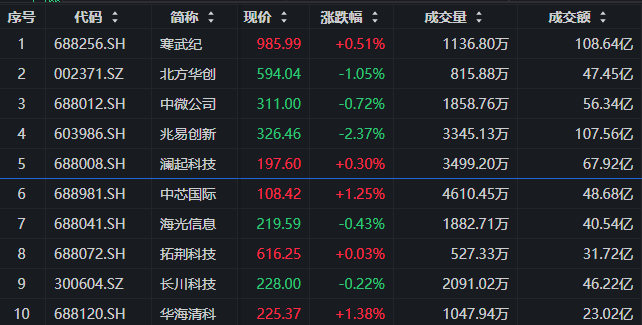
【截至收盘,注:成分股仅做展示,不作为个股推介】
消息面上,10月8日,三星发布初步业绩指引,第三季度营业利润约107.4万亿韩元,同比增长782.5%;销售额约195万亿韩元,增长126.6%,分析师预期201.9万亿韩元,这是三星电子单季营业利润首次突破100万亿韩元,也是连续第四个季度刷新历史纪录,但仍略低于部分市场预期。与此同时,因手机内存价格暴涨,三星正大幅削减第四季度智能手机供应量20%至30%。
10月8日,台积电公布的最新营收报告显示,就单月表现而言,台积电2026年9月合并营收约为新台币5118.57亿元。与2025年同期的3309.80亿元相比,实现了54.6%的大幅增长;相较于2026年8月份,营收则出现了0.6%的微幅回落。
台积电截至9月的第三季度营收达1.49万亿新台币(约467亿美元),同比增长51%,超出分析师平均预期的1.46万亿新台币。
拉长周期来看,台积电在2026年前三个季度的整体营收表现亮眼。2026年1月至9月,公司累计营收已达到新台币38987.27亿元,较去年同期实现了超四成的大幅跨越。
昨日,A股光芯片板块大幅下挫,长光华芯、源杰科技双双20%跌停,仕佳光子跌逾17%,长芯博创跌逾13%,东山精密10%跌停。
“韬”芯片近日再传新进展。半导体分析机构Kurnal Insights发布了国产芯片巨头的麒麟9050 Pro(Hisilicon Hi36E0)芯片的裸片照片(Die Shot),首次从物理层面清晰展示了这款基于华为“韬定律”逻辑折叠(LogicFolding)技术的全新SoC的内部结构。这款SoC采用两个尺寸相同的Die进行垂直堆叠,并通过逻辑折叠技术,将运算逻辑与SRAM、缓存存储分散到不同硅层,有望在不完全依赖先进制程微缩的情况下,进一步提高芯片的整体运算密度。
据报道,博通正在为其与OpenAI合作开发定制人工智能(AI)芯片项目安排超过500亿美元的融资。该报道援引知情人士称,阿波罗全球管理和黑石集团是洽谈参与这笔融资的贷款机构之一。与此同时,甲骨文也在与阿波罗和高盛商谈,为购买芯片筹措资金。
【算力芯片:新品迭代提速,存储带宽成为性能突围的关键】
国产AI芯片的产品节奏正在加快。中原证券指出,阿里新一代自研芯片V900将在2027年一季度上市,较原先计划提前两个季度,2027年即将上市的昇腾960同样计划提前。
新品发布计划前置,反映的是国内算力投入持续加速。中原证券指出,排名前十的智算企业及机构智算总规模达到1266 EFLOPS,占全国总规模的57.9%,呈现高度集中化特征。阿里计划将全球数据中心容量从2022年的2GW提升至2032年的20GW。算力基础设施持续扩张,为国产AI芯片提供了需求基础,也推动芯片产品迭代提速。
然而,芯片性能的提升,并不只取决于计算核心。国海证券指出,HBM在AI芯片中扮演核心配套内存组件角色,其带宽与容量直接影响大模型的推理与训练效率。推理场景中若带宽不足,GPU将长时间处于等待状态;训练场景中,前向与反向传播所需数据均通过HBM流转,HBM的带宽与容量直接决定大规模模型的训练效率与可扩展性。
从技术演进看,国海证券指出,HBM凭借3D堆叠架构具备超高带宽、高能效比和低延时三大核心优势,HBM3E单堆栈带宽已达1.2TB/s,HBM4预计跃升至2.0TB/s。由此可见,国产算力的竞争已不只是芯片计算性能的比拼,更是计算能力与存储带宽能否协同提升的考验。当芯片新品加速推出,HBM供应及配套能力的重要性也随之上升。
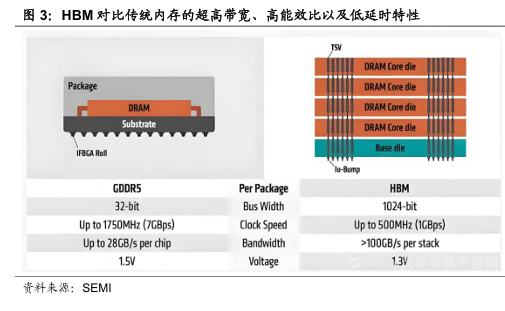
(来源:中原证券20260930《计算机行业月报:国产芯片发布计划大幅提前,算力投入呈现加速趋势》;国海证券20260916《国产算力的HBM供应何解?》)
【半导体设备:AI扩产打开空间,国产替代迈向纵深】
随着AI芯片架构持续升级,设备需求正受到扩产与工艺复杂度提升的双重拉动。方正证券指出,受益于器件架构复杂度提升、先进及异构封装加速渗透,以及AI与HBM对性能的严苛要求,设备需求继续保持强劲增长。据SEMI报告,预计2026年全球半导体设备销售额达到1659亿美元,同比增长23.2%;到2028年市场规模将达到2295亿美元,实现连续五年增长。 这一增长预期主要来自AI基建投资加速,以及高计算密度、HBM和更复杂器件架构所需的逻辑、存储与后端技术投资增加。
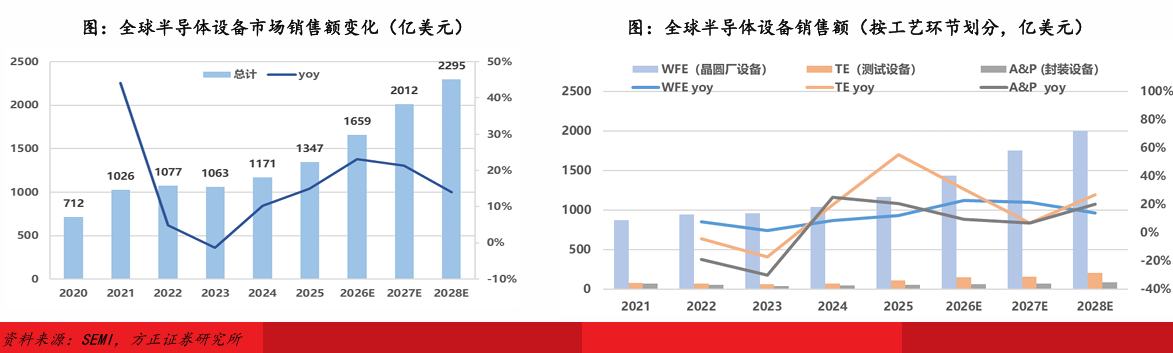
更值得关注的是,技术升级正在改变设备需求的形成方式。方正证券指出,芯片制造工艺升级使晶圆制造的复杂度和工序量大幅提升,为保证产能,产线上需要更多设备。 在FLASH存储芯片领域,主流制造工艺由2D NAND发展为3D NAND,结构复杂化也带动薄膜沉积设备需求逐步增加。
需求增长之外,国产设备的供给能力也在改善。方正证券指出,国内半导体设备厂商经历多年产品打磨,在刻蚀、沉积、清洗、CMP等领域已经取得国产化率提升的突破,部分厂商甚至实现从国产替代到出口的跨越,并有多家头部企业向平台化发展。
这意味着,半导体设备的长期机会不仅来自新增产线建设,也来自制造工艺升级带来的设备用量提升,以及低国产化率环节的持续突破。AI提供需求增量,技术迭代提高设备需求强度,国产替代则决定国内厂商能够承接多少产业价值。
(来源:方正证券20261007《AI带动半导体设备需求增长,国产替代加速》)
一键布局“科技之矛”,首选芯片ETF汇添富(516920)!芯片ETF汇添富(516920)跟踪的中证芯片产业指数包含芯片板块50只龙头股,综合覆盖设备材料、晶圆代工、设计、封测等芯片全产业链环节!
值得重点关注的是,芯片ETF汇添富(516920)的管理费率为0.15%,托管费率0.05%,为芯片主题ETF中费率最低档品种,仅为市场主流费率——“管理费率0.5%,托管费率0.1%”的三分之一,拉长时间看省到就是赚到!
风险提示:基金有风险,投资需谨慎。芯片ETF汇添富(516920)属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96