麦当劳股价预测:AI定价工具面临反垄断诉讼,MCD能否守住230美元?



 收藏
 举报
TradingKey - 美东时间10月8日,麦当劳(MCD)收涨2.61%,报236.90美元,股价较3月2日创下的341.75美元52周高点下跌30.68%。
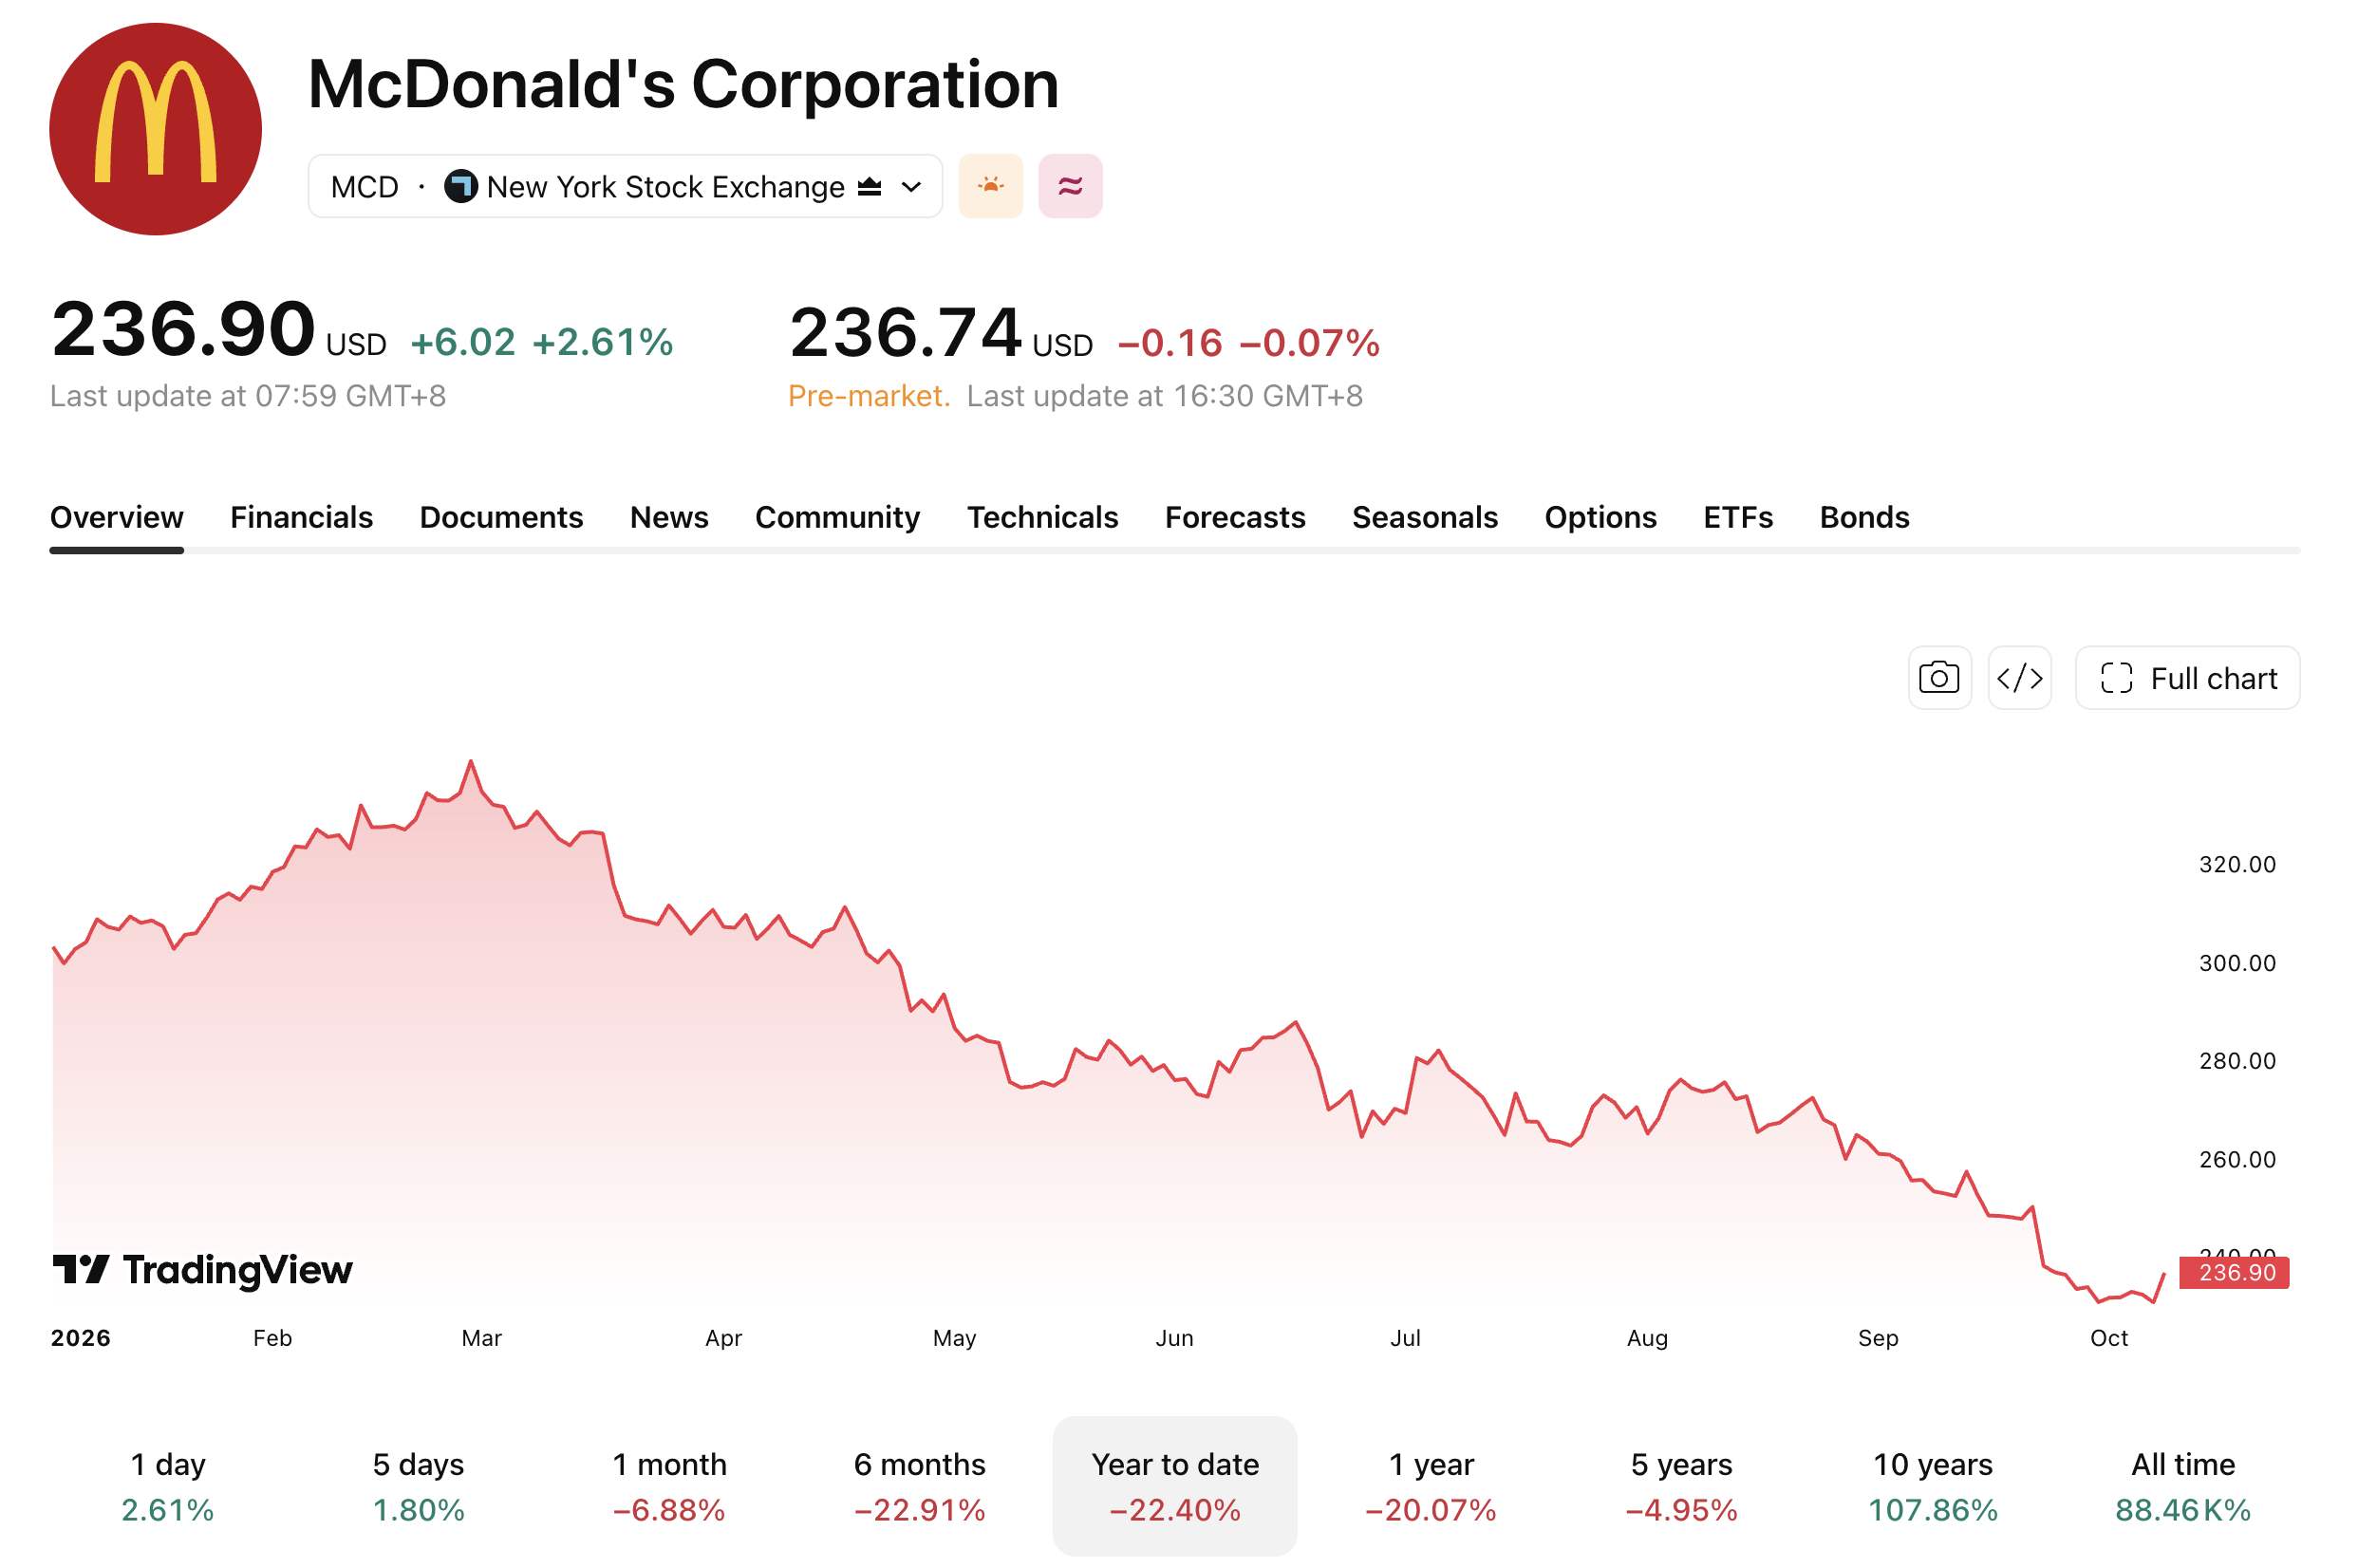
【来源:TradingView】
麦当劳9月公布NEXT计划后,股价仍处于年内低位。市场正评估美国客流能否恢复,以及加盟商支持、餐厅改造和技术投入能否提高运营效率。近期出现的AI定价建议系统面临反垄断诉讼,则增加了新的法律不确定性。
美国业务增长放缓,85亿美元投入回报待验证
麦当劳第二季度营收同比增长3.7%至71亿美元,调整后每股收益为3.38美元。全球同店销售增长1.3%,其中美国市场增长0.8%,低于上年同期的2.5%。
管理层将美国业务表现低于预期归因于门店执行不稳定、营销效果不足和数字优惠减少。公司随后任命Skye Anderson为美国业务总裁,并增加低价套餐和个性化优惠,以改善客流和订单量。
按照NEXT计划,麦当劳将在2036年前通过租金减免和资本支持等方式,为加盟商累计提供约85亿美元,其中约50亿美元计划在2030年前投入,主要用于餐厅现代化、技术部署和运营改善。
公司计划到2030年将鸡肉和饮料品类的市场份额分别提高1.5个百分点,将调整后营业利润率提升至50%出头至中段,并实现约250个基点的餐厅层面效率提升。按照公司测算,这相当于美国平均每家门店每年增加约10万美元现金流,加盟商完成配套投入后的回收期约为四年。
美国同店销售、客流变化和单店现金流,将是检验NEXT计划成效的主要指标。
AI定价建议系统面临反垄断诉讼
10月2日,一名消费者在伊利诺伊州联邦法院对麦当劳提起拟议全国性集体诉讼。原告指控,麦当劳的AI定价建议系统汇集加盟门店的非公开销售数据,可能促成相互竞争的加盟商协调价格,违反美国反垄断法。
麦当劳否认相关指控,称该系统只提供经营信息和定价建议,不会自动设定或协调价格,菜单价格仍由加盟商独立决定。
案件仍处于早期阶段,法院尚未就指控或集体诉讼资格作出裁定。原告要求获得赔偿,并禁止麦当劳执行可能限制竞争的相关安排。案件对公司财务和经营的影响目前尚无法确定。
MCD技术分析:229—230美元成为关键支撑区
以股息复权后的3月2日盘中高点约335.18美元至10月5日低点229.20美元计算,斐波那契0.236、0.382、0.500和0.618反弹位分别约为254.21、269.68、282.19和294.69美元。
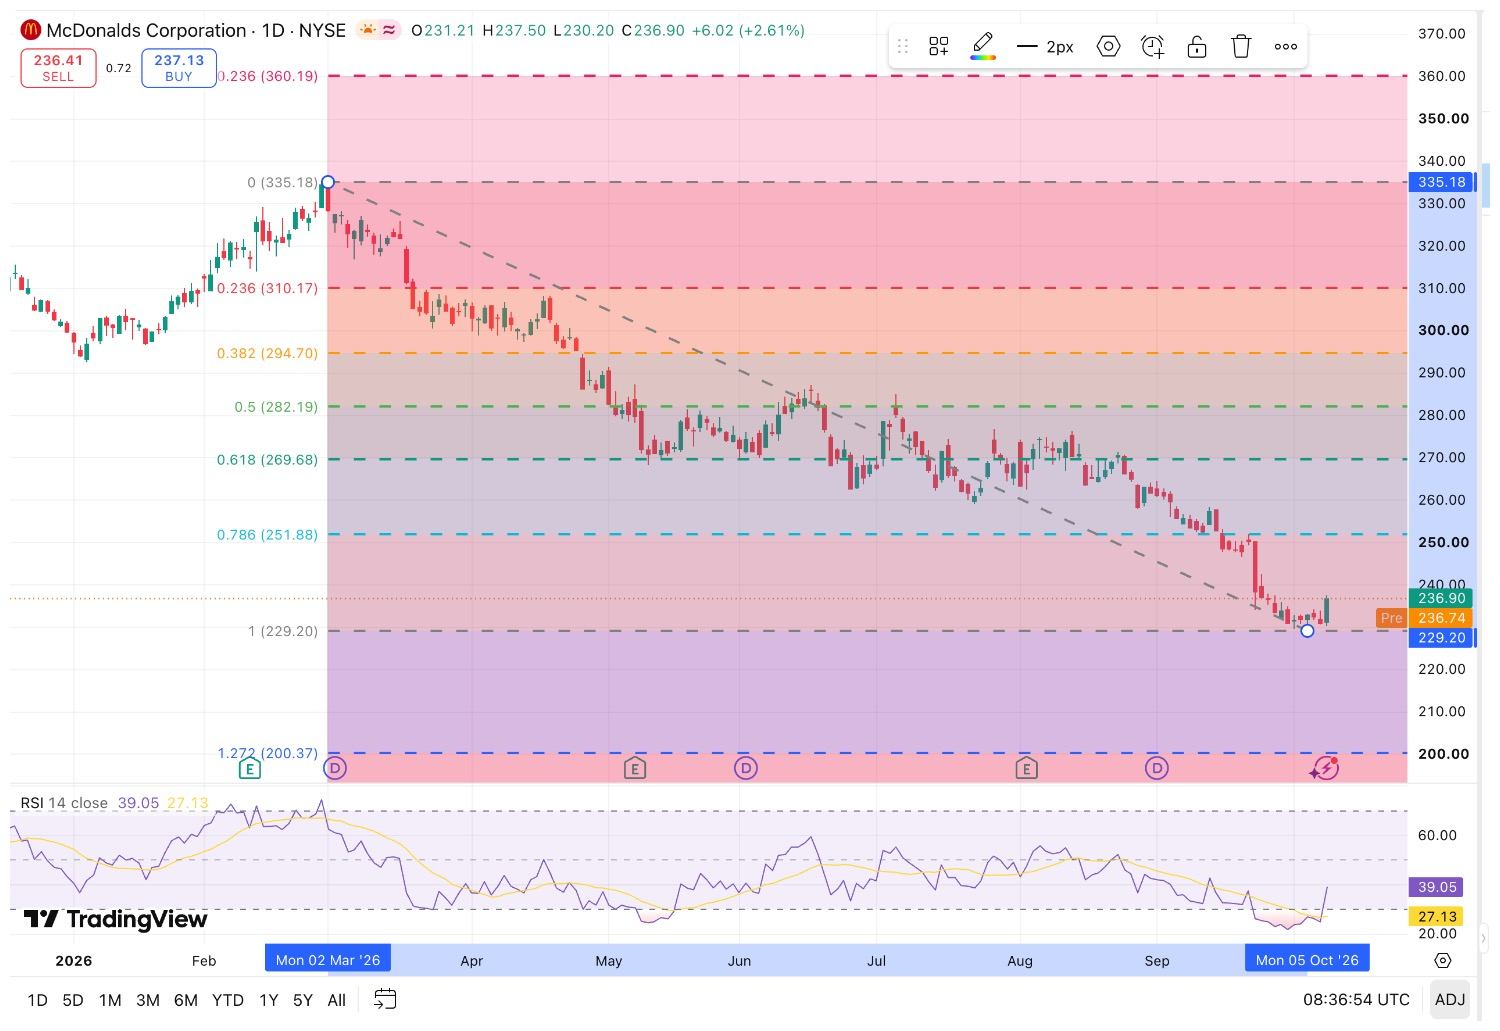
【来源:TradingView】
截至10月8日收盘,MCD的14日RSI约为39,处于弱势区间,但已脱离30以下的超卖区域。股价仍低于20日、50日和200日均线,中期下跌结构尚未扭转。
上行方面,240—242美元是首要压力区。若日线收盘站稳,可进一步关注250美元和254—256美元;突破后,下一压力位在269—270美元附近。
下行方面,229—230美元是近期关键支撑区。若收盘跌破229.20美元,股价将创出本轮调整新低,下一观察位可看向220美元整数关口。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96