惠普(HPQ)股票10月9日盘中下跌7.08%:原因全解读



 收藏
 举报
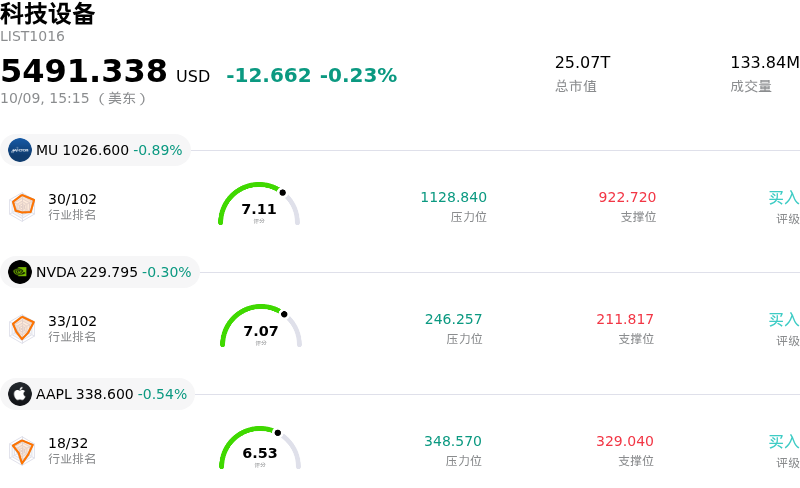
惠普 (HPQ) 盘中下跌7.08%, 所属行业科技设备下跌0.23% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 0.89%;英伟达 (NVDA) 下跌 0.30%;苹果 (AAPL) 下跌 0.54%。
今日是什么导致了惠普(HPQ)股价下跌?
惠普(HP Inc.)股价承受的剧烈下行压力,主要源于行业研究机构 IDC 和 Omdia 发布的第三季度全球个人电脑出货量初步报告表现惨淡。数据显示,全球 PC 出货量出现严重的两位数同比萎缩,打破了以往的季节性增长模式。在主要 PC 厂商中,惠普的出货量降幅最为严重,表现显著跑输行业整体水平。这一大幅下滑源于上半年激进的补库存举措提前透支了需求,随着终端用户需求趋弱,导致下半年渠道供过于求。
在需求放缓的背后,是零部件成本的上升(尤其是内存芯片和存储组件),这迫使硬件价格走高并抑制了消费者的购买意愿。高企的供应链成本压缩了惠普个人系统部门的营业利润率。此前管理层对全年利润目标给出了谨慎展望,且市场预期行业出货量将持续萎缩,而成本压力进一步加剧了市场的担忧。此外,作为惠普现金流支柱的打印业务部门继续面临持续的结构性阻力,加剧了市场对涨价已无法弥补出货量萎缩的担忧。
行业不利因素交织之下,机构情绪日益转向谨慎,导致分析师纷纷下调评级。市场担忧的核心在于企业 PC 换机周期等临时利好因素的消退,以及利润率可能进一步受压的风险。此外,公司高管近期在公开市场减持股票的行为加剧了投资者的不安。鉴于惠普自身出货量降幅超过了行业整体趋势,投资者正在重新评估其估值倍数,以反映更低的增长假设和持续存在的盈利风险。
惠普(HPQ)技术分析
惠普 (HPQ) 技术面来看,MACD(12,26,9)数值-0.483,处于中性状态,RSI数值42.973处于中性状态,Williams%R数值99.064处于超卖状态,注意关注。
惠普(HPQ)基本面分析
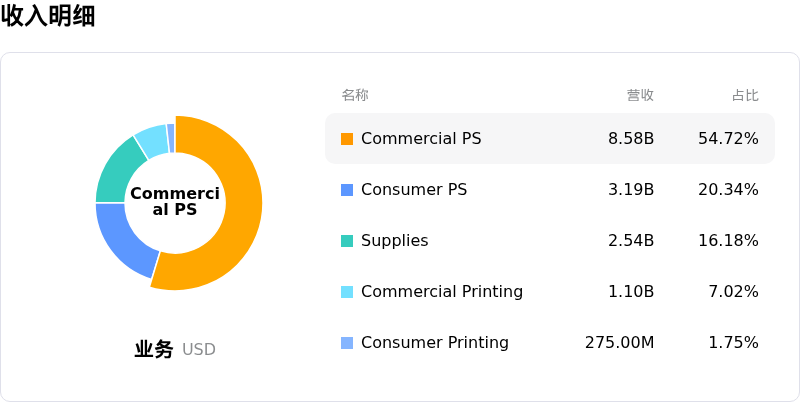
惠普 (HPQ) 处于科技设备行业,最新年度营业收入$55.30B,处于行业5,净利润$2.53B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$26.69,最高价为$33.80,最低价为$19.00。
关于惠普(HPQ)的更多详情
公司特定风险:
- 全球PC出货量大幅萎缩:最新的初步市场数据显示,全球PC出货量同比下降20.1%,其中惠普在主要厂商中降幅最为剧烈,同比下降近31%,引发盘中剧烈抛售压力。
- 零部件通胀挤压利润率:存储芯片零部件成本激增,将个人系统部门的营业利润率压缩至4.6%,因大幅上调终端价格未能完全抵消投入成本,同时也抑制了消费者需求。
- 打印部门面临结构性逆风:由于办公需求停滞以及商用硬件价格竞争加剧,惠普传统上具备高现金流生成能力的打印部门持续面临长期衰退和利润率侵蚀。
- 暂不提供业绩指引与高管减持:由于PC市场疲软,管理层决定暂不提供2027财年的财务指引,加上近期Form 144文件披露的高管股票减持,加深了机构对该公司增长轨迹的谨慎态度。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96