甲骨文股价预测:AI数据中心延期加剧债务压力,ORCL面临哪些风险?



 收藏
 举报

TradingKey - 甲骨文(ORCL)的AI基础设施扩张正面临新的考验,随着多个大型数据中心项目遭遇电力供应瓶颈,公司原本寄望于快速兑现的云计算收入可能被迫推迟,而前期投入的融资成本和债务偿还压力却不会因此消失。
摩根士丹利在最新信贷分析中指出,数据中心延期可能拖慢甲骨文收入确认和现金回收的速度,同时使部分融资需求集中在2028年前后。如果项目进度与原计划出现较大偏差,公司可能需要在短期内投入更多资金完成设施建设和设备部署,进一步增加资金管理难度。
电力供应是当前项目推进面临的主要障碍之一。
甲骨文位于威斯康星州的Lighthouse数据中心项目受到电力审批进度影响。摩根士丹利预计,该项目获得实际供电的时间可能推迟至2028年年中,晚于此前预计的2027年下半年。
新墨西哥州的Jupiter项目也面临能源供应问题,甲骨文正在评估通过卡车运输压缩天然气的替代方案,但这一方式的成本可能达到管道输气的数倍,增加项目后续运营负担。
项目延期可能影响甲骨文规模庞大的合同储备兑现,公司目前拥有约6380亿美元的剩余履约义务(RPO),即已经签订合同但尚未确认为收入的金额。
与此同时,信用市场已经出现值得关注的信号。10月8日,甲骨文五年期信用违约掉期(CDS)收于261个基点,创下历史新高。CDS价格上升意味着市场为对冲公司潜在信用风险支付的成本增加。
此外,甲骨文长期债券价格承压,融资成本也面临上行压力。尽管公司目前仍维持投资级信用评级,但投资者正在更加谨慎地评估其AI投资能否按预期产生收入,以及高额资本开支对资产负债表的影响。
甲骨文股价技术分析
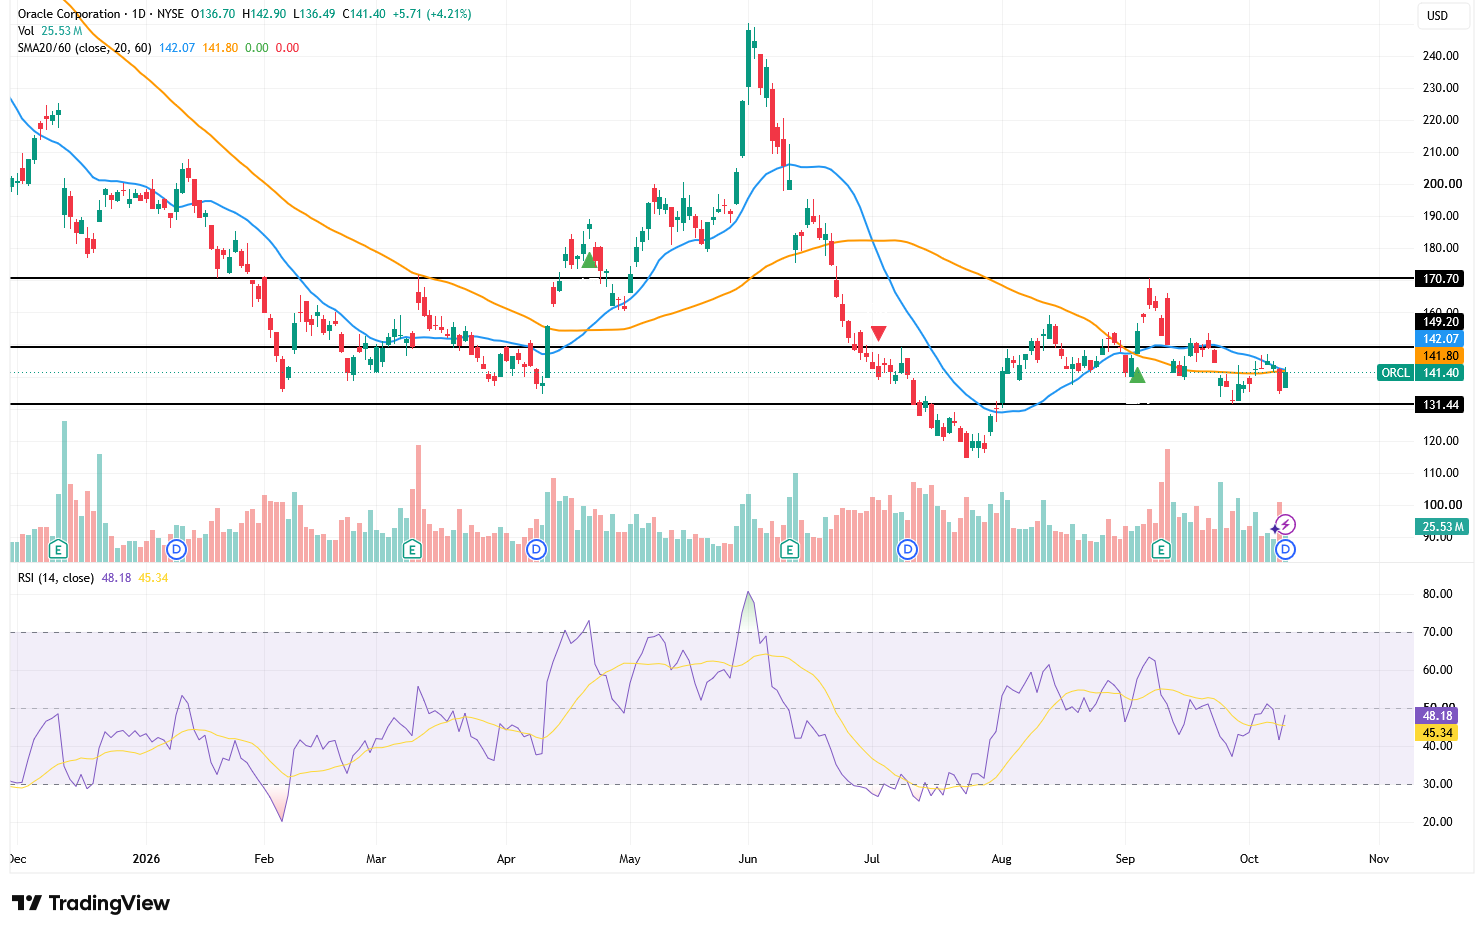
来源:TradingView
从日线走势看,甲骨文股价最新上涨4.21%,收于141.40美元,但仍略低于20日均线142.07美元和60日均线141.80美元。两条均线已经高度靠拢,说明多空力量趋于均衡;如果20日均线向下跌破60日均线,将形成偏空信号,可能进一步压制市场情绪。
ORCL自9月初冲高至约168美元后持续形成更低的反弹高点,短期下降结构尚未完全扭转。目前142—145美元构成第一道压力区,股价只有放量站稳145美元,才有机会进一步挑战150—152美元;突破后可看向158—160美元。
下方首先关注136—138美元支撑区。若股价跌破136美元,可能进一步回踩130—133美元;该区域失守后,下行目标将指向125美元,极端情况下不排除重新测试7月低点116—120美元。
RSI目前为48.18,虽然高于平滑信号线45.34,显示短线动能有所恢复,但仍未站上50,暂时不足以确认趋势反转。成交量也没有明显放大,意味着买盘信心仍然有限。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96