市值暴涨五倍!老牌瓷企变身民营船王


 收藏
 举报
本文作者 | 弗雷迪
数据支持 | 勾股大数据(www.gogudata.com)

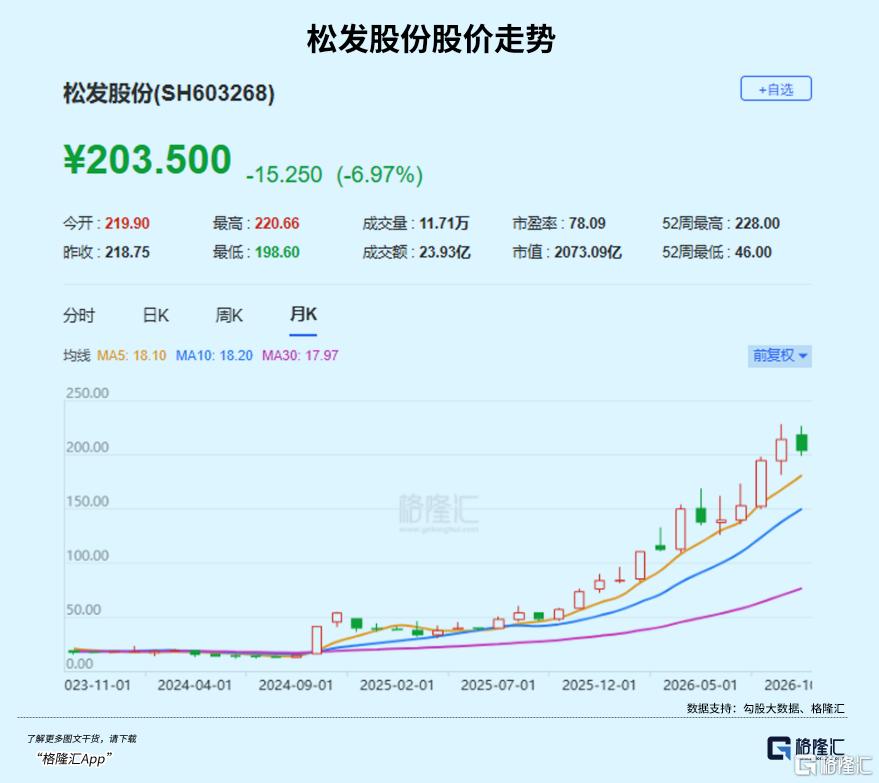
从2025年4月启动重大资产重组迄今,短短一年多时间里,松发股份的股价暴涨了近5倍,近3年更是一只“十倍股”。
就在重组前夕,这家老牌日用瓷企还在退市边缘挣扎,股票一度变更为“*ST松发”,似乎已坠入冰点。
然而,仅仅一年多的时间,它竟抹去颓势,摇身一变跃升为二级市场上炽手可热的造船巨头。
作为如今两千亿市值的资本宠儿儿,接下来的问题是,它要靠什么来撑起这个估值溢价?
01
陶瓷厂变身造船厂
要理解松发股份近三年的股价走势,最不应该忽视它的业务转型。
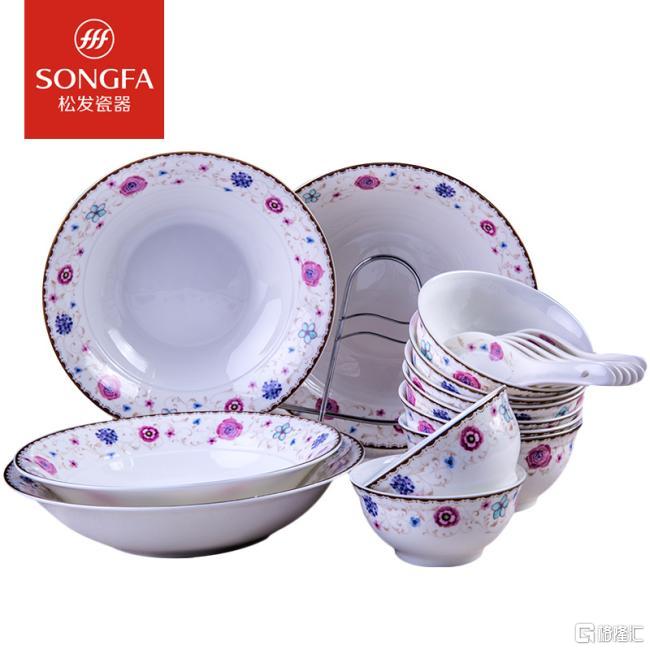
公司的起点可以追溯至创始人林道藩在广东潮州的创业历程。基于当地的陶瓷产业基础,公司逐步打造出松发陶瓷品牌,主营国宴用瓷及礼品瓷业务,并于2015年在上交所主板挂牌上市。
但上市后,随着传统陶瓷市场需求见顶,公司尝试通过收购教育类资产进行转型,但相关计划并未顺利推进。主业增长乏力导致公司股价在二级市场持续回落。
2018年8月,民营石化企业恒力集团出资约8.2亿元受让公司控股权,实际控制人变更为陈建华、范红卫夫妇。
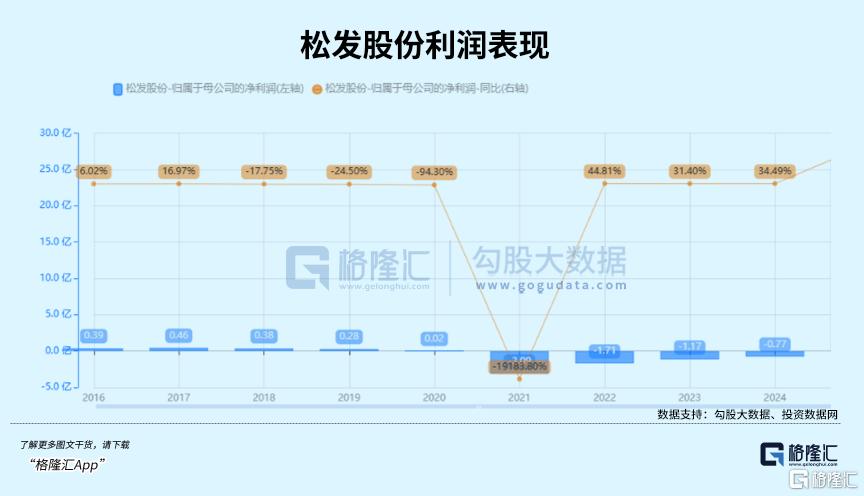
但在入主初期,公司原本的陶瓷业务盈利状况并未改善,2021年至2024年间出现连续亏损,并于2025年4月底因业绩触及退市风险警示条件而被实施“*ST”处理。
在面临退市风险的背景下,公司启动了重大资产重组。重组方案全面剥离了原有的陶瓷相关资产,同时置入恒力重工100%股权。
恒力重工的核心资产源自对原韩国STX(大连)造船资产的收购与整合,并在成立后快速承接了包括地中海航运超大型集装箱船及恒力集团油轮在内的订单,交易金额超230亿元。
通过本次资产重组,松发股份的实际主业由传统日用陶瓷转向大型船舶制造。
随着相关资产注入的落地以及造船行业整体进入景气周期,市场的估值基准也发生变化,公司股价在三年周期内实现了累计约十倍的涨幅。
02
造船业的黄金周期
即使站在2026年,全球造船业的上行周期仍在持续,从订单到价格,再到船厂排期,都还没有出现转向迹象。
根据高盛分析,克拉克森新船价格从2020年的10、2023年的25上升到2025年的35,2027年以后才逐年小幅回落。
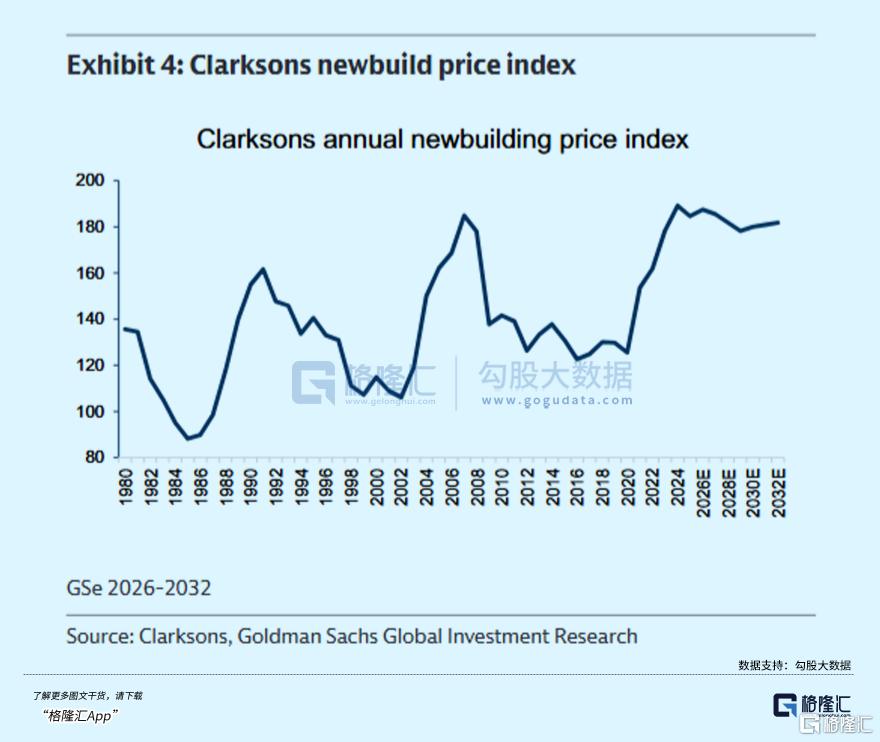
价格在高位停留这么久,说明船东的下单意愿和船厂的盈利空间都还没有被逆转。
从需求端来看,老船替换作为更重要的支撑,比以往单纯的“增量贸易”更抗衰退。
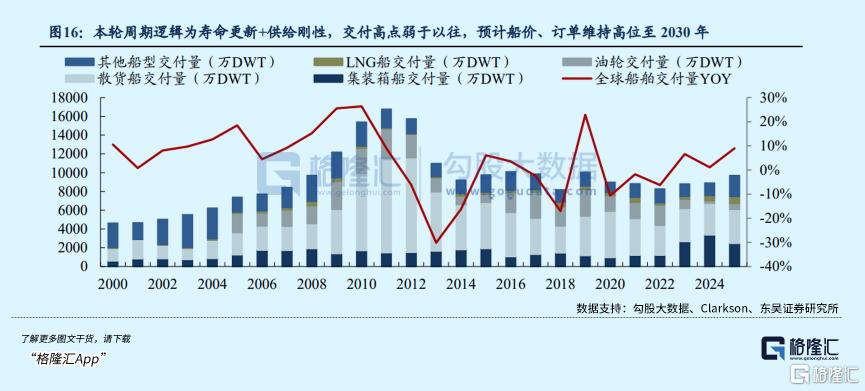
据统计,2026年至2032年,全球新订单预计约5.59亿CGT,其中老船替换贡献52%,贸易增长33%,脱碳15%。
2006年至2012年交付高峰期的船舶,从2026年起陆续超过20年船龄,这批运力需要被更环保、更高效的新船替代,属于必须发生的更新,而不是贸易景气带来的短期增量。
而且,船东还可能下出比真实替换需求更多的订单,这使得需求在替换、贸易和脱碳之外,又多了一层主动扩张的推动。
因为航运盈利改善之后,船东资产负债表更强,就越有动力通过新船来守住或争夺份额,集装箱船是最明显的例子。
截至2026年1月,集装箱船东的盈利相当于新船造价的约32%,仍处在历史偏高水平,而全球集装箱船手持订单占船队比例已从2024年的42%升至75%,说明下单规模已经超出替换老船的范畴。
而恒力自己也吃到了这轮订单,2026年6月和7月,公司分别新接210万CGT和160万CGT的集装箱船订单,6月至8月集装箱占新接订单CGT的比重达到70%至95%。
公司的集装箱船全球份额也从2022年四季度的1%升至2026年三季度的24%,是主要船型里提升最快的一个。
支撑造船周期景气度的另一端,供给端的扩产速度缓慢,这导致了订单周期越来越长。2026年全球活跃船厂产能预计6250CGT,同比只增8%,而当年新订单量达到8470CGT,同比增长25%。
用一个指标来量化,就是订单覆盖年数。它指的是手持订单量除以船厂一年的产能,用来衡量按当前速度现有订单还够船厂干几年。
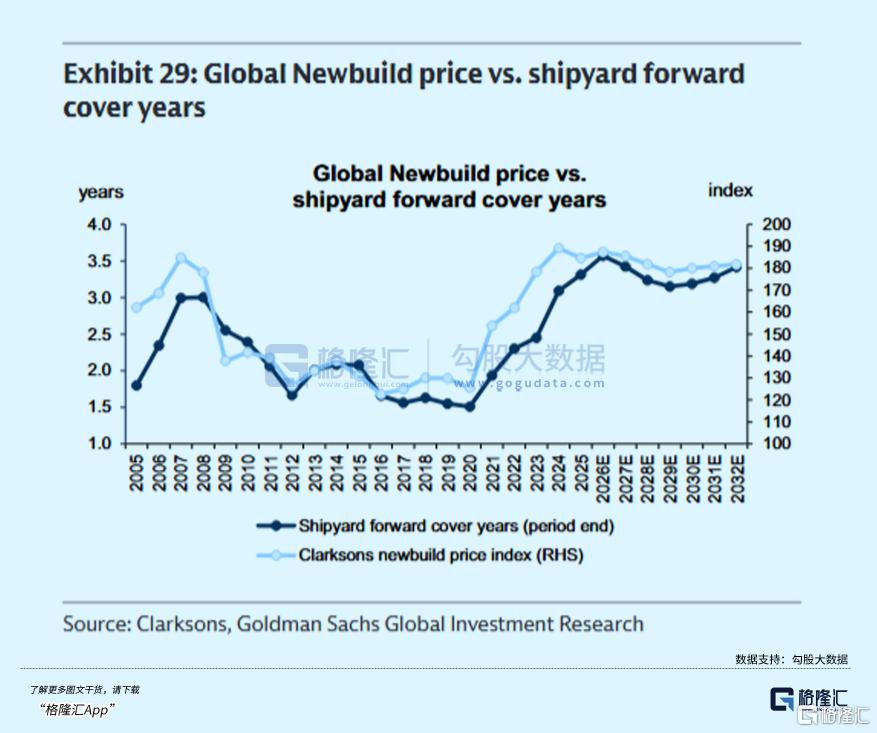
以2026年为例,全球手持订单2.23亿CGT除以6250万CGT的活跃产能,约等于3.6年,等于船厂手里的活已经排到2029年以后。
船位排得这么满,说明市场缺的不是订单,而是可用产能,这直接托住了新船价格。
人们关注造船公司的主要逻辑,就是这些公司在通过订单锁定未来收入。2026年底全球手持订单预计升至2.23亿CGT,同比增长13%,到2028年,交付量从2026年的5100万CGT增至6900万CGT。
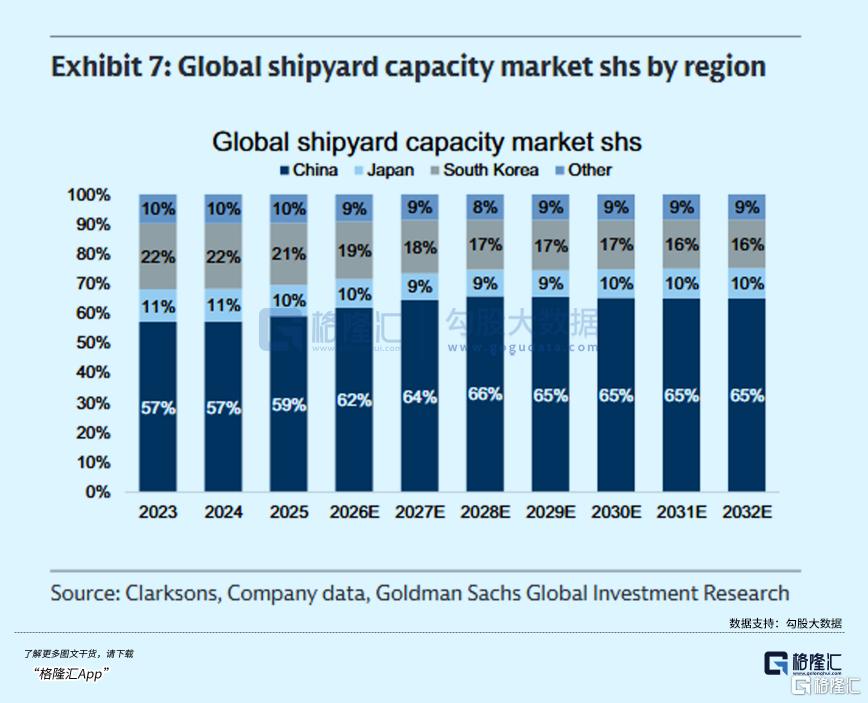
这其中,中国船厂承接了大部分新增订单,供给紧张主要集中在中韩。对于松发股份而言,这就是扩产和接单被看好的行业前提。
03
资金在关注什么?
前面提到了,今天看松发股份这家公司,实质上是在看恒力重工的造船业务,而不是它名义上的陶瓷标签。
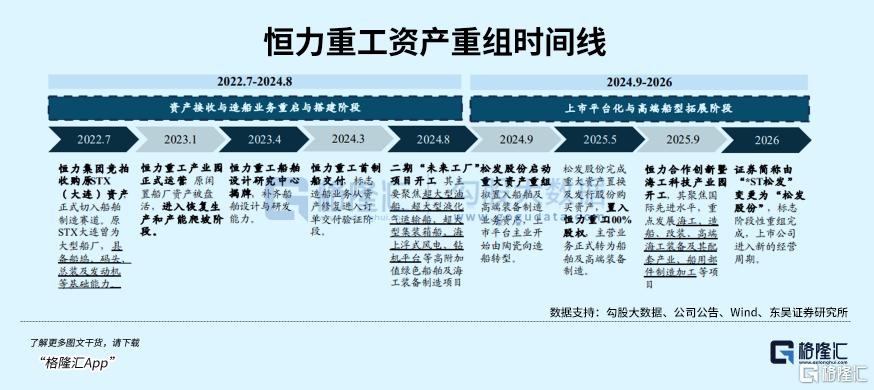
恒力重工的造船业务从2023年一期投产起步,当年新接订单还很有限,是一家几乎没有交付历史的新船厂。随后二期跟进,产能逐年抬升,产品也从早期的散货船逐步切向集装箱船和气体船,构建起覆盖超大型船舶和高端装备的制造能力。
大股东恒力集团在2022至2024年间累计下了8艘新船订单,帮它度过初期爬坡,最近又追加2艘LNG船订单,帮它切入目前由韩国船厂主导的高价值船型。
这段经历说明的不只是有人给单,更是公司能从零把船造出来、交出去。新签订单的爆发让公司业绩在2024年迎来拐点,后面随着产能扩张节奏同步增加。
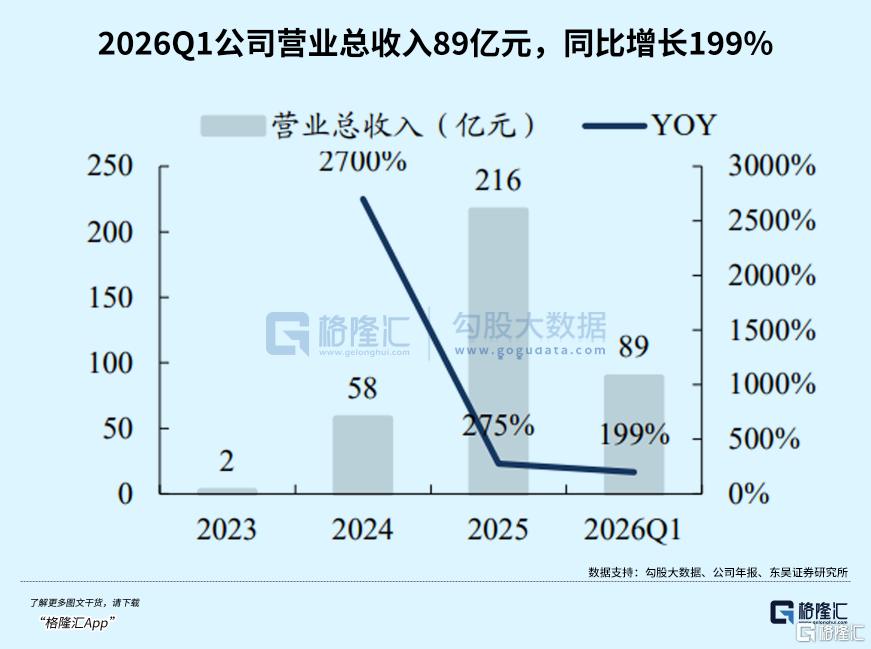
但真正让资金把注意力集中过来的,是随着2026年6月三期干船坞投产后,公司手持订单快速累积,全球产能份额累积到了8%左右。
接下来三期还有两个船台将在2026年底运营,四期两个干船坞将在2027年初加入,建成后总产能接近翻倍,理论上可以同时建造多艘大型集装箱船。
产能释放之后,交付量会跟着上台阶,这是未来营收和利润规模扩张最直接的驱动力。
对比行业平均的订单覆盖年数,公司扩产之后的接单弹性优势凸显。
因为产能扩得快,而订单是逐步积累的,公司在手订单按新产能折算后,只够干两年左右,低于全球同行普遍三年以上的水平。这意味着2029年及以后还有不少空船位可以接新单。
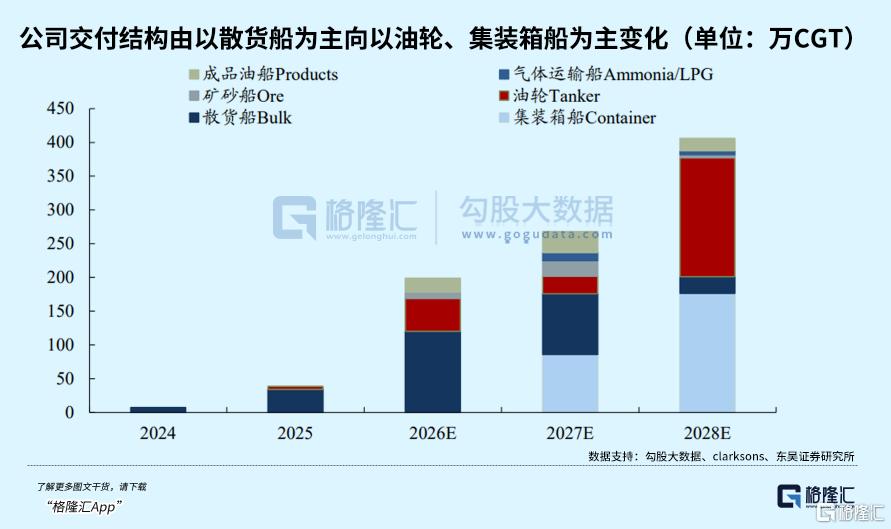
在行业普遍排满、船东急着找产能的情况下,空船位就是一种竞争力,公司可以更从容地挑选集装箱船、气体船这类高附加值订单,而不是被动接低毛利散货船。
于是订单结构的变化又会传导到利润端。
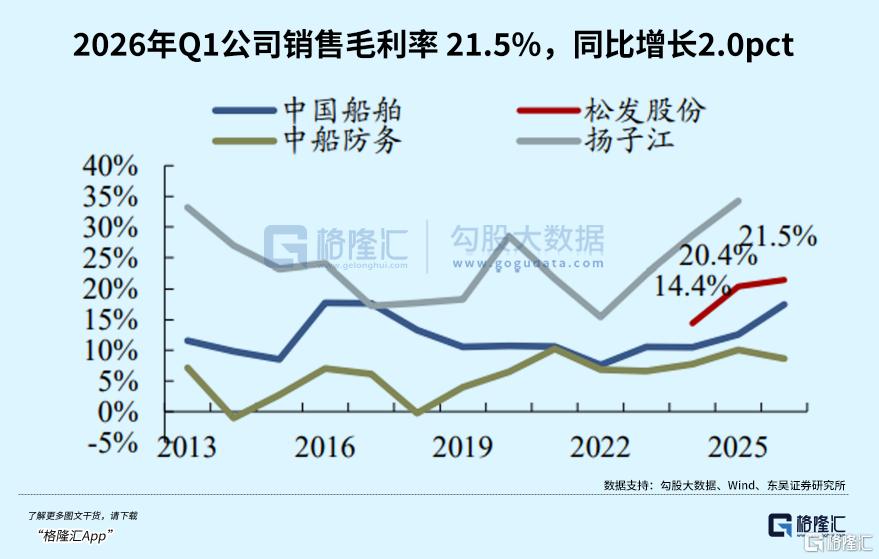
随着集装箱、成品油轮和气体船占比提升,加上新建的大型干船坞更适合造大船、效率更高,公司造船毛利率有望从2025年的双位数抬升到接近三成。
全球造船业处上行周期,行业供给偏紧。恒力作为新进入者,四年间产能份额快速提升。在手订单仅够干两年的情况下,未来还有大量空船位以吸收周期内的新增需求。同时产品从散货船转向集装箱/LNG等高端船,所以利润还有扩大的趋势。
04
尾声
从陶瓷到造船,松发股份完成了一次教科书级的重塑,也接住了这轮造船业超级周期的红利。
以上因素叠加起来,让市场可以看到一个清晰的上涨驱动逻辑,即“周期景气—低排期接单弹性—产品高端化提利—盈利兑现”。
但需要注意的是,相较于目前的静态估值,市场现在对公司未来的盈利预期非常的高,可在完成估值重塑与股价修复后,市值能否承受得住市场波动,要看公司能否在未来几年内保持稳健的经营状态。
毕竟造船业具有强周期属性,目前的高景气度受全球运力替换和绿色转型驱动,一旦宏观经济放缓或海运需求回落,新船订单增长动能可能承压,公司未来预期也会随之变化。(全文完)


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96