开源证券:给予联检科技买入评级


 收藏
 举报
开源证券股份有限公司周佳,王悦近期对联检科技进行研究并发布了研究报告《中小盘信息更新:综合检测平台转型再落一子,控股华周智能战略布局机器视觉》,给予联检科技买入评级。
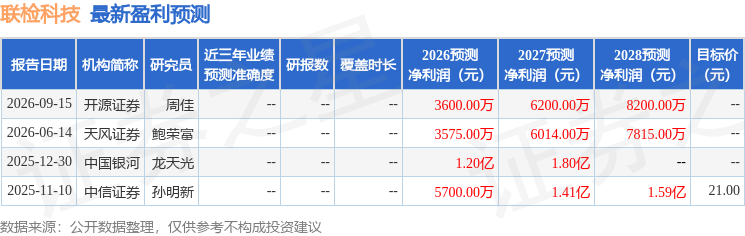
联检科技(301115) 联检科技拟现金不超3.25亿元控股华周智能,战略切入机器视觉硬科技 公司公告拟以现金收购华周智能42.41%股权并向其增资取得15.10%股权,通过本次收购公司或切入高端检测仪器装备领域,以机器视觉硬科技卡位打开第二增长曲线。我们看好公司作为从传统建工向综合检测平台转型的稀缺标的,外延并购驱动成长路径清晰,我们维持2026-2028年盈利预测,预计2026-2028年归母净利润分别为0.36/0.62/0.82亿元,同比增长67.3%/71.5%/32.4%,当前股价对应2026-2028年PE分别为176.1/102.7/77.6倍,维持“买入”评级。 华周智能全栈自研视觉方案构筑竞争壁垒,成长动能强劲 华周智能深耕机器视觉核心硬件与算法研发及整体解决方案创新,依托自主全栈研发的视觉光源、工业2D相机、工业3D相机、读码器、工业镜头、视觉控制器及自主软件SmartX等核心技术产品体系,已构筑“硬件+算法”全栈自研能力。技术壁垒正加速兑现业绩,2026H1贡献营收1.2亿元(已接近2025年全年),实现净利润2632万元(较2025年全年大幅增长),同期净利率跃升至22%(高于奥普特、埃科光电等可比公司),成长动能强劲。 检测主业与华周高度协同,向“检测服务+智能装备”升级 华周智能深耕机器视觉赛道,与公司高端检测仪器装备的产业布局高度契合,协同效应显著。联检科技近年来围绕“检测+”生态持续外延布局,2025年收购中认通测、中鼎检测等,切入消费级机器人检测、消费品与食品检测赛道;2026年增持冠标检测至92.62%、收购中水华盈切入新能源涉网检测,并于10月8日公告拟收购华周智能取得51.10%控制权,我们认为,本次收购不仅是公司向“检测服务+智能装备”延伸、布局新质生产力的关键落子,更意味着其平台化整合路径进一步清晰,看好公司后续通过持续并购整合加速向综合性检测平台转型。 风险提示:并购整合风险;收购标的业绩低于预期;行业及技术迭代风险。
最新盈利预测明细如下:
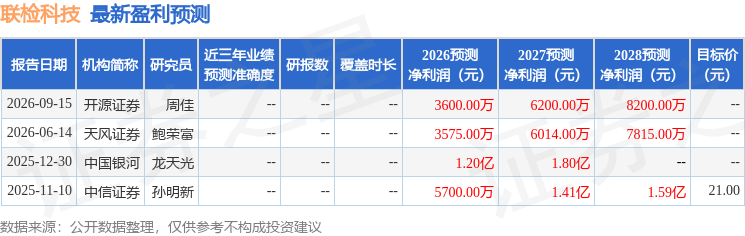
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96