业绩炸裂,起飞了!


 收藏
 举报
10月9日晚间,景旺电子披露2026年前三季度业绩预增公告。
第三季度单季表现亮眼,预计归母净利润9.12亿元到10.89亿元,同比增205.46%到264.74%,环比增147.20%到195.18%;扣非净利润9.39亿元到11.16亿元,同比增294.34%到368.68%。
关键是,前三季度归母净利润落在15.14亿元到16.91亿元之间,九个月的利润里,第三季度一个季度占了大头。
10月12日开盘,景旺电子A股高开在98.50元,盘中一度摸到103.02元,回落至早盘97.82元,涨0.87%,总市值1052亿元,市盈率(TTM)约87倍。同日港股景旺电子H股涨2.20%,报81.25港元。
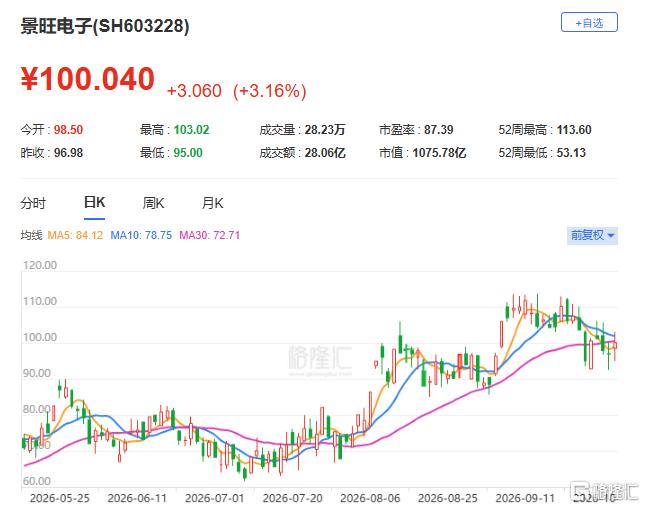
(景旺电子股价表现;格隆汇)
这只票从4月3日至今累计涨幅超过80%,9月创下113.60元的历史高点,从高位回撤约14.6%。今天的走势不算凌厉,高开后并未延续上冲。
这份业绩跟上半年对比具有明显反差。2026年上半年营业收入86.11亿元,同比增21.37%,归母净利润6.02亿元,同比降7.38%,归母净利率7.0%。第二季度净利率7.8%,到第三季度中值约15.3%,中间只隔了一个季度。
增收不增利的账,主要记在成本和汇率上,高毛利的AI算力产品尚未上量,通用PCB又要面对同行的价格竞争,利润被两头挤压。
公司把第三季度的变化归到几件事上。
高速通信与AI数据基础设施领域的高性能PCB量产出货提速,通用产品领域的成本价格合理传导,加上订单结构优化和内部成本管控。
公司在AI服务器与数据中心、高速光模块领域的在手订单饱满,良率较高。2026年第二季度,公司800G及以上速率光模块收入环比增长近1500%。截至半年度报告期末,珠海金湾基地已建成3条mSAP产线,年内计划建成5条,原扩产项目调整为「超高多层PCB智能制造项目」,总投资43.88亿元。
这批产线的主角是mSAP,也就是改良型半加成法。它用极薄的铜层做图形转移,能在同样面积上刻出更细的线路、更高的互连密度,专门供给800G以上光模块。这类板卡尺寸小、叠层多。
工艺窗口窄,良率爬坡慢,行业里能稳定量产的厂商不多,交付节奏因此比产能数字更被看重。
东山精密和胜宏科技这两家都是此前AI算力PCB的主要受益品种,前期涨得急,回撤也来得快。
7月初到10月12日这段时间,东山精密区间跌幅约44.7%,最低探到138元附近,胜宏科技同期跌约39.3%。但在同一个区间里,景旺电子反而涨了约46.2%。资金在板块内部重新排队的痕迹也很清楚。
外围的光模块方向同时承压。摩根士丹利一份关于光模块限制路径的推演报告在市场流传,称可能要求美国本土物料价值占比达到65%以上,最早2028年落到3.2T产品上。
景旺电子的生态站位目前别具一格,它一边承接AI服务器与数据中心的算力PCB订单,一边在高速光模块的mSAP工艺上拿到了批量交付资格,800G、1.6T光模块PCB覆盖数据中心与云计算的主流场景。
2024年下半年以来,多数PCB厂商都在往AI算力PCB上砸产能,高阶HDI和超高多层板的新增产能预计2026年下半年到2027年陆续释放,就竞争格局而言,未来产品交付良率可能比产能规模更能决定订单份额怎么划分。
订单饱满,良率领先,产能到位,景旺电子第三季度的利润给市场提供了一个明确的参照,这份预增验证了mSAP这条细分赛道的爆发力。
但利润兑现和估值抬升往往走不到同一张时间表上,中间的落差通常由波动来填。今年4月以来超过80%的涨幅里,多少来自已经落地的利润,多少来自对明年订单的提前定价,需要自己掂量。
看好这条赛道的人,把持有周期拉长一些,用仓位和成本去消化短期波动,比在冲高的分时图上做决定要稳妥。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96