霍尔木兹航运风险升温,动力煤突破千元!冬储补库渐入高峰,中煤能源涨近2%!能源ETF汇添富(159930)一度涨超1%,连续2日大举吸金!



 收藏
 举报
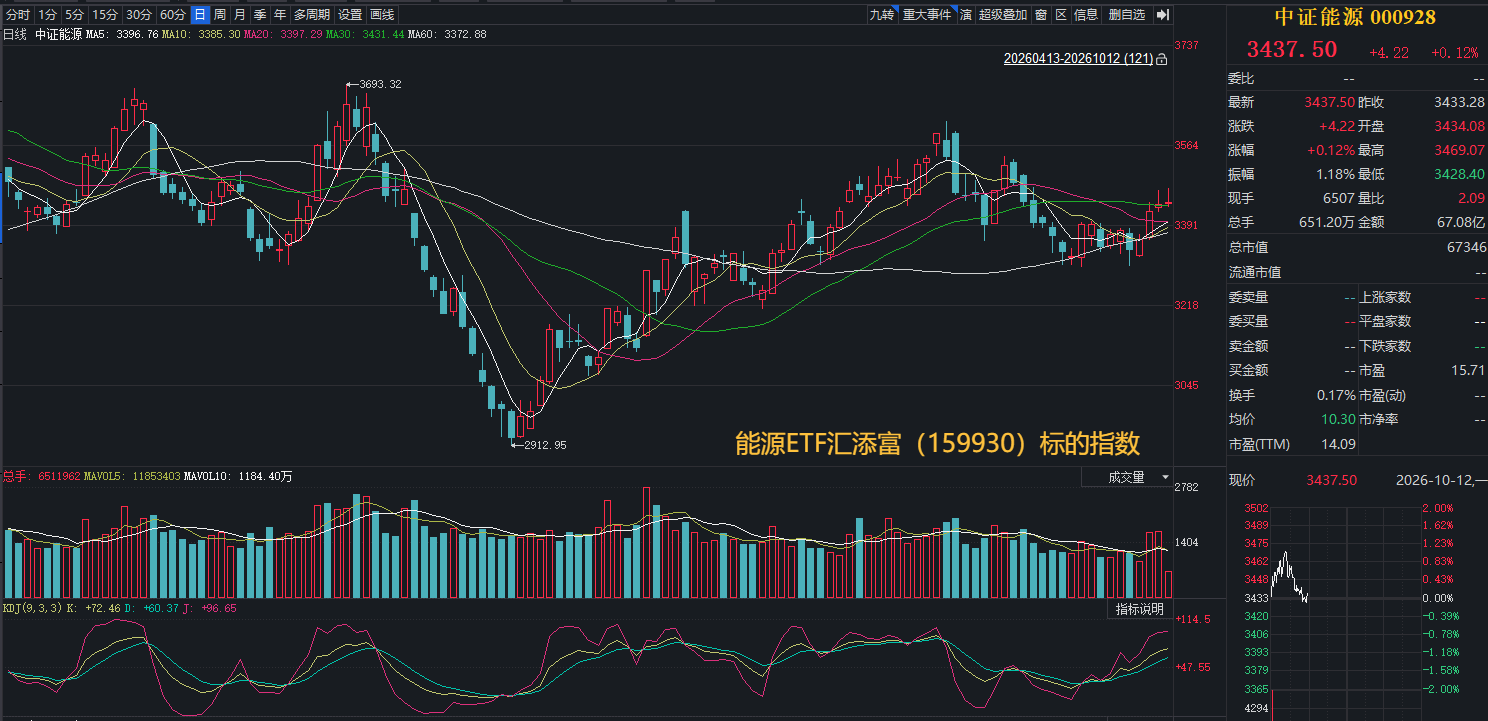
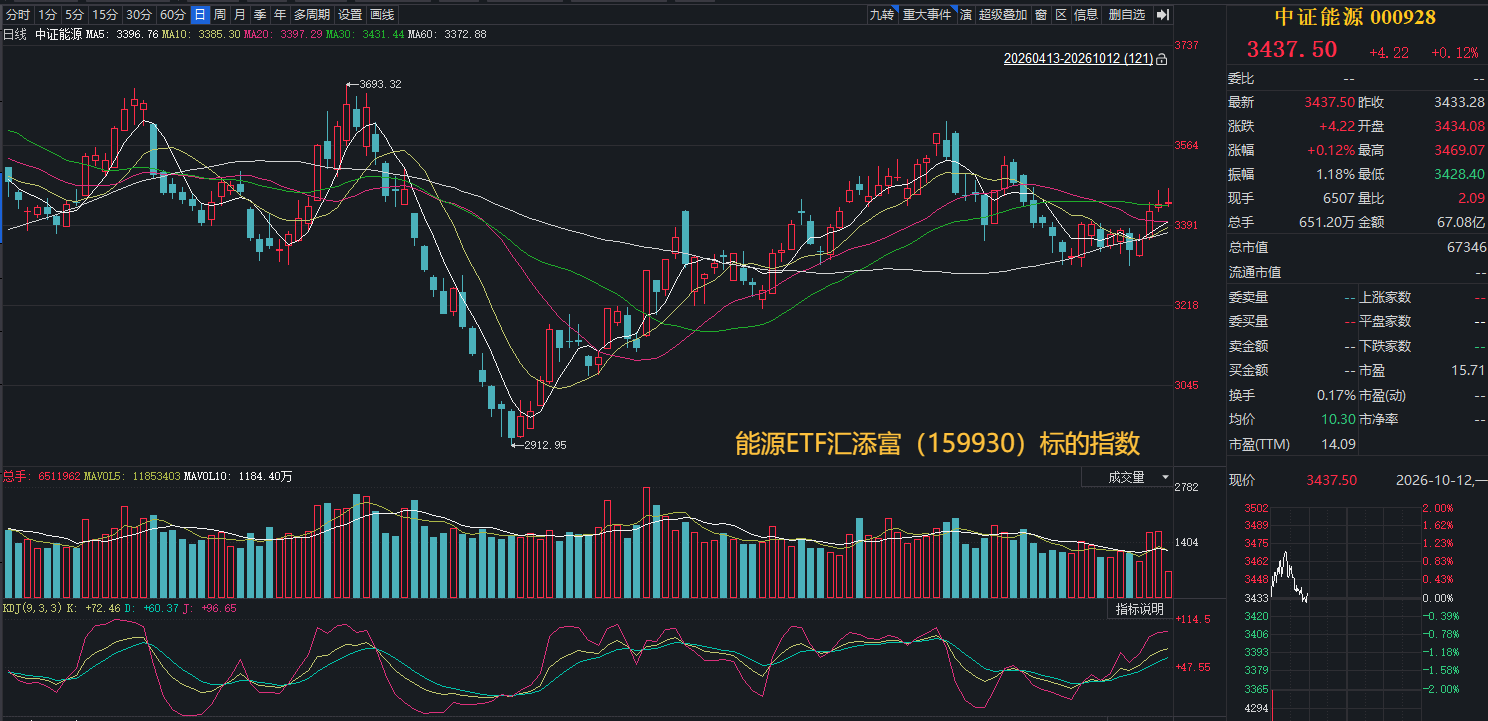
10月12日,A股三大股指涨跌不一,科技板块分化,能源板块走强!值得注意的是,能源ETF汇添富(159930)此前已连续2日吸金3300万元,今日再获资金青睐!截至10:27,能源ETF汇添富(159930)标的指数——中证能源指数一度涨超1%,后回落现涨0.12%!
能源ETF汇添富(159930)标的指数成分股多数上涨,中煤能源涨近2%,中国石油、中国神华、陕西煤业涨超1%,中国石化涨近1%,中国海油小幅上涨;广汇能源跌近3%,兖矿能源跌超2%,山西焦煤跌近2%,杰瑞股份跌超1%。
【能源ETF汇添富(159930)标的指数前十大成分股】
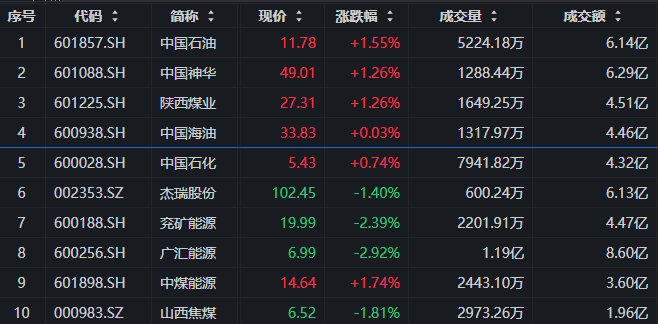
截至10:27,成分股仅做展示使用,不构成投资建议。
原油板块消息面,美国称,俄乌冲突进入“能源停火”状态,双方均已同意。乌克兰表示,支持切实可行、可靠的停火和结束战争的方式,乌方愿意不对俄罗斯能源设施发动打击,并期待俄罗斯采取同样行动。美国已宣布达成能源停火安排,乌方对此表示欢迎,并希望这一安排能够真正落实。
中东风险仍在持续升温,伊朗卫队海军当地时间11日宣布,所有在霍尔木兹海峡关闭导航和识别系统的船只将被视为“敌对目标”,并将受到严厉而果断的处置。
当地时间10月10日,沙特利雅得哈立德国王国际机场再度遭袭,累计造成12人死亡、309人受伤,机场已暂停运营。美国表示可能加入沙特针对胡塞武装的打击行动。伊朗外长阿拉格齐强调,该地区危机没有军事解决途径,伊朗愿提供一切帮助,旨在促成沙特和也门之间的对话和最终达成政治解决方案,区域地缘局势仍较复杂。
运输端,近期全球油轮运费大幅飙升,本周一笔从美国出发的油轮订单,运费折算后相当于每桶41美元的运输成本,而去年同一航线的均值仅为4.5美元。与此同时,途经霍尔木兹海峡的油轮遇袭事件激增至战时高位。根据联合国机构国际海事组织(IMO)的数据,截至10月4日的一周内,有11艘油轮在霍尔木兹海峡航行时遭到袭击,这是自2月下旬战争爆发以来商船遭受袭击次数最多的一次。上周又有五艘油轮遭到袭击。
国际能源署(IEA)理事会将于10月15日召开会议,建议尚未完全交付承诺量的成员国设法加快剩余释放,优先考虑柴油。
煤炭板块消息,动力煤突破千元大关。截至10月10日,秦皇岛港5500大卡动力煤平仓价报1003元/吨,同比增长42.27%,突破千元关口,创下近两年新高。CCI5500报收1003元/吨,较节前上涨10元/吨,高位僵持后重启上涨。CCTD环渤海动力煤现货参考价5500K规格品收于999元/吨,距离千元关口仅一步之遥。
供给端,大秦线检修收紧运力,安监制约复产。 大秦线秋季集中检修已于10月7日启动,为期20天,检修期间发运量预计进一步下降,港口调入或阶段性受限。保供政策推动合规复产,但实际供给恢复速度不及预期——隐患整改不到位不得复产,增量释放难以一蹴而就。山西停产炼焦煤煤矿合计降至43座,沁源累计复产12座、产能1380万吨,但复产矿开工多处于低位,短期供应仍偏紧。
【原油:地缘推高风险溢价,运输瓶颈托住价格中枢】
10月以来,原油市场重新交易供应风险。信达证券指出,美国于10月8日宣布对伊朗实施新一轮制裁,将17艘被指控运输伊朗原油、石油产品及石化产品的船只列入制裁名单;近期多艘船只在霍尔木兹海峡遭“不明发射物”击中;叠加飓风“伊萨亚斯”导致墨西哥湾约63%的原油产能、约130万桶/日一度关停。
光大证券指出,中东原油供给量正在逐渐修复,沙特9月经霍尔木兹海峡出口的原油预计达到360万桶/日,而8月约为90万桶/日;中东主要产油国9月原油出口预计反弹至1280万桶/日,为3月以来最高水平。 但另一方面,这一水平仍较2月低约600万桶/日,而且物流瓶颈仍然突出。
也正因此,当前原油市场的矛盾正在发生变化。光大证券指出,大量原油需要通过较小油轮穿越霍尔木兹海峡,再在阿曼附近进行船对船转运,阿曼湾的船对船转运能力一度接近极限;9月底,VLCC中东-亚洲日租金曾升至约127万美元的纪录水平。虽然原油供应量已经明显恢复,但航运能力、保险、安全风险和转运效率仍在抬高实际交付成本。
库存端进一步放大了这一风险。信达证券指出,截至10月2日当周,美国原油总库存为7.07亿桶,较上周减少397万桶;战略原油库存降至2.83亿桶,商业原油库存降至4.24亿桶,单周减少318.6万桶。在地缘风险尚未解除的背景下,库存缓冲本身并不宽裕。与此同时,G7和IEA通过释放战略储备、俄罗斯增加柴油供应等方式试图缓解成品油紧张,也说明当前市场仍在通过政策工具对冲短期供应缺口。
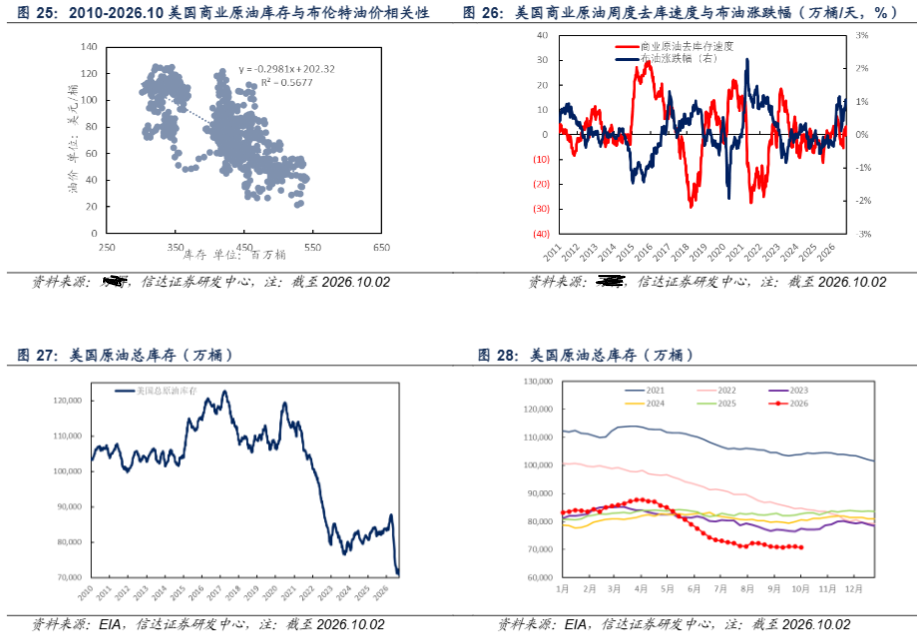
因此,油价短期仍会围绕地缘消息宽幅波动,但决定中枢能否维持高位的,是运输效率能否恢复、库存能否重新累积。国联民生指出,在美伊谈判僵持、地缘风险不确定性较强的背景下,油价或宽幅震荡,且在当前低库存支撑下向上动力更强;中长期补库逻辑和海峡控制权变化,有望将油价中枢维持在高位。
(来源:信达证券20261011《原油周报:供应风险重燃,布伦特重回100美元上方》;光大证券20261011《地缘前景不明油价震荡,G7释储有望对冲柴油短期紧缺》;国联民生20261010《石化行业周报:假期地缘升温,油价震荡上行》)
【煤炭:冬储接棒淡季,低库存让“复产预期”难压煤价】
节后煤价已经出现回升。东方证券指出,截至10月9日,秦皇岛港5500大卡动力煤价格为993元/吨,较9月30日上涨7元/吨;Mysteel样本动力煤矿山产能利用率为86.9%,较10月2日增加0.7个百分点,但仍处同期低位。 这意味着,虽然节后煤矿复产正在推进,但实际供给仍没有完全恢复到宽松状态。
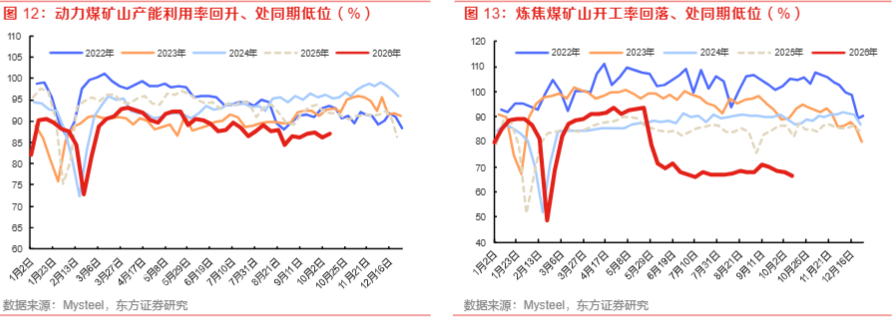
与此同时,需求端开始出现季节性切换。国联民生指出,随着北方地区逐步进入供暖季,电厂开始阶段性补库,同时10月仍是冶金化工旺季,冶金化工用煤采购也将同步支撑煤价。全国25省电厂库存低于去年同期接近950万吨,补库动力仍充足。 这意味着,即便10月电力耗煤环比有所回落,冬储需求仍可能对冲淡季压力。
市场对于“保供复产”的预期并不等同于供应会迅速放量。国联民生指出,保供政策导向下煤矿将推进复工复产,但严守安全底线仍是首要原则,隐患整改不到位不得复产,增量释放难以一蹴而就;叠加大秦线开展秋季检修,阶段性牵制港口货源调入。进口端同样存在不确定性,印尼受RKAB配额、干旱因素约束,外矿货源有所收紧,进口煤补给增量有限。
国联民生数据显示,本周大秦线日均运量环比下降5.8%至102.7万吨,较节前下降5%;唐呼线周内日均运量环比下降4.1%。虽然环渤海港口库存较节前有所增加,但电厂库存同比仍偏低,因而港口库存上升并不能完全消解终端补库压力。
与此同时,海外能源价格也正在成为煤价的外部支撑。东方证券指出,在海外扰动背景下,本周欧洲天然气期货价格、布伦特原油期货价格周环比分别上涨6.4%、2.4%。开源证券进一步指出,布伦特原油站上100美元/桶,对国际煤价形成支撑,同时高油价增强煤化工替代经济性,提振动力煤原料需求。因此,当前煤价并不只是季节性的冬储行情,还叠加了全球能源价格抬升带来的替代效应。
由此看,煤炭后续最关键的变量是复产增量能否快于补库需求释放。国联民生认为,国内煤矿复产落地进度仍是决定煤价走势的核心变量,但在安全和低库存的大前提下,煤价或进入上行通道。
(来源:东方证券20261010《煤炭行业周报:海外扰动频发,关注油、气、煤价格共振的机会》;国联民生20261011《煤炭行业周报:冬储开始,低库存下动力煤价格或进入涨价周期》;开源证券20261010《煤炭行业周报:供需双重支撑,动力煤价格偏强运行延续》)
地缘风浪起,黑天鹅频飞,油价、煤价再乘风!此外,高股息低估值增厚资产配置“安全垫”,“反内卷”政策与顺周期逻辑催化板块弹性,能源板块攻防兼备!精准布局石油煤炭,认准能源ETF汇添富(159930),成份股共计24只煤炭股+石油股,一键把握传统能源投资机遇,为全市场稀缺品种!全市场仅此一只!
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金均属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.15%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96