三星预警2027存储荒加剧,80%产能被锁定!科创芯片ETF汇添富(588750)近5日强吸金超1.7亿元!英伟达表外担保高达5300亿美元,如何解读?



 收藏
 举报
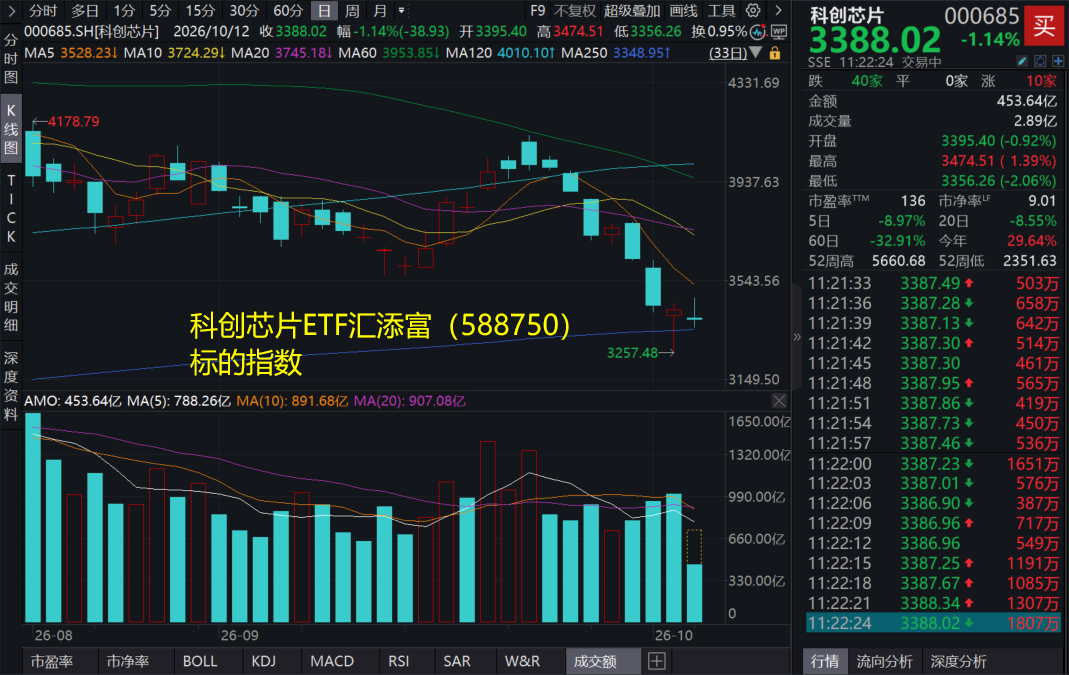
10月12日,A股市场震荡,芯片板块冲高回落!截至发稿,科创芯片ETF汇添富(588750)标的指数跌超1%,早盘一度翻红涨超1%。资金无惧扰动,持续坚定涌入,科创芯片ETF汇添富(588750)近5日吸金超1.7亿元。
科创芯片ETF汇添富(588750)标的指数成分股多数冲高,拓荆科技涨超3%,中科飞测涨超2%,华海清科、中微公司等涨超1%,寒武纪等微涨,源杰科技跌超5%,澜起科技、中芯国际等回调。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】
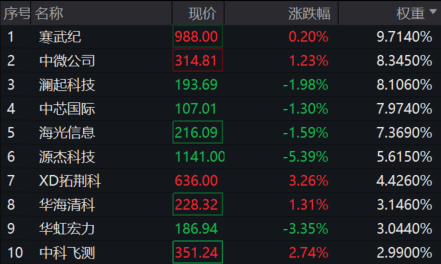
截至11:23,成分股仅做展示使用,不构成投资建议。
海外消息面上,三星电子明年约80%的存储芯片产能已通过长期供应协议提前锁定。英伟达、谷歌、微软等全球科技巨头已与三星签署覆盖逾五年的芯片供应协议,尚未完成签约的企业正在暗中角力,争夺剩余约20%产能。三星电子高管在最新财报沟通会上放出重磅预判,2027年全球存储芯片供应约束会比2026年更加严峻,2028年之前行业新增产能很难实现大规模增长,持续数年的存储紧缺周期已成定局。
英伟达最新提交的10-Q季报显示,公司表外担保总额已达5300亿美元,较上一季度披露的1840亿美元大幅跃升,单季增幅超过180%。研究机构SemiAnalysis指出,随着英伟达盈利能力持续增强,其表外义务规模在未来几年有望进一步扩张至1万亿美元以上。
关于AI融资风险的争议仍未结束,但AI资本支出并未放缓,市场共识预测,四大超大规模云厂商的资本支出将从今年的7230亿美元升至2027年的9930亿美元。
接下来美股三季度财报季将正式拉开帷幕,AI投资周期新一轮观察窗口将至,市场将密切跟踪AI资本开支、盈利能力等关键指标。两大芯片产业巨头阿斯麦和台积电也将在本周公布业绩。作为先进芯片制造设备和晶圆代工环节的两大巨头,投资者可从中这两家公司的业绩表现中搜寻当前AI投资热潮的潜在变化痕迹。分析师指出,除了两大巨头的业绩表现本身,市场还将关注公司高管对于半导体制造设备交付、AI芯片制造和先进封装创收与未来半导体扩产节奏三个层面的表态。
【英伟达表外义务高达5300亿美元,如何理解?】
市场最容易把5300亿美元直接等同于“英伟达替客户背了5300亿美元债”,但这一理解并不准确。英伟达在截至2026年7月26日的10-Q里披露的未来承诺和担保,结构上至少包括:供应和产能承诺、云服务协议、尚未开始的数据中心租赁、股权投资承诺、资本开支承诺、AI cloud agreements以及担保项目。
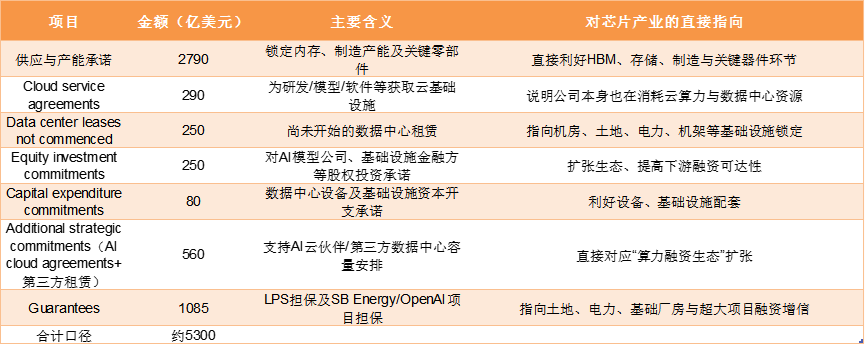
其中最大的一项,是2790亿美元供应和产能承诺,这部分主要对应内存、制造能力和关键器件的采购,并不是数据中心信用担保,而是更接近“为了保证未来出货,提前锁住瓶颈产能”。对芯片产业而言,这比单纯信用风险更重要,因为它直接说明:行业主导者正在用极高强度的前置采购,确保未来数年的硬件供应。
【AI叙事扩散:芯片产业链约束更多在供给端而非需求端】
无论是存储行业的长协还是英伟达的供应和产能承诺,均是芯片产业链供给瓶颈下,供需双方用来对冲产能扩产周期错配的信用化分配机制。机构指出,AI叙事扩散驱动的算力需求扩张,当前芯片产业链的核心约束或在于供给端瓶颈。
国联民生证券自上而下看好AI叙事扩散驱动的算力需求扩张,核心依据在于算力需求的性质正在发生变化。
宏观层面,Gartner年内多次上调2026年全球AI支出预测,由1月的2.52万亿美元上修至9月的2.7万亿美元,支出预测与产业进展持续相互验证。
产业层面,AI应用叙事从编程向研发、企业服务、科学计算与个人助理四大方向扩散:递归自我改进使AI研发的约束条件从人才供给转向算力供给,模型训练从一次性发布转为持续迭代;企业级Agent使得AI从个人助手走向企业工作流;AI for Science以算力投入置换传统实验与研发管线;Personal Agent以云端常驻虚拟机承载个人任务,单用户算力占用从交互时段延长至全天候。
上述变化使得算力消耗重心从训练侧的项目制投放转向推理侧的持续性消耗,推理走向增量,需求久期与可见期有望拉长;产业链当前的约束更多在供给端而非需求端。四大新叙事对应的算力需求仍处兑现早期,算力需求曲线有望被系统性抬升。(来源于国联民生20261011《AI硬科技系列:AI新叙事,算力新起点》)
【国内视角:国产芯片发布计划大幅提前,算力投入呈现加速趋势】
中原证券指出,国产化来看,阿里新一代自研芯片V900将在2027Q1上市,较原先计划提前了2个季度,2027年即将上市的昇腾960同样计划提前。由于逻辑折叠的加持,在相同性能下,麒麟2026在基准测试中,NPU功耗下降66%,GPU下降58%,性能核心CPU下降41%。在9月第二批AI训练推理芯片的安全可靠评测结果发布后,海光、沐曦、摩尔线程等8家芯片通过了测评,其中华为昇腾950成为首个II级安全可靠AI芯片。
算力方面来看,排名前10的智算企业及机构智算总规模达到1266EFLOPS,占全国总规模的57.9%,呈现高度集中化特征。根据SemiAnalysis数据,到2026年底,国内头部厂商的算力约为字节5.3GW、阿里3.9GW、腾讯2.4GW、百度约1.1GW。阿里宣布了5万亿至10万亿参数级别的下一代模型计划,并计划将全球数据中心容量从2022年的2GW提升至2032年的20GW,同时明确把“超级智能”作为探索方向。
(来源于中原证券20261002《计算机行业月报:国产芯片发布计划大幅提前,算力投入呈现加速趋势》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达87%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96