暴跌11%创年内新低!碳酸锂击穿11万关口 锂矿股集体重挫 融捷股份、盛新锂能跌幅均超5% 周期底再度延后



 收藏
 举报
10月12日,A股锂矿板块全线重挫,成为两市领跌第一梯队。截至目前,融捷股份、盛新锂能、天华新能、大中矿业、奥联电子跌幅均超5%;雅化集团、新迅达、中矿资源、天齐锂业、德方纳米紧随其后,跌超4%;赣锋锂业、永兴材料、金圆股份、国城矿业、西藏珠峰、西藏城投等十余只个股跌超3%,普跌特征显著。
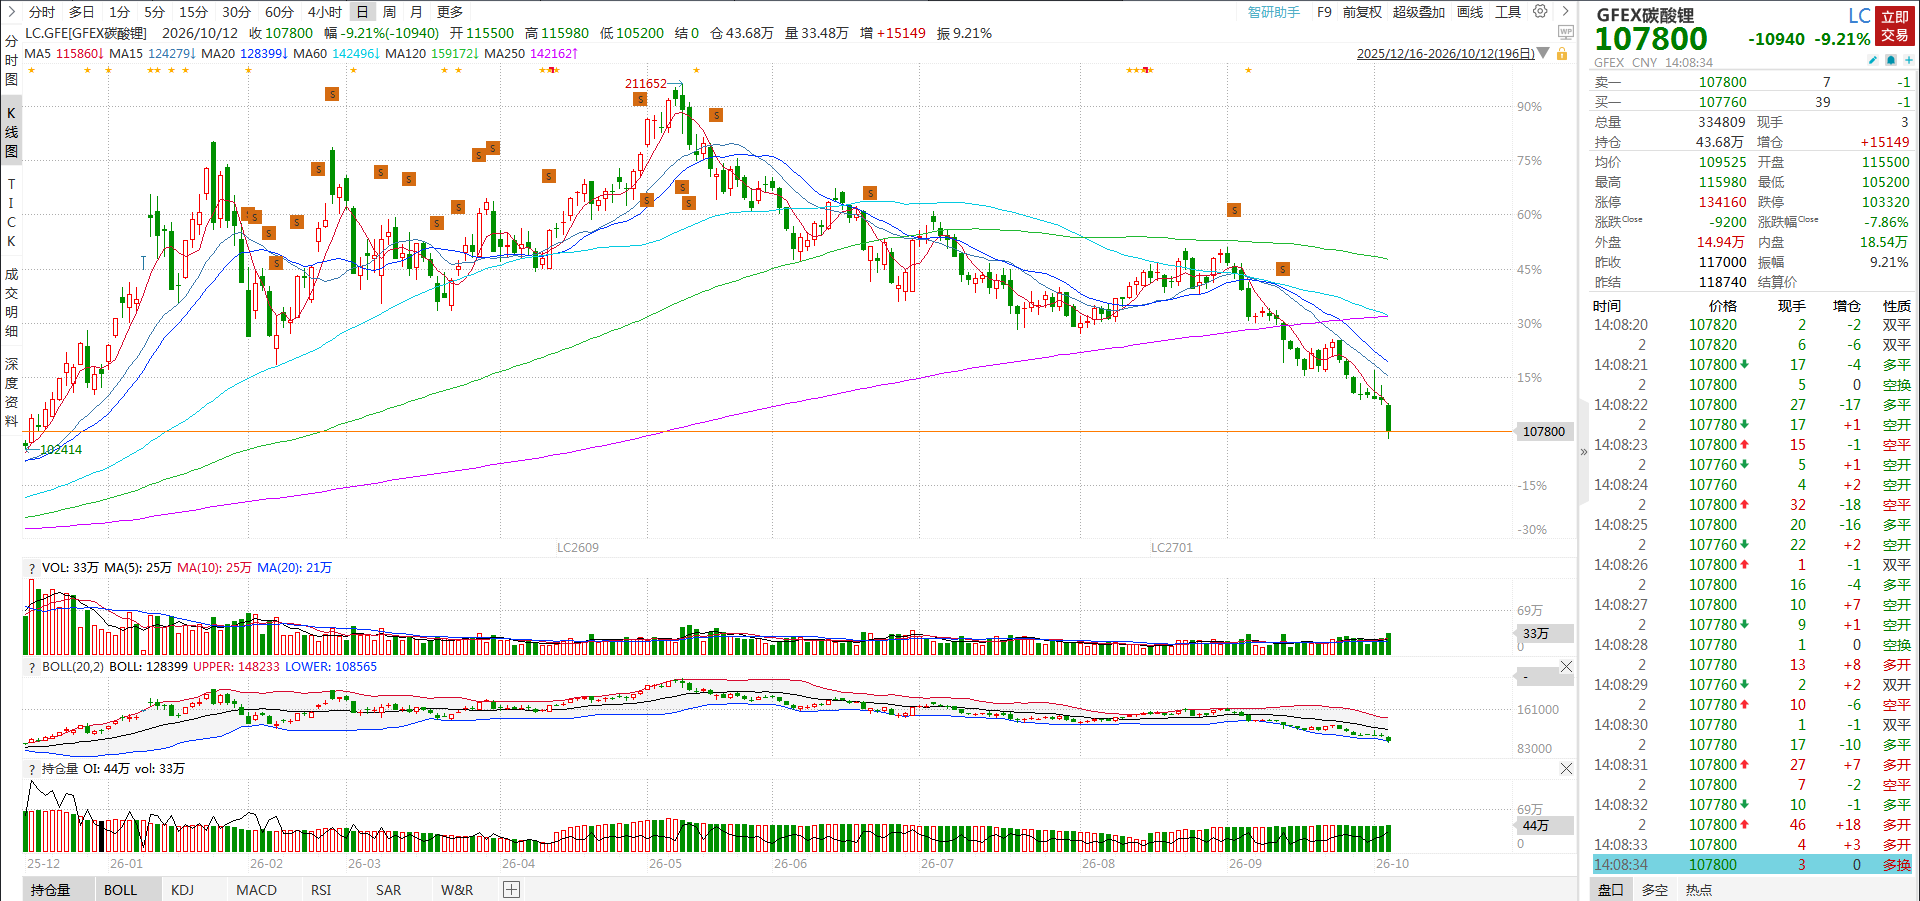
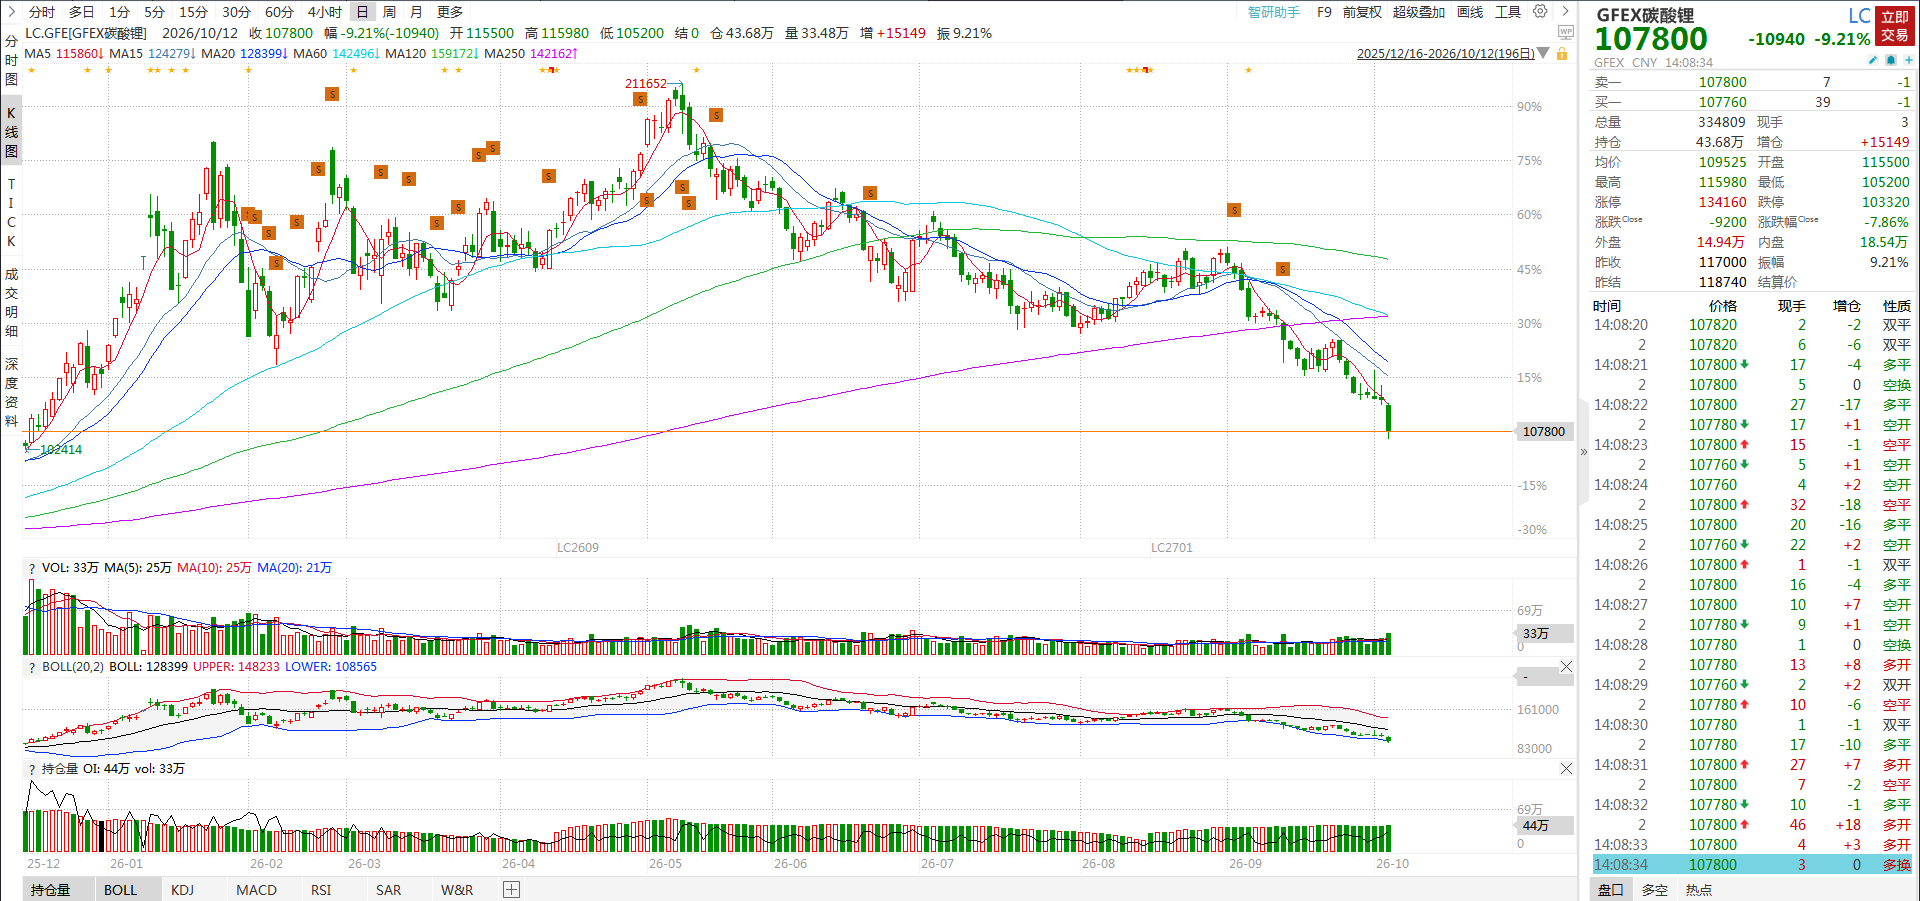
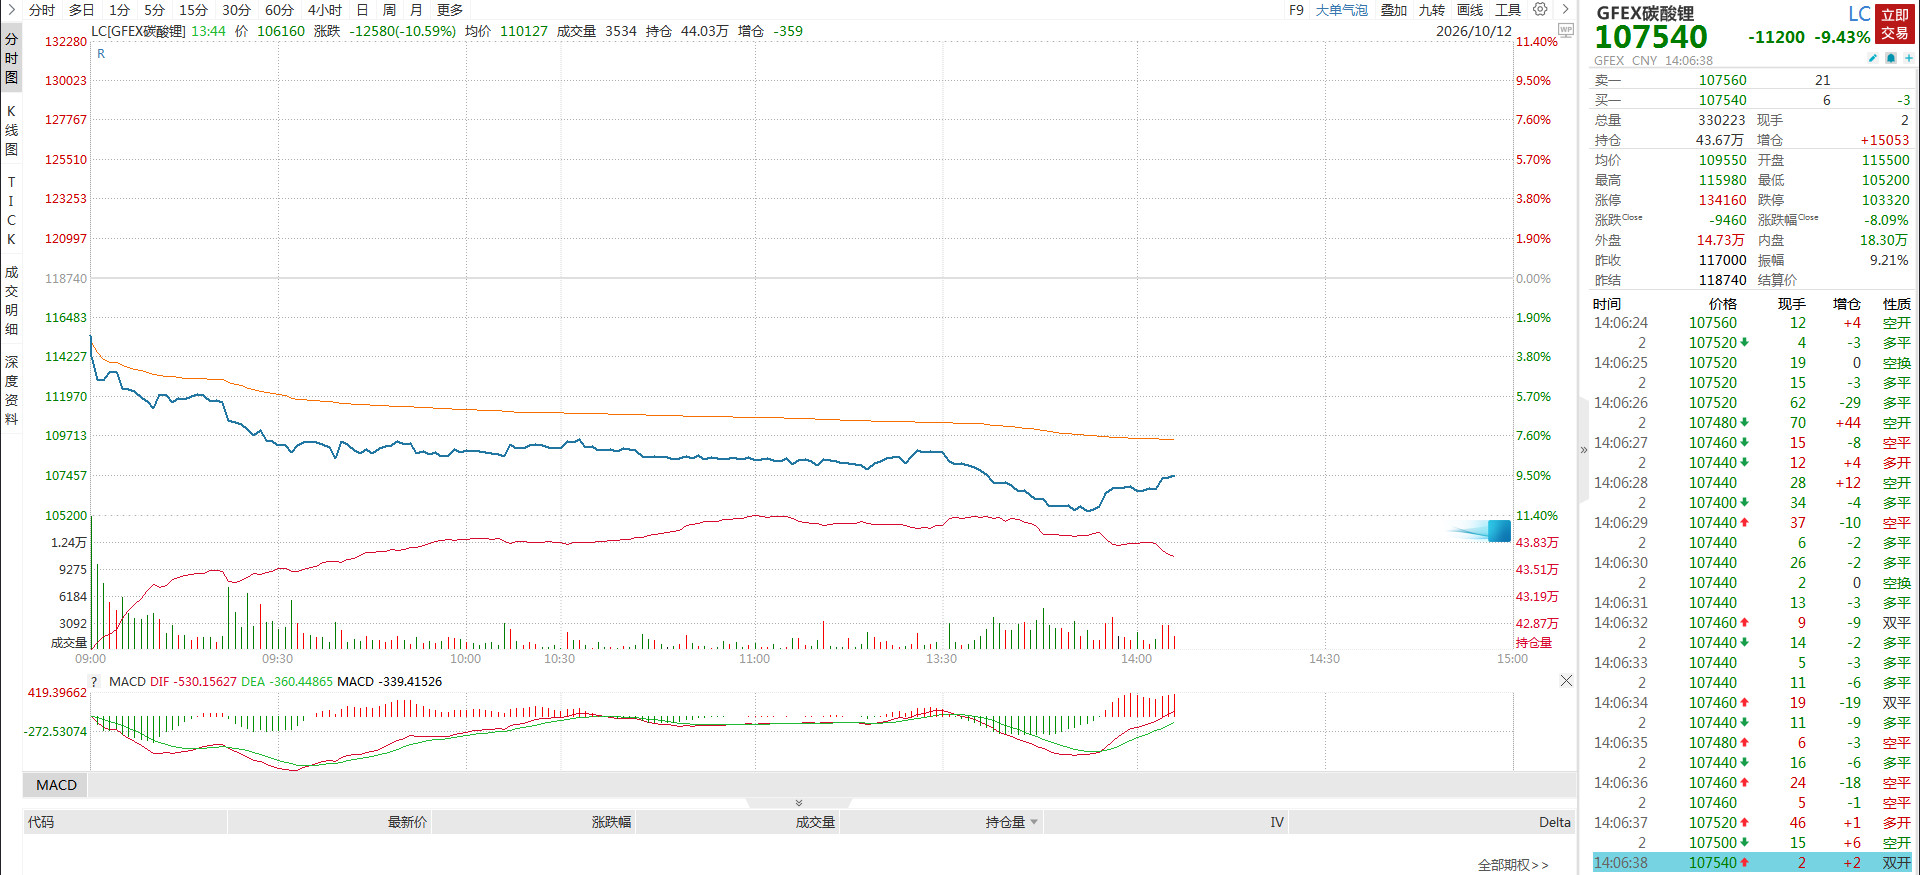
期货端杀跌更为惨烈。碳酸锂主力合约单日重挫超11%,报105560元/吨,直接击穿11万元/吨整数心理关口,创下2025年12月以来的近10个月新低,同时刷新2026年年内价格最低点。若从5月21万元/吨的阶段高点算起,短短5个月价格已接近腰斩,此前市场寄予厚望的“金九银十”旺季反弹彻底落空,价格再度进入加速探底通道。
这轮破位下跌不是单日情绪驱动,而是远期供给宽松预期叠加旺季需求证伪,再叠加上库存抛压的集中爆发。
供给端,远期产能释放预期持续强化,成为压制价格的核心长期逻辑。近期江西锂云母矿复产消息密集落地:江特电机茜坑锂矿300万吨/年采矿工程安全设施设计通过审查,对应理论产能1.5万吨/年;宜春枧下窝锂矿环评进入拟受理公示,复产进程持续推进。叠加海外巴西Sigma锂矿恢复生产许可、澳洲与非洲锂矿到港量持续抬升,市场对远期供给宽松的担忧持续升温。高盛最新研报更是直接看空,预计全球锂市场将从2026年的小幅短缺,转向2028年44.4万吨的供应过剩,远期过剩预期被提前计入盘面。
需求端,“金九银十”旺季预期彻底证伪,是本轮下跌的直接导火索。终端数据显示,今年1-8月国内新能源乘用车零售销量667万辆,累计同比下降11.8%,内需走弱趋势明确;进入9、10月传统旺季后,终端销量并未出现预期中的大幅回暖,市场甚至传出头部电池厂下调排产的消息,下游正极材料厂普遍以刚需小单采购为主,补库意愿低迷。叠加中欧混动汽车贸易谅解带来的出口份额限制担忧,市场对四季度需求的乐观预期持续下修。
压垮价格的最后一根稻草,是中间环节的库存抛压与情绪共振。此前价格阶段性反弹时,贸易商与投机资金进场抄底囤货,成为托举价格的重要力量。而随着旺季预期落空、价格拐头向下,囤货盘开始集中止损抛售,形成“价格下跌-库存涌出-价格加速下跌”的负反馈。叠加此前第三方数据平台调整库存统计口径,将电芯厂库存、废渣提锂产出等纳入统计,账面库存数值大幅抬升,进一步放大了市场的恐慌情绪。
值得关注的是,当前价格已经逼近行业重要的成本防线。行业数据显示,国内江西云母提锂的综合成本在8万-12万元/吨区间,12万元/吨被普遍视为供给收缩触发线——低于这一价格,约25%的高成本产能将陷入亏损,被迫减产或停产。如今价格快速跌破11万元/吨,意味着大量云母矿与外购精矿冶炼的企业已经进入亏损区间,行业盈利底部再度下移。
企业间的分化也将进一步加剧:盐湖提锂头部企业成本仅4万元/吨左右,依然具备丰厚的利润空间,抗跌性最强;优质硬岩锂矿成本6万-7万元/吨,仍有安全边际;而高成本的云母矿、外购矿冶炼企业将率先承压,现金流压力显著加大,行业洗牌将进一步加速。
回顾本轮周期,碳酸锂从2024年历史高点一路下行,2025年触底后曾迎来阶段性修复,市场一度喊出“周期见底”。但仅仅数月时间,价格便再度破位创出新低,本质原因是行业产能出清远未完成,供给过剩的根本格局没有发生逆转。只要新增产能仍在持续释放、需求端没有出现趋势性反转,价格就难言真正见底。
对二级市场来说,锂矿板块的估值压力将再度升温。此前板块随固态电池政策等题材迎来阶段性反弹,但基本面并未出现实质性改善,价格再度破位下探,将直接拉低行业盈利预期,压制板块估值。尤其是高成本、高负债的二线矿企,业绩下修的弹性更大;头部企业虽凭借成本优势具备抗跌性,但也难以逆行业周期走出独立行情。
当然,周期行业永远在波动中前行,价格下跌本身就是产能出清的必经过程。随着价格持续逼近高成本产能的盈亏线,供给端被动减产的力量会逐步累积,供需格局有望在价格下跌中自发再平衡。但从当前的供需预期、库存水平与需求节奏来看,碳酸锂的这轮回调还远没到可以言底的阶段。后续仍需紧密跟踪供给端减产的实际兑现情况、下游新能源与储能的需求复苏节奏,以及中间环节库存的去化进度。
风险提示:本文基于公开市场信息与行业数据整理,不构成任何投资建议。行业产能释放超预期、下游需求复苏不及预期、库存波动均可能引发价格与个股大幅波动,请投资者理性决策、注意投资风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96