中银证券:给予嘉友国际买入评级


 收藏
 举报
中银国际证券股份有限公司王靖添,何贯嘉近期对嘉友国际进行研究并发布了研究报告《跨境物流先行者,陆港协同拓空间》,给予嘉友国际买入评级。
嘉友国际(603871) 嘉友国际是国内领先的跨境多式联运综合物流服务商,深耕一带一路沿线内陆国家物流赛道,形成“口岸核心资产卡位+跨境运输网络+供应链贸易”的一体化模式,构建“中蒙+非洲+中亚”三大区域战略矩阵。蒙古业务为公司基本盘,依托甘其毛都、二连浩特口岸卡位优势,供应链贸易与物流协同效应显著;非洲业务为第二增长曲线,刚果(金)卡萨项目已运营,赞比亚萨卡尼亚、莫坎博等PPP项目梯次落地,并购BHL实现“通道+车队”一体化,叠加紫金矿业矿运协同优势;中亚业务依托霍尔果斯口岸布局,持续拓展矿产品、工程设备等跨境物流需求,培育第三增长曲线。2025年公司营收83.77亿元、归母净利11.41亿元,短期受运价及煤价回落承压,但资产负债率较低,财务结构稳健。预计公司2026-2028年EPS分别为1.02元/股、1.03元/股、1.24元/股,对应13.3倍、13.2倍、10.9倍P/E,首次覆盖,给予买入评级。 支撑评级的要点 蒙古市场:中蒙经贸合作韧性持续强化,口岸物流景气高企叠加长协资源锁定保障业绩基本盘。2025年,甘其毛都口岸货运量达4243.3万吨,同比增长3.7%,创开放36年来新高;二连浩特口岸进出口货运量达2031.8万吨,同比增长5.5%。公司作为中蒙跨境物流龙头,深度布局两大核心口岸,2025年中蒙跨境综合物流服务总量超过1500万吨,其中自营主焦煤贸易700万吨。资源端来看,公司通过长期合同及补充协议锁定蒙古优质主焦煤货源,若国内煤矿安监趋严推动优质主焦煤供给阶段性收缩,进口蒙煤性价比与供给保障价值有望进一步凸显,公司供应链贸易与跨境综合物流业务均可能受益于量价改善。 非洲市场:PPP项目梯次落地构建长期特许经营壁垒,“矿运协同”打开第二增长曲线。公司非洲业务围绕刚果(金)、赞比亚等铜钴资源核心区域推进跨境通道建设,已形成“道路+口岸+陆港+车队”的综合物流服务能力。刚果(金)卡萨项目已进入运营期,赞比亚萨卡尼亚项目于2026年投运,莫坎博项目已开工建设,迪洛洛项目处于开工准备阶段,多项目梯次释放有望持续贡献通行费、陆港运营及跨境运输收入。2023年公司并购非洲头部运营车队BHL后,直接管理千余辆运输资源,跨境运输车辆规模千余辆,实现“通道+车队”一体化运营。紫金矿业作为公司第二大股东,与公司在非洲铜带区域形成资源开发与跨境物流深度协同。 中亚市场:霍尔果斯布局培育第三增长曲线,供应链安全政策利好跨境物流龙头。中亚地区矿产、能源及工程物流需求持续增长,中国与中亚国家贸易往来保持较高景气,“一带一路”沿线国家贸易规模稳步提升,2025年我国对“一带一路”沿线国家进出口23.6万亿元,同比增长6.3%,高于我国外贸整体增速2.5个百分点。公司依托霍尔果斯口岸物流仓储及跨境多式联运能力,有望承接矿产品、设备物资及工程项目物流需求,形成蒙古、非洲之外的第三增长曲线。政策层面,多式联运降本增效、口岸通关便利化及供应链安全要求持续强化,具备核心口岸资产、跨境运输组织能力和海外通道运营经验的民营跨境物流龙头有望获得更高产业价值。 估值 我们预计公司分别实现营业收入113.70亿元、135.69亿元、163.22亿元,同比分别增长35.7%、19.3%、20.3%。2026-2028年,预计公司分别实现归母净利润13.90、14.08、16.95亿元,同比分别增长21.8%、1.3%、20.4%。预计公司2026-2028年EPS分别为1.02元/股、1.03元/股、1.24元/股,对应13.3倍、13.2倍、10.9倍P/E,首次覆盖,考虑公司内蒙基本盘稳固,非洲增长极发展迅速,给予买入评级。 评级面临的主要风险 宏观经济波动与地缘政治冲突可能影响国际贸易及物流需求;行业竞争加剧;海外投资与收并购存在整合管理风险;信息系统运维、汇率波动、税收政策变化等潜在风险。
最新盈利预测明细如下:
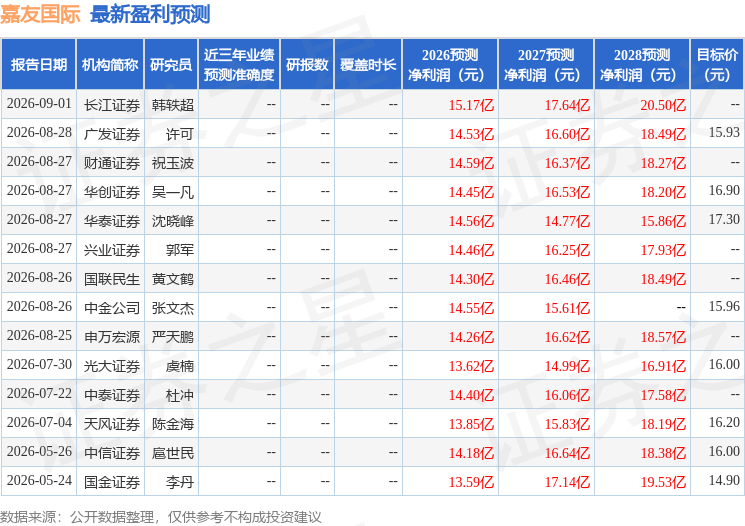
该股最近90天内共有11家机构给出评级,买入评级7家,增持评级4家;过去90天内机构目标均价为16.42。
本文数据来源于中银国际证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96