科创宽基布局踊跃!科创50ETF华泰柏瑞(588090)连续两个交易日成交额突破2亿元



 收藏
 举报
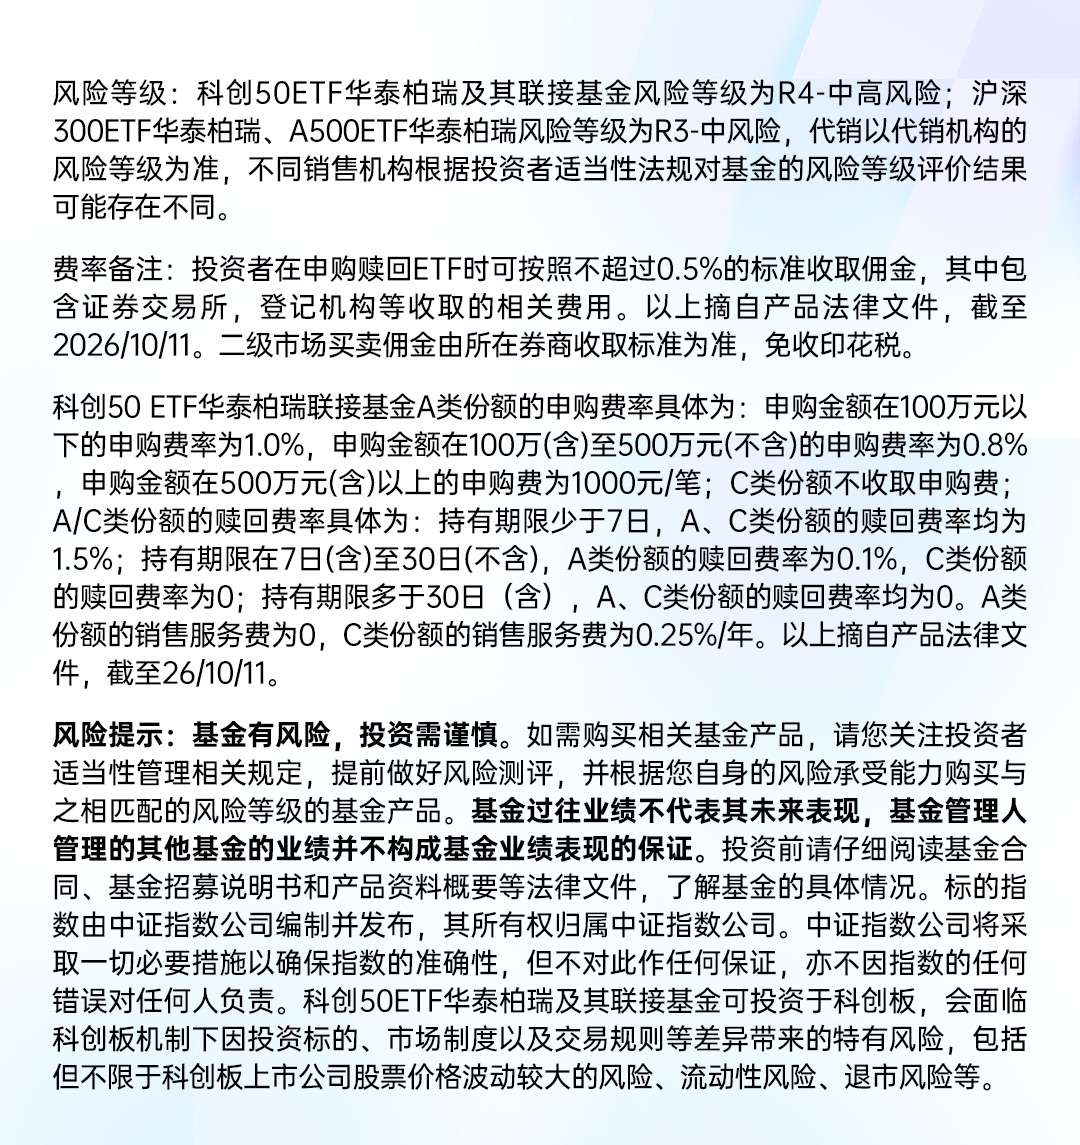
10月开市以来,在美债收益率走高、美股科技股高位震荡、海外光模块限制政策变化的多重扰动下,A股算力、硬件、光芯片等硬科技板块阶段性回调。不过市场调整或并未扭转产业基本面向好趋势,跟踪科创50指数的ETF均显著放量并获资金逆势加仓。Wind数据显示,10月8日-9日跟踪科创50指数的ETF累计吸金超108亿元,其中科创50ETF华泰柏瑞(588090)近两个交易日单日成交额均超2亿元,相较9月1.41亿元的日均水平有所放量。
(政策来源:《保障国家安全系统免受中国光收发器影响法案》-美国参议院-20260925;10月8日、9日科创50ETF华泰柏瑞成交额为2.92亿元、2.64亿元)
消息面上,外部政策利空预期快速降温,为科技板块修复提供重要支撑。10月11日美国联邦通信委员会(FCC)公布10月29日公开委员会议程,七项议题涵盖频谱、卫星与宽带等领域,未将中国光模块进口限制或3.2T专项禁令列入表决。此前市场围绕“美系物料占比达65%”的潜在限制存在预期,本次议程公布后该预期短期内实质性降温,快速落地概率降低,有效缓解了板块的情绪压制。
产业端,供需格局的持续偏紧进一步夯实光模块、光芯片赛道成长底气。10月9日,光器件龙头公司Lumentum的首席执行官表示其全部光器件产能已被客户提前锁定,整体产能缺口已覆盖至2029年初,多款核心产品在2027年仍有高达70%的订单无法交付,行业供需失衡的紧张态势进一步加剧。随着AI算力需求持续提升,高速光模块出货量增加,光芯片需求将进一步释放。在此背景下,光芯片国产替代机会凸显。目前国内低速率光芯片已实现技术突破,高速率芯片正在加速追赶,国内相关企业业绩也逐步释放,份额提升潜力可期。
(资料来源:《Lumentum 产能缺口已覆盖至 2029 年初,国内光芯片厂商份额提升韧性仍在》-国海证券-261011)
与此同时,OCP全球峰会于10月12—15日在美国圣何塞召开,会议将在NPO、CPO、OCS、XPO、相干光、光模块液冷、外置激光器、VCSEL、多芯光纤等领域展开详细讨论,集中展示AI硬件产业链最新技术成果与产业进展,有望持续催化硬科技赛道行情。业绩层面,10月8日三星发布初步业绩指引,2026年第三季度合并营业利润约为107.4万亿韩元(约合801亿美元),较去年同期的12.17万亿韩元暴增近九倍,创下公司史上首次单季营业利润突破百万亿韩元的历史纪录。与此同时,国产端侧AI芯片取得标志性进展,华为Mate 90系列搭载麒麟“韬定律”芯片,Pro Max麒麟9050 Pro整机性能提升31%、NPU最高提升140%,支持端侧30B大模型;阿里V900、华为昇腾960等国产AI芯片上市前置。
作为助力布局科创板核心资产的人气工具,科创50ETF华泰柏瑞(588090)紧密跟踪科创50指数,聚焦科创板优质核心标的,精选板块内市值领先、流动性优良、基本面稳健的50家代表性科创企业,锚定硬科技核心赛道。从行业布局来看,指数高度聚焦芯片产业链中上游核心环节,核心赛道优势较突出,前三大申万三级行业为数字芯片(35.0%)、半导体设备(21%)、集成电路制造(15.5%),充分贴合半导体产业发展趋势,有望捕捉行业涨价周期带来的板块红利。(数据来源:Wind、中证指数公司,截至2026/10/11,指数成份股所属行业及占比会随着指数成份股调整和涨跌而发生变化)
科创50ETF华泰柏瑞(588090)及其联接基金(A类 011610 / C类011611)的管理人华泰柏瑞基金是国内首批ETF管理人,在指数投资领域深耕超19年,为投资者打造了沪深300ETF华泰柏瑞(510300)、A500ETF华泰柏瑞(563360)等投向透明、交易便捷、费率低廉的指数工具。截至2026年6月30日,公司旗下ETF近两年累计为持有人盈利超1806亿元。
(盈利数据来源:基金定期报告中“本期利润”指标,数据区间24/7/1-26/6/30,由华泰柏瑞计算所得)
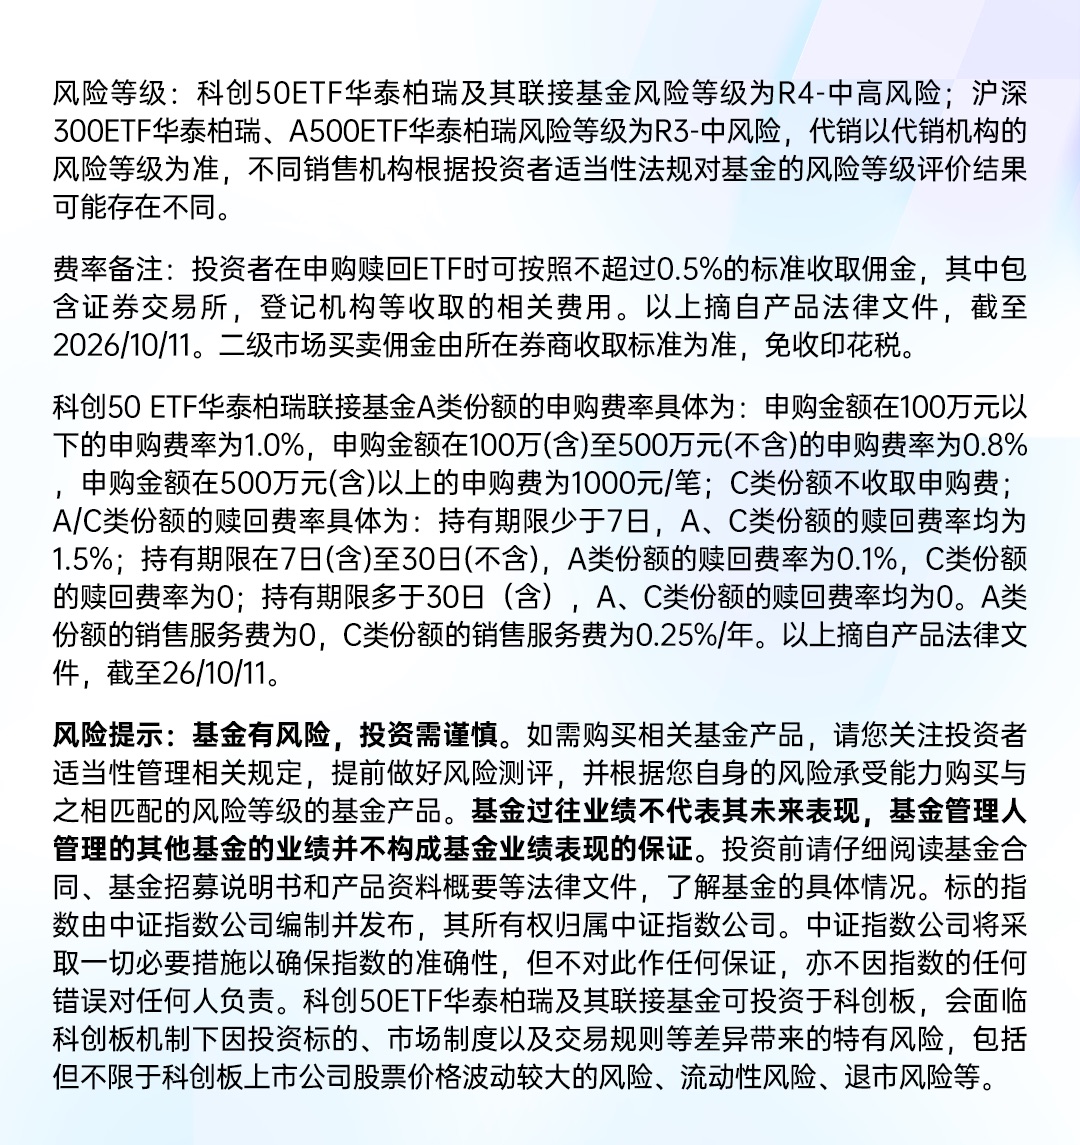
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96