【主力动向】什么信号?指数跌近3%资金却逆势加仓,卫星ETF招商(159218)连续7日净流入



 收藏
 举报
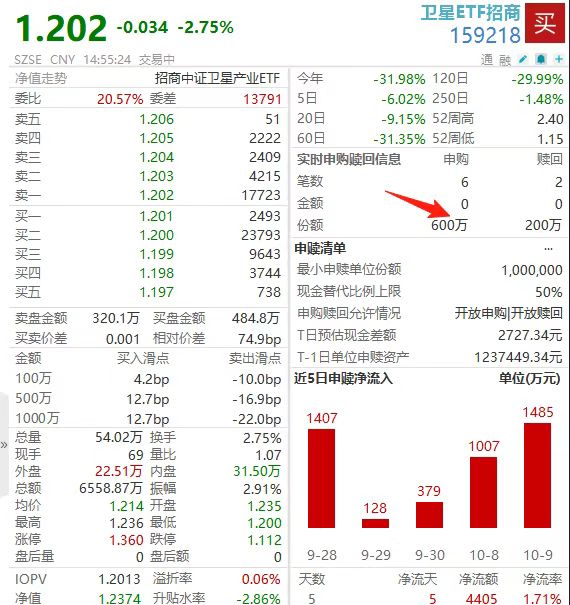
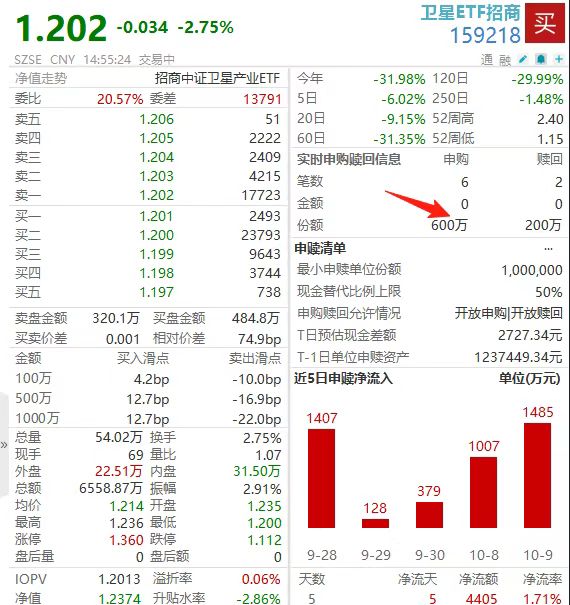
10月12日,卫星板块延续调整。截至14时57分,卫星ETF招商(159218)标的指数跌2.95%,但资金逆势涌入。据Wind数据预估,该ETF盘中净流入超500万元,截至发文,该基金获资金连续7日净流入。
消息面上,卫星产业正处于政策+产业+事件三重共振窗口。政策端,“十五五”规划将卫星互联网列为重大工程,提出“适度超前布局天基网络”,构建地面、算力、卫星互联网“三张网”;2026年政府工作报告首次将“加快发展卫星互联网”列入工作任务;北斗产业总产值已突破6290亿元,“十五五”目标剑指1万亿元。产业端,9月23日长征八号甲发射低轨26组卫星,一周内两批GW星座卫星升空;千帆星座在轨卫星已达256颗,计划2026年底完成324颗全球组网;民营火箭批量承接组网,2026年被机构视为可回收火箭商业化拐点年。事件端,SpaceX星舰第14次试飞入轨成功并部署26颗V3卫星,验证“发射—组网—应用”商业闭环;千帆星座完成国内首例存量商用手机直连卫星通话测试。
分析指出,159218连续净申购的核心原因是在卫星产业指数大幅回调(近3月-23.7%)背景下,资金基于“十五五”卫星互联网重大工程、北斗万亿目标、低轨星座密集组网、星舰入轨等密集催化,进行的左侧逢低布局,属于产业趋势确定性与短期价格回调之间的博弈。机构普遍认为板块经上半年调整后估值回落、安全边际改善,当前处于左侧配置区间。但需注意,截至10月9日,指数PE(TTM)高达162.9倍(历史分位65.0%),PB 4.57倍(历史分位83.2%),估值分位仍处历史中高位,属于典型的高估值高弹性成长赛道。
据了解,卫星ETF招商(159218)跟踪中证卫星产业指数,前十大重仓覆盖中国卫星(9.51%)、航天电子(9.26%)、中国卫通(8.92%)、国博电子(5.10%)、中科星图(4.57%)等卫星制造与运营龙头,卫星制造+发射领域权重合计不低于50%。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96