重夺股王!茅台反超联讯仪器登顶两市第一高价股 科技股王近3月回撤已超31%



 收藏
 举报
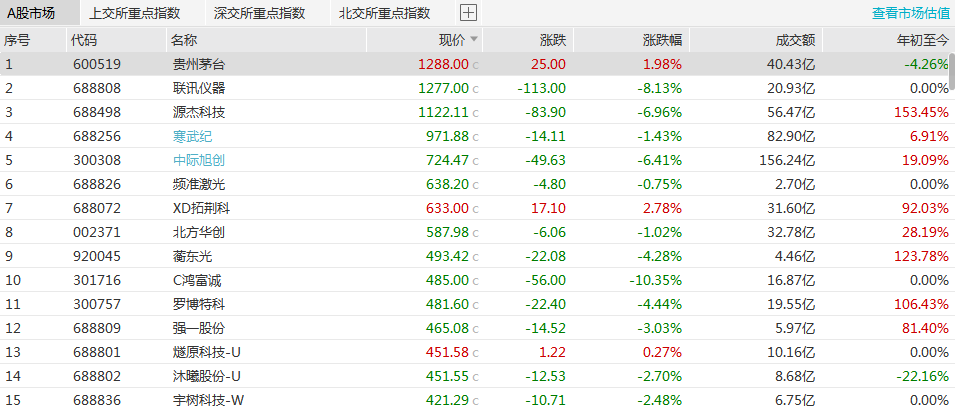
10月12日,A股高价股阵营上演标志性的王座更迭。白酒龙头贵州茅台盘中拉升涨近2%,股价正式超越半导体测试设备龙头联讯仪器,重新夺回两市“股王”宝座。截至收盘,联讯仪器大跌8.13%,报1277元,总市值跌破2000亿至1940亿元;自6月25日2777.77元的历史高点算起,累计回撤幅度已超31%,市值蒸发超800亿元。两市第一高价股在科技龙头与消费龙头之间再次完成轮转,市场定价逻辑难道要再次转向?
作为曾经的A股“最贵新股”,联讯仪器的高光时刻定格在今年6月。凭借AI算力迭代带来的高速光模块测试设备刚需,公司股价从81.88元的发行价一路狂飙,6月25日触及2777.77元的历史峰值,较发行价涨幅接近34倍,总市值突破2700亿,断层式领跑两市高价股。彼时市场给的是“国产替代+AI爆发”的双重成长溢价,测试设备作为算力产业链的关键卡脖子环节,享受了极高的估值定价。
但进入三季度以来,行业逻辑悄然生变。一方面,光模块速率迭代节奏边际放缓,下游云厂商资本开支预期下修,测试设备的订单增速预期逐步回落;另一方面,科技股整体风险偏好回落,前期涨幅巨大的高估值品种首当其冲进入估值消化期。31%的累计回撤,本质是市场从“炒成长想象”向“看业绩兑现”切换的直接体现——当远期空间的溢价逐步收敛,股价自然要向基本面回归。
另一边,贵州茅台的反超,核心是确定性溢价的回归。近期消费板块边际改善信号持续释放,白酒渠道动销逐步回暖,市场对三季报业绩稳健增长的预期持续升温。在市场主线频繁切换、波动加剧的环境下,业绩确定性强、现金流充沛、商业模式成熟的核心消费资产,重新成为资金配置的优先选择。作为消费板块的定海神针,茅台股价稳步修复,本质是市场对“业绩确定性”的定价权重正在持续提升。
这场股王易位,折射的是整个千元高价股阵营的集体分化。上半年AI与半导体行情鼎盛时期,A股千元股数量一度逼近10只,几乎全部集中在科技赛道,成长空间是市场定价的核心逻辑。而随着行情退潮,寒武纪、源杰科技等标的先后失守千元关口,科技高价股阵营持续缩水。如今联讯仪器从历史高位大幅回撤,意味着硬科技板块的估值溢价正在加速收敛。与之形成鲜明对比的是,贵州茅台凭借扎实的基本面重新登顶,消费核心资产的价值被市场重估。一升一降之间,市场风格已经悄然切换:从追逐远期的成长想象,转向看重当期的业绩兑现;从给科技故事高溢价,转向给消费龙头确定性定价。
值得注意的是,股王的宝座从来不是一成不变的。如果后续半导体行业迎来新的产业催化、国产替代进度超预期,科技龙头依然有重回估值修复的可能;而消费板块的修复持续性,也同样需要三季报乃至年报的持续验证。但这一次王座更迭的信号意义已经足够清晰:在当前的市场环境下,业绩确定性的权重,正在超过成长故事的想象空间。
风险提示:本文基于公开市场信息整理,不构成任何投资建议。行业景气度变化、公司业绩波动、市场风格切换均可能引发股价大幅波动,请投资者理性决策、注意投资风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96