天能股份:10月9日召开业绩说明会,投资者参与


 收藏
 举报
证券之星消息,2026年10月12日天能股份(688819)发布公告称公司于2026年10月9日召开业绩说明会。
具体内容如下:问:天能要想实现高质量发展,光靠铅酸不够,请张董事长介绍公司锂、钠、氢、固及储能分别在行业中的地位及未来展望,另公司与太湖能谷30GW铅碳订单的交付情况!答:感谢投资者提问。天能四十年深耕电池赛道,始终以技术创新驱动企业发展。我们也充分意识到,企业迈向高质量发展,不能局限于铅酸电池赛道。公司实施多元技术路线布局,“铅锂氢钠 +固态”技术体系加速落地,产业化梯次推进钠电开展示范验证、固态电池多场景落地、氢燃料电池提速商业化进程。今年上半年,上述新兴业务均取得阶段性进展。锂电池业务依托现有产能优势,整合上下游资源,聚焦高价值细分市场,持续迭代电芯产品。上半年完成多款电芯开发验证,面向电动轻型车、储能领域推出系列产品,形成多工况完整解决方案;持续深化与中兴通讯、海四达、卫蓝新能源等客户合作,拓宽供货范围,巩固市场地位。钠离子电池已推出第二代车用钠离子电池;0.5MW/1.2MWh 工商业储能示范项目获批,业务由技术验证阶段转向商业化示范。氢燃料电池发布“辰星”系列大功率产品,T280、N345 等多款新品在功率密度、效率、耐久性实现关键突破;关键零部件实现100%国产化,夯实供应链基础,助力规模化商用。固态电池面向高端电摩推出72V50h、72V100h混合固液电池;300Wh/kg电芯在机器人领域实现小批量交付;已形成规模化量产能力,落地电摩、机器人、无人机等场景,并联合产业链伙伴共建协同生态。未来公司将在做强铅酸基本盘的基础之上,持续推进锂、钠、氢、固态、储能多条业务线协同发展,以多技术路线共振,支撑公司长期高质量发展。Q2 张董事长您好,贵公司自上市以来,利润一路下滑,今年上半年营收223亿,扣非净利1.5亿,已不足1%,股价更是常年大幅破发,长线价值投资者亏损累累。请问公司未来如何实现利润归合理水平?公司目前铅酸和锂电的产能利用率分别是多少?尊敬的投资者,您好!上半年受关键辅材价格高位运行、下游市场需求复苏不及预期、行业竞争加剧及国家政策调整等多重因素叠加影响,公司盈利出现阶段性承压。对此,公司坚持"存量挖潜、提质增效、结构优化"的经营主线,围绕盈利目标对存量资产与业务组合统筹推进经营修复生产端立足现有产能盘活与制造效率提升,通过工艺技改、柔性排产及产能利用率稳步提升持续摊薄固定成本;订单端围绕盈利目标优选订单、聚焦优势产品,持续优化订单结构;业务端采取错位竞争策略,主动规避同质化竞争较为激烈的领域,将资源集中投向轻型动力、储能、工业车辆、电动船舶等细分市场并持续深耕;成本端完善辅材成本传导与价格联动机制,通过集采、长协及多元化采购策略平抑关键原材料价格波动;产品与市场端聚焦大容量、长寿命等高附加值产品,稳步拓展海外市场,改善收入结构与盈利质量。产能方面,铅酸业务产能运转较为充分,后续以技改提效为主;锂电业务尚处爬坡阶段,产能利用率仍在稳步提升过程中,公司将结合下游需求节奏与订单盈利质量有序释放产能。后续公司将持续推进上述经营举措,推动整体盈利能力逐步改善。Q3请问张总,公司与大股东旗下铅蓄电池收和锂电池收板块每年都有大额的关联交易,这个后续会有将收板块整合到上市公司的可能吗?谢谢尊敬的投资者您好,首先,上市公司与大股东下属收业务板块开展关联交易,主要出于铅蓄电池、锂电池收循环业务的产业协同考量。废旧电池收是构筑电池产业链闭环十分关键的环节,通过收再生,既能够保障原材料稳定供给,也契合绿色循环发展以及国家“双碳”战略导向。针对现阶段发生的大额关联交易,公司始终严格遵照监管要求履行审议及信息披露程序,交易定价坚持市场化原则,确保相关交易公开、公允。至于资产整合方面,如果未来筹划相关资产整合事项,公司将严格遵守各项监管规则,及时履行内部决策以及信息披露义务,请广大投资者以公司正式发布的公告为准。感谢您的关注!Q4公司研发占比如何?有无资金压力?感谢投资者提问。在研发投入方面,2026年上半年公司研发费用9.08亿元,研发投入占营业收入比重为4.07%。公司始终坚持研发投入,持续加码新技术、新产品的攻关,支撑多元技术路线的迭代落地。从资金情况来看,公司整体流动性安全边际充足,流动比率、速动比率均保持在稳健区间。公司和各大主要商业银行维持长期、良好的授信合作关系,授信储备较为充裕;上半年公司财务费用保持在较低水平,整体融资成本处于合理区间。感谢您的关注!Q5公司在ESG方面有哪些举措和成果?感谢投资者提问。天能长期深耕绿色能源赛道,始终恪守“奉献绿色能源、缔造美好生活”的企业使命,把绿色发展理念贯穿于生产经营的全过程,积极响应国家“双碳”战略,主动履行社会责任,切实发挥行业龙头企业的示范担当。公司董事会高度重视ESG体系建设以及治理能力现代化建设,坚持将环境保护、社会责任、公司治理有机融合、统筹推进。在日常经营中严守合规底线,坚持稳健规范运作,持续夯实内部治理与风险管控能力,以此护航企业高质量、可持续发展。凭借在可持续发展、绿色低碳、责任治理方面的扎实实践与标杆成果,公司成功入选中国上市公司协会2025年度上市公司可持续发展优秀实践案例;2026年,公司Wind ESG评级亦由BBB提升至,资本市场及行业层面的品牌影响力得到进一步增强。公司将持续把ESG治理置于公司战略的重要位置,进一步完善ESG治理架构与管理制度,推动环境、社会及治理理念深度融入企业战略规划、经营决策、日常运营以及长期价值创造的各个环节。一方面坚定不移走绿色低碳之路,持续做好生态环境保护,提升资源循环利用水平,助力国家“双碳”目标落地;另一方面积极践行社会责任,严守合规经营底线,切实维护员工、客户、上下游合作伙伴以及社会公众等各利益相关方的合法权益;同时持续提高ESG相关信息披露质量与透明度。公司将以更高标准落实各项 ESG工作,持续推进ESG治理体系与治理能力现代化,着力打造资本市场绿色治理标杆,为整个行业的高质量发展以及经济社会可持续发展贡献天能的力量。感谢您的关注。Q6张总好,南太湖锂电项目进展和盈利拐点预期如何?上半年利润下滑后,全年分红政策是否会调整?会后希望向您请教转型期的资本规划尊敬的投资者,您好!在锂电行业由规模扩张转向以利润为核心的精益运营背景下,公司将立足现有产能盘活与制造效率提升,围绕盈利目标优选订单、聚焦优势产品,采取错位竞争思路,推动锂电业务基本面持续修复,逐步迈向扭亏经营拐点。股东报方面,公司始终将投资者的利益置于核心地位,致力于通过稳定且持续的现金报,确保股东权益得到充分保障。自上市以来,我们一直秉承持续稳健的分红政策,以实际行动馈股东的信任与支持。展望未来,公司将继续与股东保持密切沟通,积极倾听股东的声音。我们将结合公司的业务发展和资金状况综合考量,不断完善股东报机制,努力为投资者创造可持续的价值增长,进一步增强股东的信心,促进公司与股东之间的长期共赢关系。
天能股份(688819)主营业务:电动轻型车动力电池和储能电池为主,集电动特种车动力电池、新能源汽车动力电池、汽车起动启停电池、3C电池等多品类电池的研发、生产、销售。
天能股份2026年中报显示,上半年度公司主营收入223.25亿元,同比上升6.73%;归母净利润2.81亿元,同比下降67.62%;扣非净利润1.5亿元,同比下降74.52%;其中2026年第二季度,公司单季度主营收入125.81亿元,同比上升17.81%;单季度归母净利润2.06亿元,同比下降54.0%;单季度扣非净利润1.33亿元,同比下降64.57%;负债率69.7%,投资收益2412.28万元,财务费用550.54万元,毛利率12.68%。
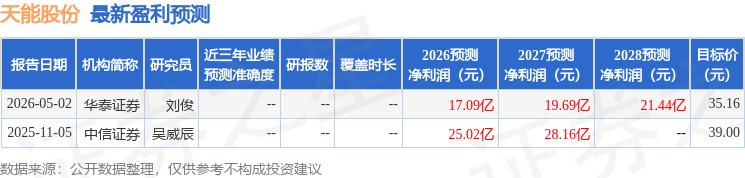
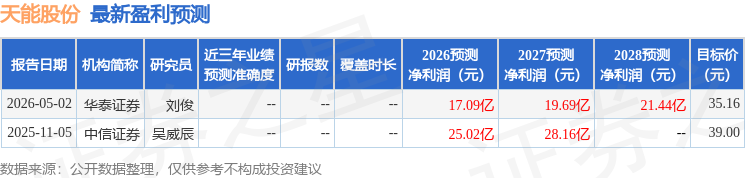
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1487.19万,融资余额减少;融券净流入7.4万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96