季丰电子创业板IPO即将上会,专注于半导体检测领域,毛利率有所下滑


 收藏
 举报
近期,一家来自上海的半导体检测企业即将上会。
格隆汇获悉,深交所定于10月15日召开2026年第58次上市审核委员会审议会议,将审议上海季丰电子股份有限公司(简称“季丰电子”)的创业板上市申请,公司此次IPO由光大证券担任保荐人。
此前公司于2026年6月10日获受理,6月25日进入问询阶段。
01
专注于半导体领域检测服务领域,估值约30.8亿元
季丰电子成立于2008年7月,2016年8月改制为股份公司,总部位于上海市闵行区。
公司股权较分散,郑朝晖、郑琦君兄妹为公司的实际控制人,二人通过直接及间接的方式,合计控制公司36.38%的表决权。
在2026年4月的股权转让中,公司的估值约30.8亿元。
郑朝晖先生出生于1973年,研究生学历,目前任公司董事长、总经理。此前他曾在上海贝岭、晶晨股份(688099.SH)、创锐讯通讯技术(上海)有限公司、高通企业管理(上海)有限公司、芯导科技(688230.SH)等公司任职。
郑琦君女士出生于1976年,本科学历,现任公司证券部总监。此前她曾在江山市相关乡镇人民政府、江山市林业局任职。
季丰电子是一家半导体领域检测服务与检测硬件产品的提供商,围绕芯片设计、晶圆制造、封装等半导体全产业链企业的检测需求,提供第三方实验室检测分析服务、集成电路测试板等检测硬件产品以及量产测试服务。
公司提供的检测服务与检测硬件产品,检测对象全面覆盖各类芯片,具备CPU、GPU、存储芯片、AI芯片等高端芯片的检测服务能力,能够满足先进制程(最先进制程案例已覆盖3nm芯片)、先进封装(2.5D、3D封装等)、成熟制程以及特色工艺的检测需求。
在第三方实验室检测分析业务中,公司根据待测样品情况和客户需求设计检测分析方案,按照检测分析方案对样品进行制备、观测和分析,最终向客户提供检测分析结果或检测分析报告。
在检测硬件产品业务中,公司根据客户的需求自主研发并生产包括集成电路测试板、测试插座、检测仪器设备等在内的检测硬件产品。
集成电路测试板主要分为探针卡、测试载板、可靠性测试板、系统板四大类,公司提供的集成电路测试板以可靠性测试板为主。目前已导入了长鑫存储、客户I、矽品科技、恒玄科技、蔚来汽车、翱捷科技、兆易创新、思瑞浦等行业内多家客户。
在量产测试业务中,公司提供晶圆测试(CP)、芯片成品测试(FT)、系统级测试(SLT)、老化测试(BI)等服务。
在电子制造服务中,公司提供PCBA电子模组产品的生产、组装与交付服务。
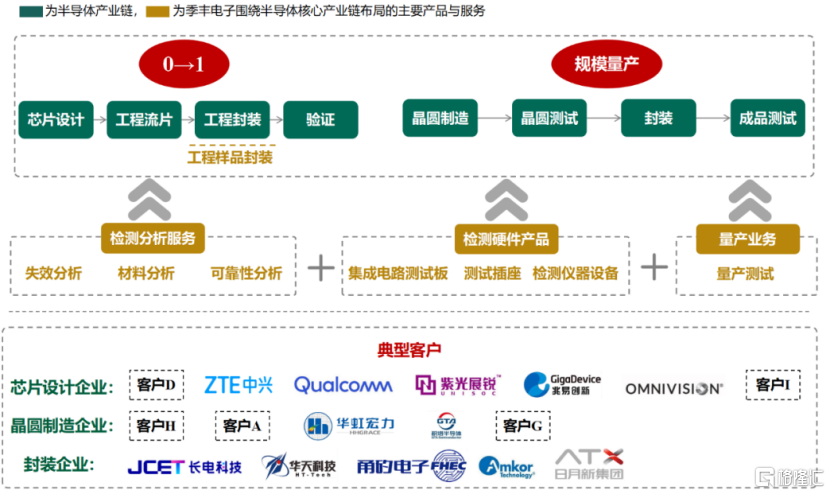
公司业务布局,来源:招股书
季丰电子在上海、北京、杭州、深圳、成都等半导体产业集聚地建立子公司,以提升响应速度。
公司已与半导体产业链内超过3000家客户建立了合作关系,客户涵盖芯片设计、晶圆制造、封测等环节,包括客户D、中兴通讯、高通、客户H、华虹宏力、长电科技等企业。
02
收入有所增长,2026年上半年净利润同比小幅下滑
近几年,受益于半导体产业国产化与技术进步的双重机遇,季丰电子的收入也有所增长。
2023年度、2024年度、2025年度和2026年1-6月(报告期),公司营业收入分别为4.43亿元、5.83亿元、6.69亿元及3.79亿元,扣非后的归母净利润分别为1812.95万元、3836.86万元、7356.84万元及3405.12万元。
招股书中称,2026年1-6月,受毛利率波动影响,公司净利润同比出现小幅下滑。
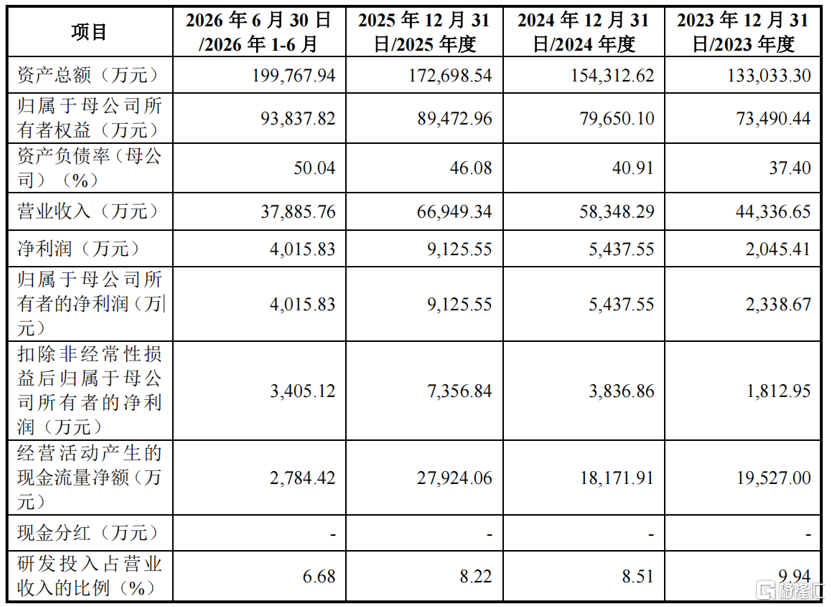
关键财务数据,来源:招股书
从收入构成来看,第三方实验室检测分析服务业务是公司的主要收入来源,2025年的收入占比为64.02%;
检测硬件产品是公司的第二大收入来源,2025年的收入占比为23.13%,量产业务的收入占比为8.63%。
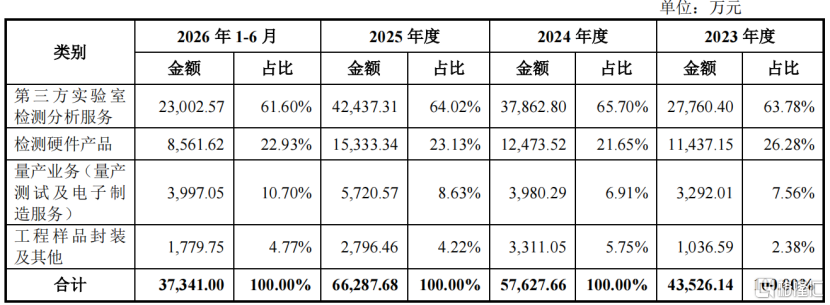
主营业务收入按照产品类型分类,来源:招股书
报告期内,公司主营业务毛利率分别为 38.49%、37.54%、35.74%和 33.24%,出现下降,主要受各类业务毛利率及收入占比的共同影响。
目前公司量产测试仍处于前期投入阶段,规模效应暂未体现,毛利率尚为负值。
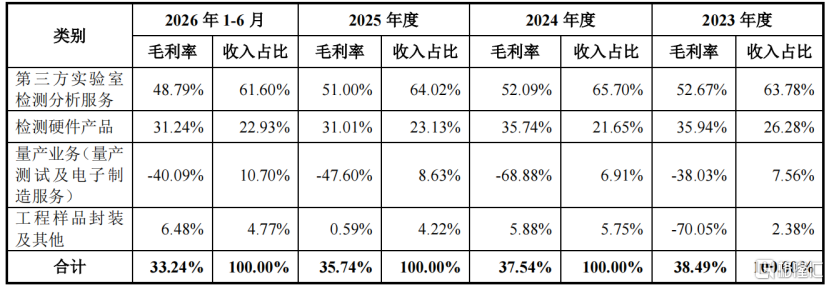
公司毛利率情况,来源:招股书
季丰电子主要为半导体全产业链企业提供集成电路测试板等检测硬件产品以及第三方实验室检测分析服务。
目前尚未有业务模式和产品种类与季丰电子完全一致的上市公司,因此就公司各类业务分别选取产品或模式具有一定可比性的上市公司或其某一业务板块进行对比分析。
总体来看,公司的销售毛利率低于同行业可比公司平均水平。
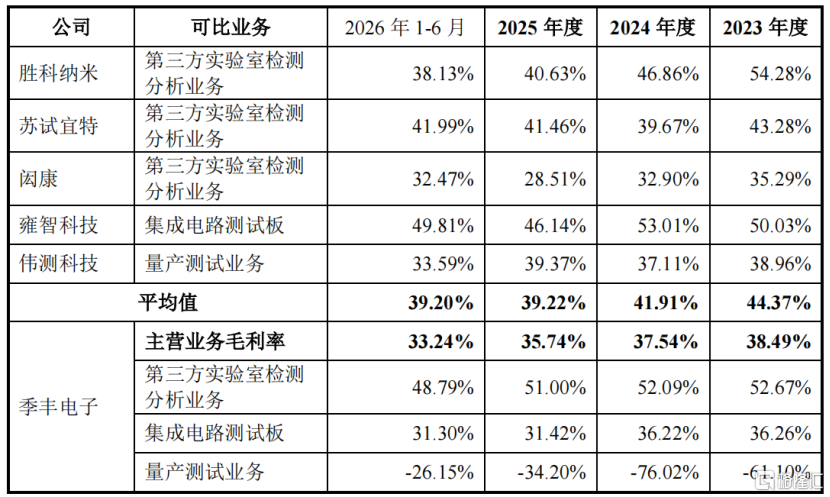
公司及可比公司主营业务毛利率情况,来源:招股书
报告期内,公司研发费用分别为4405.52万元、4962.52万元、5506.10万元和 2529.95万元,占营业收入的比例分别为9.94%、8.51%、8.22%和6.68%。
公司半导体检测业务的高效开展高度依赖检测分析仪器的精准性和完备性,报告期内随着业务规模的扩大,公司固定资产规模也逐步攀升。
报告期各期末,公司固定资产账面价值分别为5.84亿元、7.34亿元、8.68亿元、10.37亿元。
如果未来客户需求、市场竞争环境等发生不利变化导致业务发展速度低于预期,可能导致新增收入与利润无法覆盖新增资产带来的折旧摊销等成本费用,进而影响公司未来净利润水平。
报告期内,季丰电子的重要供应商包括爱德万、赛默飞、MicroControl Company、日立高新、滨松、鸿劲精密等。
此外,季丰电子也面临一定的应收账款压力。报告期各期末,公司应收账款账面价值分别为1.14亿元、1.81亿元、1.43亿元、2.21亿元,占期末流动资产比例分别为24.85%、37.06%、30.51%及37.98%。
截至2026年6月底,公司账上现金及现金等价物约1.07亿元;报告期内,公司投资活动产生的现金流累计净流出10.9亿元。
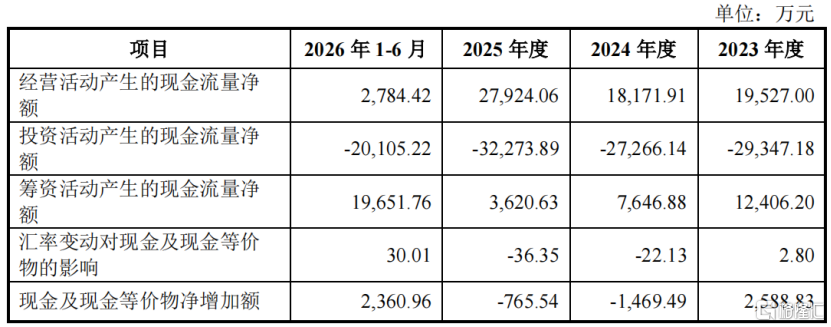
现金流量表情况,来源:招股书
03
半导体第三方实验室市场集中度低,面临闳康、伟测科技等的竞争
半导体检测贯穿从研发、制造到系统化应用的全流程,在芯片“0到1”和“规模量产”的过程中发挥着关键作用。
芯片的“0-1”阶段通常包括设计、工程流片、工程封装、验证四大环节,半导体检测主要发生在验证环节,包含测试和分析。
测试,即以定制化集成电路测试板等硬件为载体,经不同类型的测试机对芯片进行可靠性等测试;分析,即通过失效分析、材料分析等实验室服务对失效样品进行缺陷定位与故障分析,实现问题判定。规模量产阶段通常包括晶圆制造、量产封装、量产测试三大环节。
量产测试,包括晶圆测试与成品测试;质量监控贯穿于规模量产阶段的三大环节,是指通过可靠性测试、失效分析等手段进一步保证量产芯片的质量。
根据应用阶段和目的,半导体检测主要可分为三类:前道量测与检测、量产测试以及实验室检测分析,具体如下表:
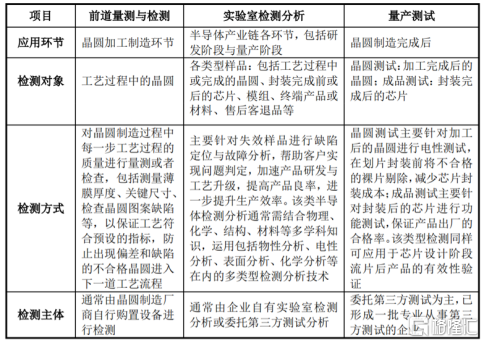
半导体检测分类,来源:招股书
公司在半导体检测领域深耕,核心业务包括第三方实验室检测分析、集成电路测试板等检测硬件产品,以及量产测试服务。
半导体第三方实验室检测分析主要针对晶圆、芯片等高度复杂精密的样品,进行可靠性认证、缺陷定位与故障分析。
第三方实验室检测分析可以分为失效分析、材料分析、可靠性测试及其他,各自市场规模占比分别约为 35%、20%、35%及 10%。
从半导体第三方实验室检测分析行业产业链来看,产业链上游为行业的技术基础,由高端检测设备与仪器供应商(如赛默飞、滨松、日立高新、蔡司)、特种耗材与零部件供应商以及分析软件与数据库供应商构成。
中游是行业的核心服务提供者,呈现多元主体格局,既包括外资检测机构在中国大陆的分支机构、国有检测机构,也包括专业本土机构与区域性补充机构,共同为下游客户提供关键的分析与认证服务。季丰电子就位于产业链的中游。
下游覆盖了半导体产业的全链条需求方,包括芯片设计公司、晶圆制造厂商、量产测试厂商、终端品牌厂商以及科研机构与高校。
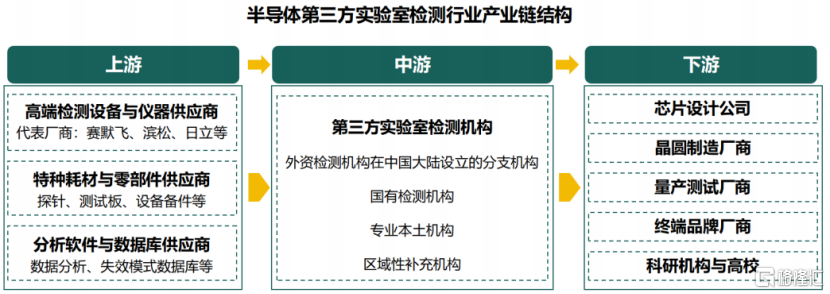
半导体第三方实验室检测行业产业链,来源:招股书
半导体第三方实验室检测分析市场空间与国内半导体产业规模同步增长。根据集微咨询统计,2025年中国大陆半导体第三方实验室检测分析市场规模达到约 125.5亿元,预计到2027年有望达到 181.5 亿元。
由于半导体企业对于检测分析的时效性要求极高,第三方实验室普遍围绕主要半导体产业集聚区进行布局,呈现出一定的区域性特征。
这一特点导致全球范围内第三方实验室检测分析市场格局相对分散,单体企业市场份额有限,尚未形成具有显著垄断地位的龙头企业。
在中国大陆市场,主要有四类竞争参与者:
1、外资第三方检测分析机构如闳康、EAG实验室等在中国大陆设立的分支机构在高端客户市场占据一席之地;
2、早期布局的国有背景机构如赛宝实验室长期服务于国家重大工程与军工项目;
3、季丰电子、胜科纳米、华测蔚思博、苏试宜特等本土市场化机构是市场竞争的中坚力量,在第三方实验室检测分析市场占据主导地位;
4、数量众多的本地中小型实验室规模较小,通常在特定技术点或本地化服务上形成补充。
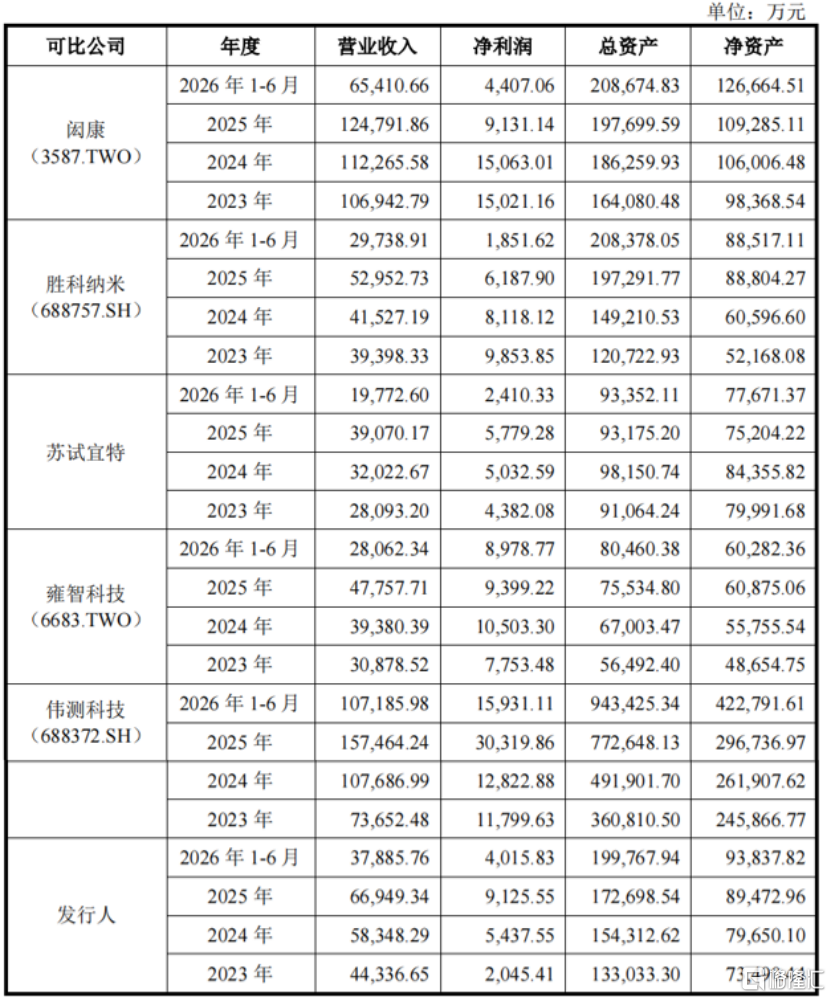
同行业可比公司经营情况对比,来源:招股书


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96