净利同比暴增6倍 环比却基本持平!源杰科技Q3业绩落地 股价三天回撤超30% 增速真的见顶了?



 收藏
 举报
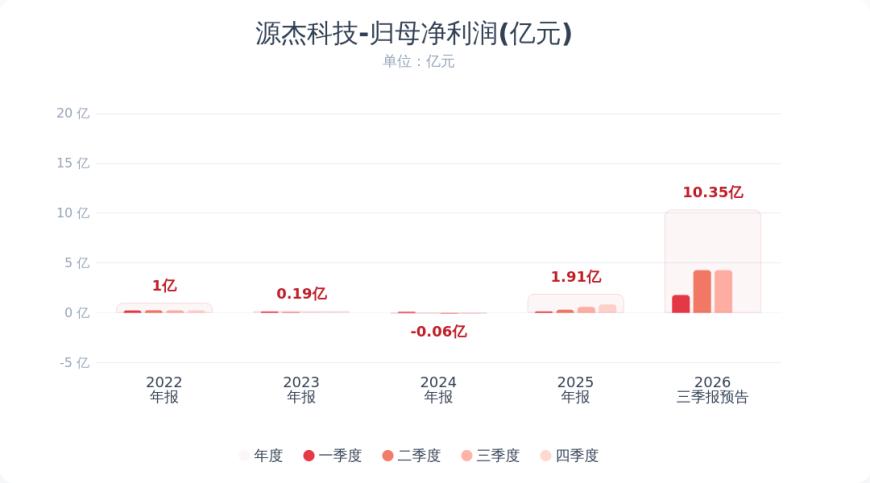
10月12日晚间,光芯片龙头源杰科技(688498.SH)披露第三季度业绩预告,交出同比炸裂但环比滞涨的成绩单。预计2026年第三季度归母净利润4.03亿元-4.53亿元,同比增长578.85%-659.70%;营业收入6.5亿元至7亿元,同比增长264.56%至292.60%。对比二季度4.28亿元的净利润,三季度盈利中枢基本持平,环比波动仅在-5%至+5%区间,盈利进入高位平台期。
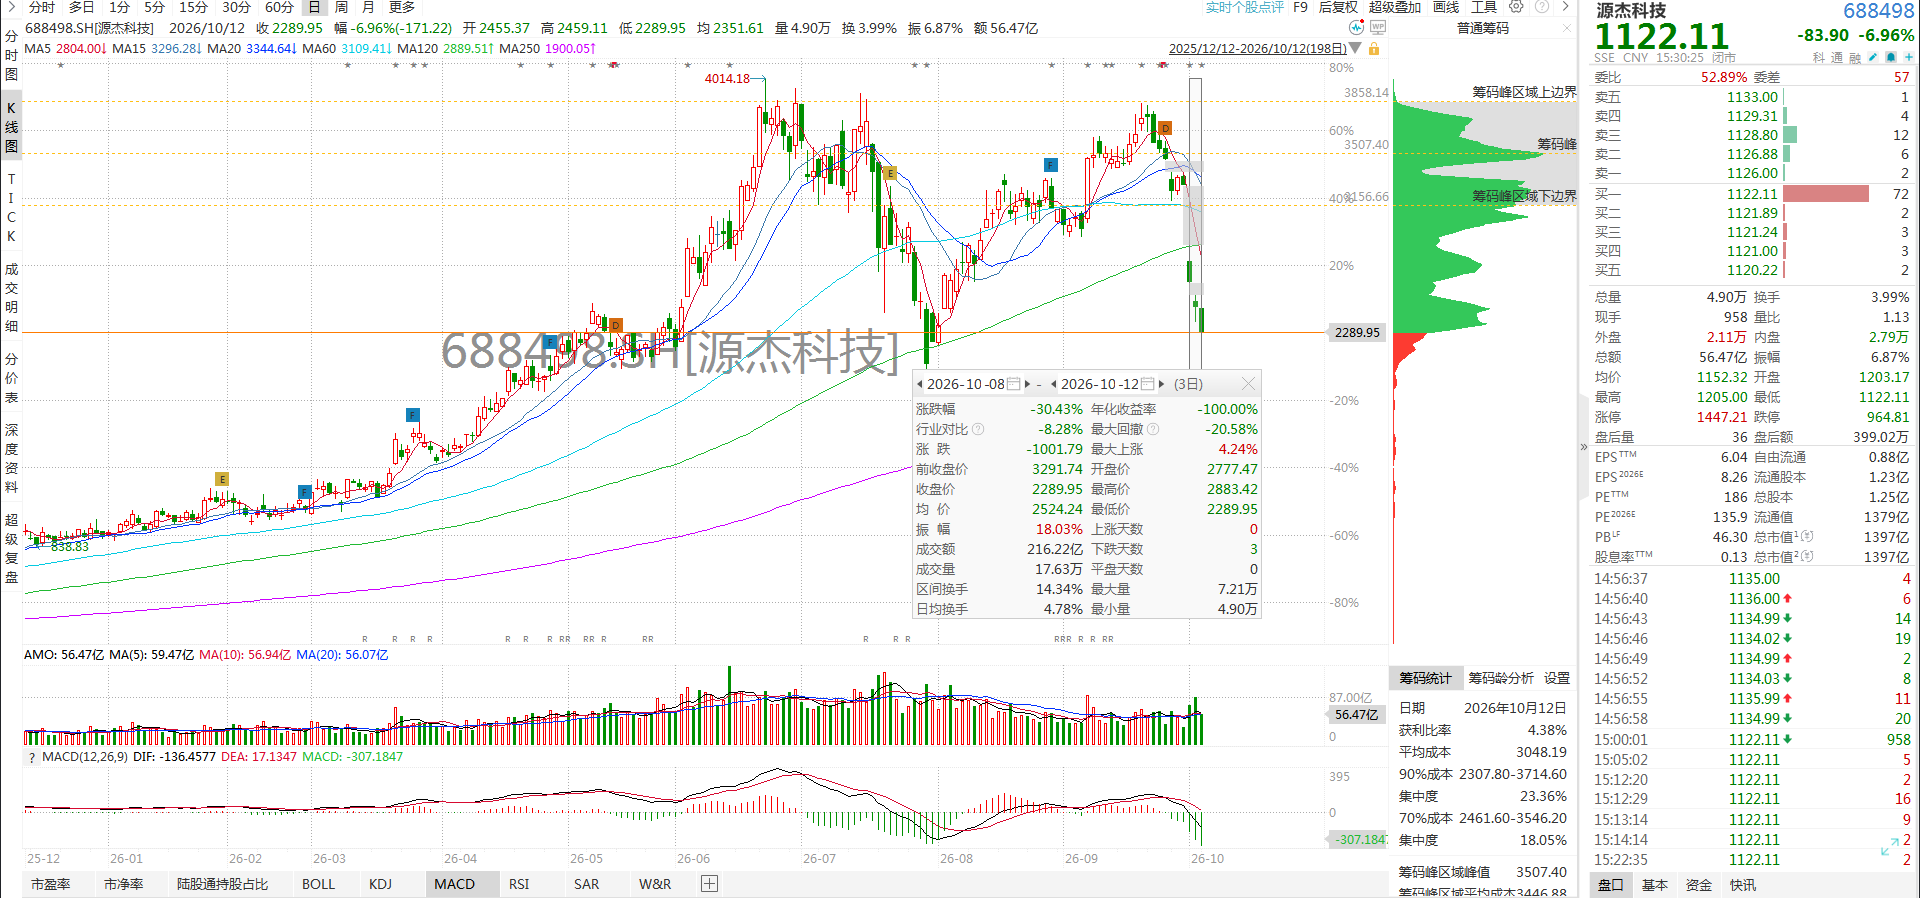
今日,源杰科技股价收跌6.96%,报1122.11元,总市值1397亿元。自9月阶段高点以来,公司股价累计回撤已近40%,10月8日更是上演20cm跌停,短短3个交易日跌超30%。
业绩增长的核心逻辑依然清晰。公司明确表示,业绩增长主要系数据中心业务收入提升,CW(连续波)光芯片出货持续增长,需求旺盛;产品结构以数据中心高端产品为主,毛利率仍维持高位;叠加业务规模扩大带来的费用摊薄效应,期间费用占比同比明显下降,销售净利润率同比大幅增长。作为国内高端光芯片的领军企业,源杰科技是本轮AI算力浪潮的受益核心。100G EML已批量量产,深度绑定国内头部光模块厂商,伴随全球数据中心光模块升级潮,量价齐升下业绩迎来爆发式增长。今年上半年公司净利润同比增长超12倍,股价年内最高涨幅接近200%,一度跻身两市顶级科技大牛股行列。
但这份财报最关键的信号,是增速的边际放缓。同比近6倍的增长,很大程度来自去年同期的低基数效应——2025年三季度行业尚处于周期底部,公司单季净利润仅5962.89万元。而环比数据更能反映当前景气度:三季度盈利与二季度基本持平,没有延续此前逐季加速增长的态势。这意味着,经历了上半年的爆发式放量后,行业需求从脉冲式高增长,进入了平稳释放的阶段。这正是近期股价持续调整的核心原因。此前市场给源杰科技的高估值,定价的是“CW产品持续放量+价格维持高位+毛利率持续提升”的戴维斯双击预期。而当盈利进入平台期,增速边际放缓,此前透支的估值自然要迎来修正。
这也不是单家公司的问题,而是整个CPO光模块产业链的集体预期下修。三季度以来,市场对海外云厂商资本开支节奏、1.6T光模块放量进度的担忧持续升温,产业链的高增长预期逐步下修。叠加板块前期累计涨幅巨大,融资盘集中出逃,从光模块龙头到光芯片厂商,整个产业链都进入估值消化期。源杰科技作为板块内弹性最高的人气股之一,涨幅迅猛的同时,下跌调整时的波动也自然剧烈。数据显示,公司融资余额从9月高点累计回落超20%,杠杆资金的撤离进一步放大了股价的波动。
当然,就此断言行业见顶也为时尚早。从产业基本面看,AI算力的长期需求趋势并未改变,高速光通信的技术升级仍在持续,下一代更高速率光芯片的迭代空间依然存在,光芯片的国产替代进程也在持续推进,公司的行业地位与盈利中枢都已经上了一个大台阶。但估值的逻辑已经变了。此前是“从0到1”的爆发成长期,享受成长股的高溢价,现在进入“从1到N”的平稳增长期。接下来的赛道,或将从炒增速、炒空间,转向看盈利稳定性、看产品迭代节奏。股价的剧烈调整,本质是估值体系的一次强制切换。
风险提示:本文基于上市公司公告与公开市场信息整理,不构成任何投资建议。下游需求波动、行业竞争加剧、产品迭代不及预期均可能引发股价大幅波动,请投资者理性决策、注意投资风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96