记忆体股遭抛售,闪迪大跌7%,CXMT推出新一代DRAM架构,惟晨星指其商业化仍面临巨大困难



 收藏
 举报

Tradingkey - 美东时间10月12日,记忆体股普遍暴跌,市场担忧中国DRAM制造商长鑫存储(CXMT)推出的新一代DRAM架构,并计划年底推出相关服务器内存产品,引发市场对未来服务器记忆体竞争加剧的担忧。
根据市场研究机构Counterpoint数据,以全球DRAM厂商营收计算,长鑫科技2026年第二季市占率为7%,排名全球第四。若技术顺利商业化,长鑫有望降低单位存储成本,进而对现有厂商的市场份额与利润率构成压力。
截至发稿,Roundhill Memory ETF(DRAM)大跌4.61%,闪迪(SNDK)跌7.12%,SK海力士(SKHY)跌4.20%,美光科技(MU)跌4.70%,希捷科技(STX)跌3.18%,西部数据(WDC)跌2.44%。
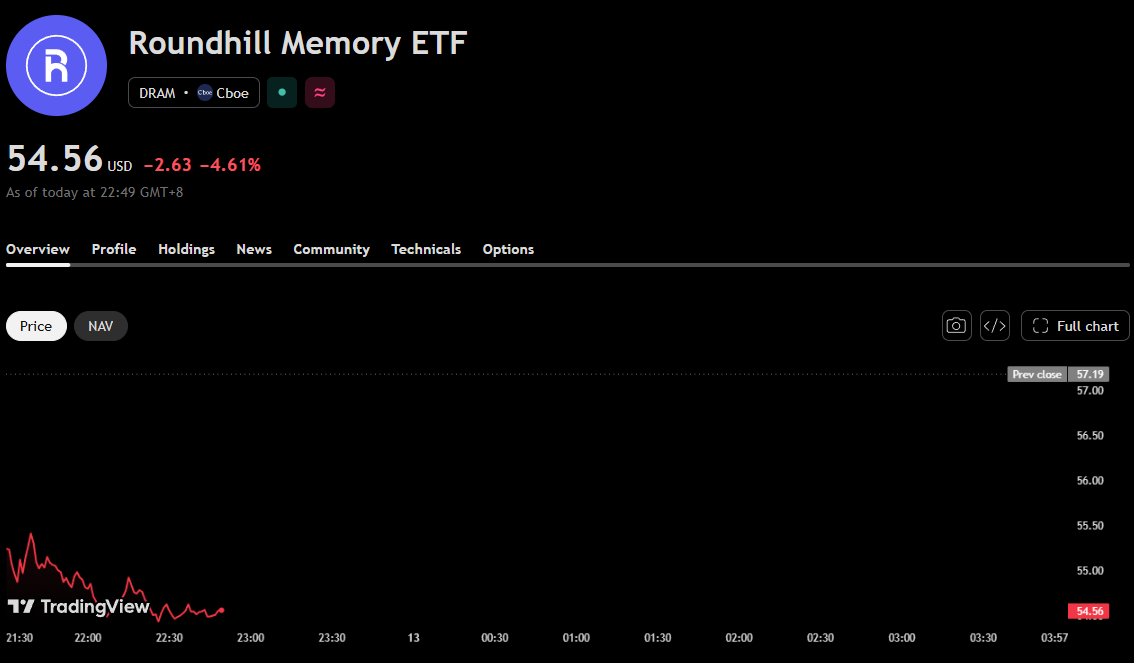
DRAM ETF股价,来源:TradingView
长鑫存储总裁曹堪宇10月10日表示,公司预计年底推出采用4F²架构的新一代DDR5 RDIMM产品。这项进展的商业意义,首先体现在存储单元面积上。目前DRAM主流采用6F²架构,F代表制程中的最小特征尺寸。在相同F值下,从6F²转向4F²,理论上可将单个存储单元的面积缩小约三分之一。晨星分析师Jing Jie Yu也指出,长鑫此次公布的新结构,存储单元面积缩小约30%。
对DRAM制造商而言,存储单元面积缩小,有望提高每片晶圆的存储产出。如果量产良率能够稳定,且新增工艺成本没有抵消密度提升的收益,每个位元的成本就有望下降。长鑫因此可能获得更大的定价空间,或在相同售价下改善利润率。
长鑫此次介绍的一项关键创新,是垂直环绕闸极(VSG)晶体管结构。通过让闸极更有效地控制电流,该结构旨在降低漏电与短通道效应;垂直布局则有助于减少晶体管占用的平面面积。这为DRAM在传统微缩越来越困难的情况下继续提高密度,提供了新的技术路径。
需要注意的是,技术突破与成功量产商业化之间亦有距离。晨星分析师认为,长鑫要将这一结构商业化,可能“极其困难”,主要挑战包括大规模生产时的一致性问题。实验或样品阶段能够实现的性能,必须在持续生产中稳定复制,才能转化为合格产品和实际利润。
因此,年底推出产品是一个值得关注的节点,但尚不能据此推断长鑫届时就能形成大规模、低成本供货。据悉,RDIMM是服务器常用的内存模组形式,其应用要求不仅包括速度,还涉及长期连续运行的稳定性、可靠性,以及与服务器平台的兼容性。国际存储巨头在这一领域积累了较强的客户与工程优势,长鑫要扩大份额,需要同时跨过制造和客户认证两道门槛。
对现有DRAM厂商来说,潜在压力来自成本与供给两个方面。如果长鑫实现稳定量产并扩大供货,更低的单位成本可能帮助其争取订单,但新增有效供给也可能对DRAM价格形成压力。
另一方面,评估长鑫此次公告对记忆体股的实际影响,需要结合各家厂商的产品结构。服务器DDR5面临的潜在竞争,不能直接等同于HBM业务面临同样程度的冲击。后续真正决定竞争压力的,将是长鑫的量产良率、客户认证与实际供货规模。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96