日韩股市遭遇“黑色星期二”!韩国综指暴跌6.7%,日经225指数跌2.66%,AI交易退潮引发亚太市场巨震



 收藏
 举报
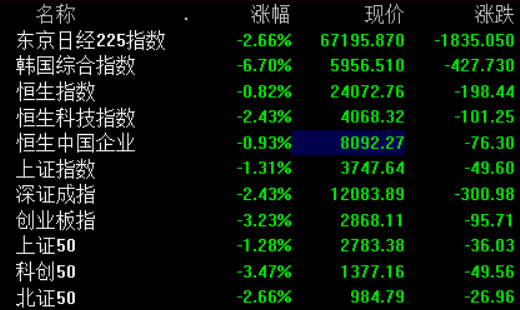
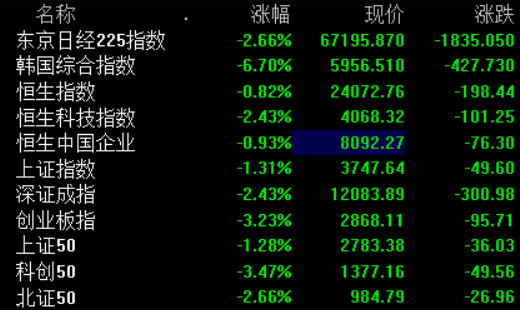
10月13日,亚太股市开盘即遭遇猛烈抛售,以日韩为代表的区域市场集体跳水。韩国KOSPI指数盘中跌超6%,失守6000点整数关口,韩国交易所紧急启动SIDECAR熔断机制,暂停KOSPI程序化卖盘。日经225指数同样未能幸免,开盘后跌幅迅速扩大至2%以上,盘中重挫逾1800点。
截至目前,KOSPI指数跌6.7%报5956.51点,创7月31日以来新低,SK海力士跌近9%,三星电子跌7%。日经225指数报67195.87点,跌幅达2.66%,铠侠控股大跌近10%,软银集团跌超7%,东京电子、爱德万测试等半导体设备股全线走弱。MSCI亚太指数下跌0.9%,势将创下8月中旬以来最弱收盘表现。
这场暴跌并非无迹可寻。隔夜美股市场已经释放出强烈的预警信号——光通信板块全面回吐前期涨幅,Ciena暴跌近10%,Lumentum收跌9.78%,康宁跌6%;存储芯片板块同步承压,闪迪跌近6%,美光科技跌近4%,费城半导体指数下挫2.67%。纳斯达克指数收跌0.44%,与道指上涨0.38%形成鲜明分化,科技股的疲态已经显露无遗。
深入来看,本轮抛售由多重利空因素共振引发。首当其冲的是AI投资逻辑正面临重新审视。博通CEO陈福阳与英特尔CEO陈立武在同一天公开表达了对AI融资可持续性的担忧。陈福阳直言,在整个行业竞相建设AI基础设施之际,融资可能成为比芯片或电力短缺更大的障碍;陈立武则指出资本成本不断上升,市场正在质疑大举投资AI的企业能否获得足够回报。
美联储的政策信号进一步加剧了市场紧张情绪。克利夫兰联储主席哈马克周一“放鹰”,表示可能需要收紧货币政策以降低通胀,当前政策的限制性还不够,通胀回归速度过慢,高通胀风险仍在上升。哈马克倾向于采取“幅度更小、频率更高”的加息方式,其言论表明未来可能还有更多加息动作。
存储芯片领域还面临竞争格局生变的隐忧。中国长鑫科技宣布4F² DRAM架构研发取得关键进展,市场担忧全球存储竞争格局可能被重塑,这被视为对三星电子和SK海力士定价权与市场份额的潜在冲击。自7月以来,存储芯片市场持续出现的“周期见顶”噪声,也在不断侵蚀投资者信心。
从资金流向看,外资正在加速撤离韩国市场。在KOSPI市场上,外资当日净卖出超过1万亿韩元,个人和机构投资者分别净买入5672亿韩元和3480亿韩元承接抛压。外资已连续6个交易日净卖出,韩国证券机构分析认为,韩元走强削弱了出口企业盈利预期,进一步加剧了外资的撤离意愿。
与此同时,韩国股市对两家存储芯片巨头的过度依赖也被放大检视。三星电子和SK海力士合计占KOSPI权重的一半以上,两大巨头的大幅下跌直接拖垮了指数表现。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96