韩股熔断、日股狂泻!AI“钱荒”来了?


 收藏
 举报
一场由美股AI科技股引发的抛售风暴,蔓延至亚太市场。
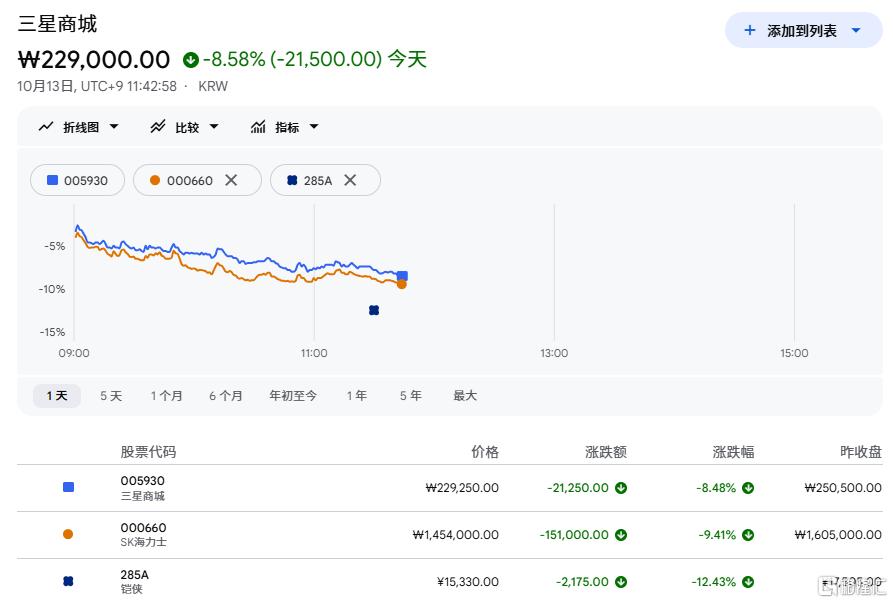
周二,韩股盘中熔断,韩国综合指数跌超6%,跌破6000点;韩国交易所启动SIDECAR机制,暂停KOSPI程序化卖盘。
韩国“存储双雄”遭血洗,三星电子跌超8%,SK海力士跌超9%。
日本股市昨天因公共假期休市一日,今天低开低走。
截至发稿,日经225指数跌超2%,跌超1700点;铠侠暴跌超12%,软银跌超8%。
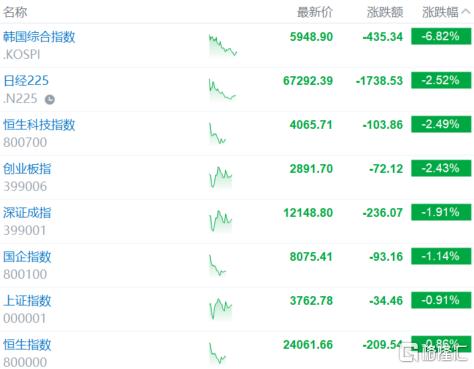
MSCI亚太指数创逾两个月新低。港A股全线震荡走低,台湾加权指数跌幅扩大至2%。
截至发稿,沪指跌约1%,深证成指、创业板指、恒科指跌超2%;大型科技股、算力硬件、半导体芯片集体下挫。
从“缺芯”到“缺钱”
全球科技股情绪正陷入持续调整。
昨夜,美股AI硬件股一夜重挫,市场对人工智能的热情极速降温。
Lumentum暴跌近10%,康宁跌6%,闪迪跌近6%,SK海力士、ARM跌超4%,美光科技、希捷科技跌超3%,甲骨文跌近3%,英伟达跌超1%。
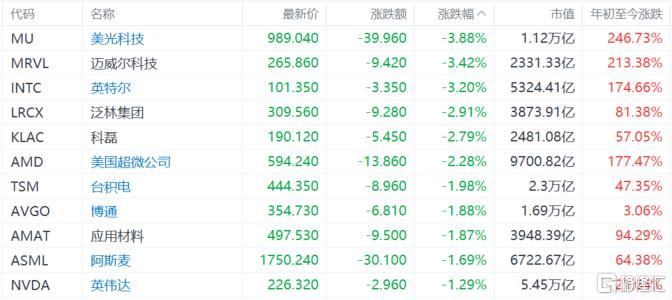
日前,英特尔和博通的CEO齐声警告称:AI最大的瓶颈不是芯片,是钱。
他们并不否认长期算力需求依旧大于供给,AI算力基建扩张的底层需求真实存在。
但企业融资成本抬升、资本开支预算受限,正在成为阻碍AI产业持续扩张的核心矛盾。
此前,英伟达、甲骨文等巨头的财报早已透露端倪。
超大规模云厂商的资本开支仍在加速,但自由现金流压力同步显现;叠加美债长端利率居高不下,AI基建的融资成本被显著推高。
随着巨头大佬齐声"泼冷水",市场此前建立在"需求永动机"叙事上的高估值,瞬间失去了锚。
市场开始重新审视:AI资本开支的持续性。
早前,桥水基金创始人达利欧警告,人工智能投资热潮已经是一场“经典泡沫”,而它距离破裂的临界点“已经很近了”。
AI叙事切换?
美科技股恐慌蔓延,韩国股市首当其冲。
当下,多重压力正在同时挤压韩国芯片股。
除了美债高收益率、资本支出前景担忧、AI板块估值过高外,存储行业竞争也在加剧韩股的压力。
此前,国内存储芯片厂商长鑫科技宣布在新型内存架构方面取得进展,市场对韩系厂商在HBM及下一代存储技术上的垄断地位产生动摇。
另外,外资持续撤离也是压制韩股的重要推手。
自8月下旬起,外资累计净卖出三星电子与SK海力士合计22万亿韩元(折合154亿美元)。
据韩国交易所数据显示,截至10月8日,外国投资者持有三星电子股票的比率为46.38%,创下2008年金融危机(46.35%)之后,18年零9个月以来的新低。
外资持续从韩国存储龙头撤离,正是全球资金调仓的缩影。
纵观全球AI行情,本轮调整的本质是市场对AI叙事的一次集中重定价。
过去一年,全球科技股的定价核心逻辑是"算力即权力"——谁掌握芯片,谁就掌握未来。
然而,随着AI资本开支的规模不断扩大,市场开始追问一个更现实的问题:这笔钱从哪来?
短期来看,恐慌情绪仍在跨市场传导,高估值科技股与利率敏感的半导体板块仍将面临波动压力。
不过,AI赛道基本面并未彻底反转,算力长期需求逻辑没有消失,变化的是估值定价逻辑。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96