午后A股回升,半导体设备、光通信引领弹性,机构:Q4科技主线回归概率增大



 收藏
 举报
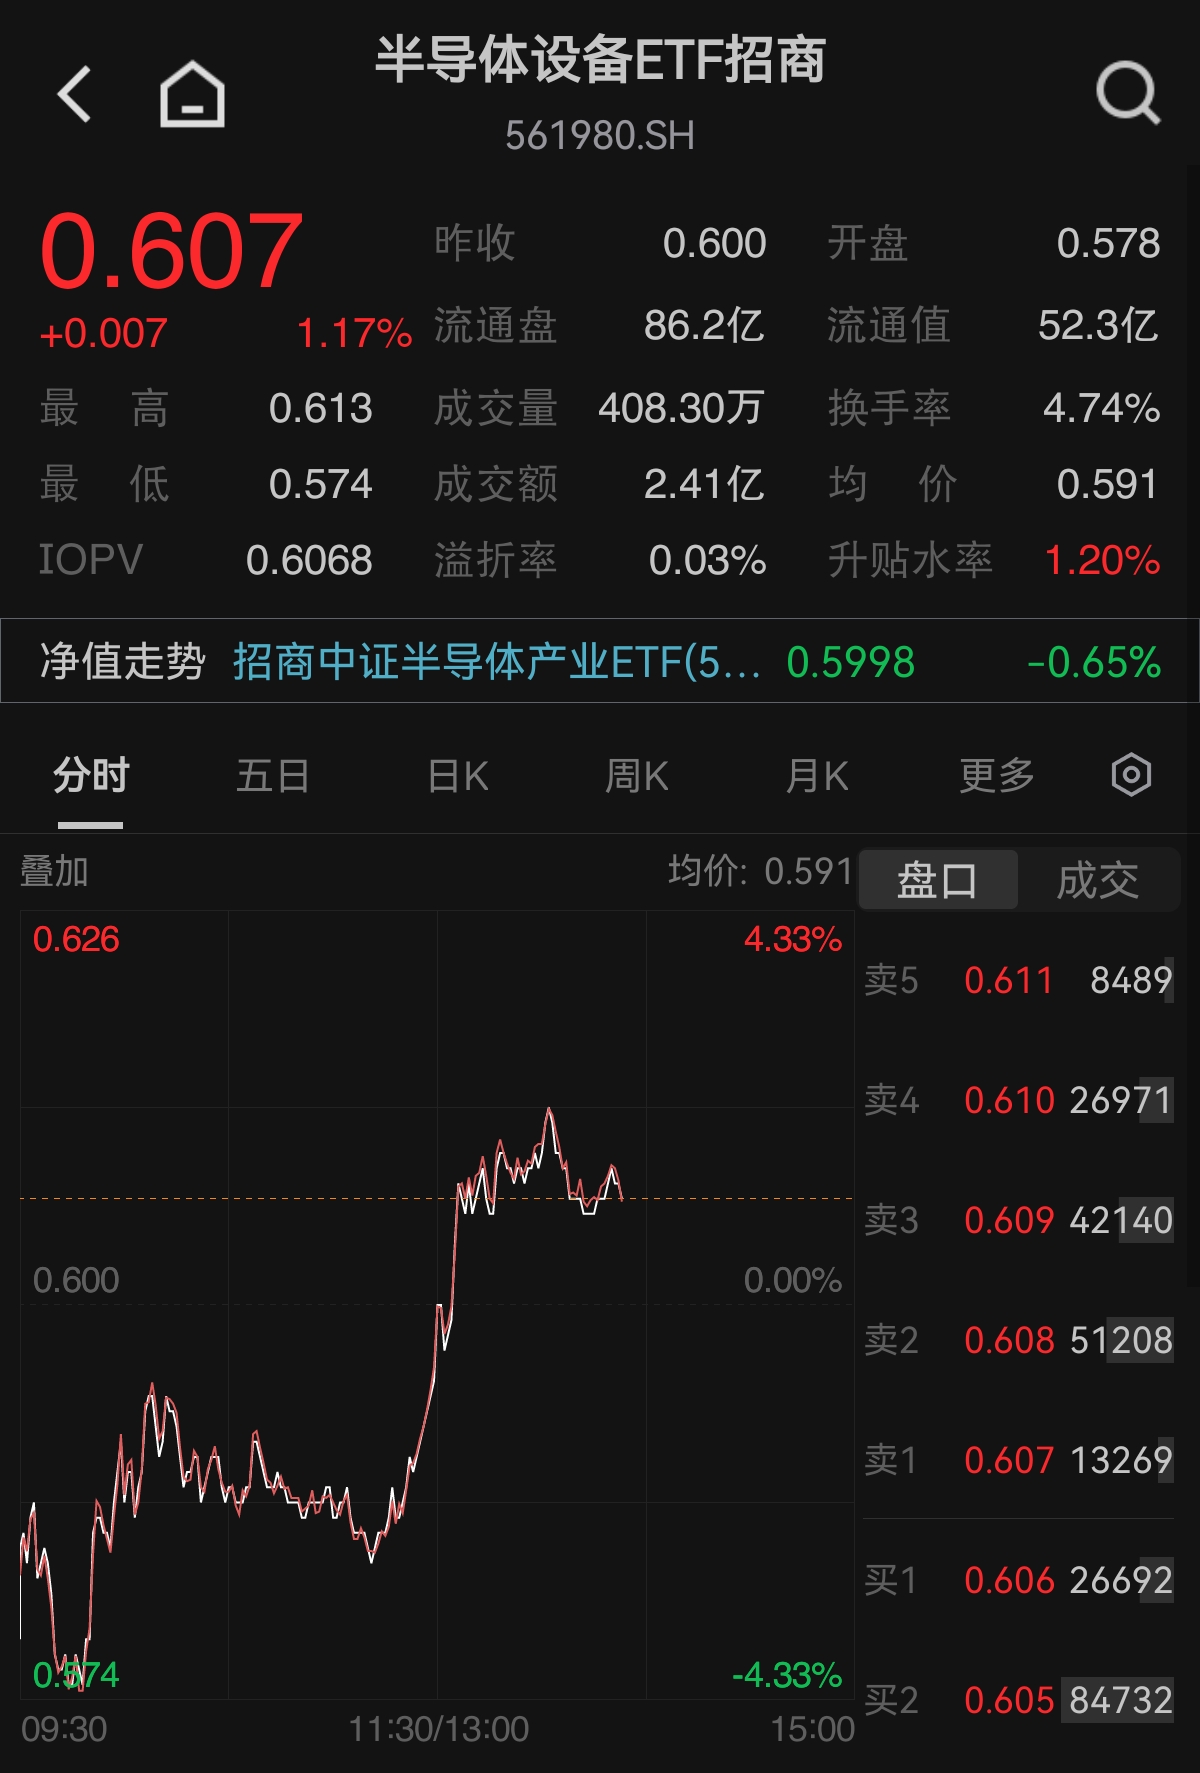
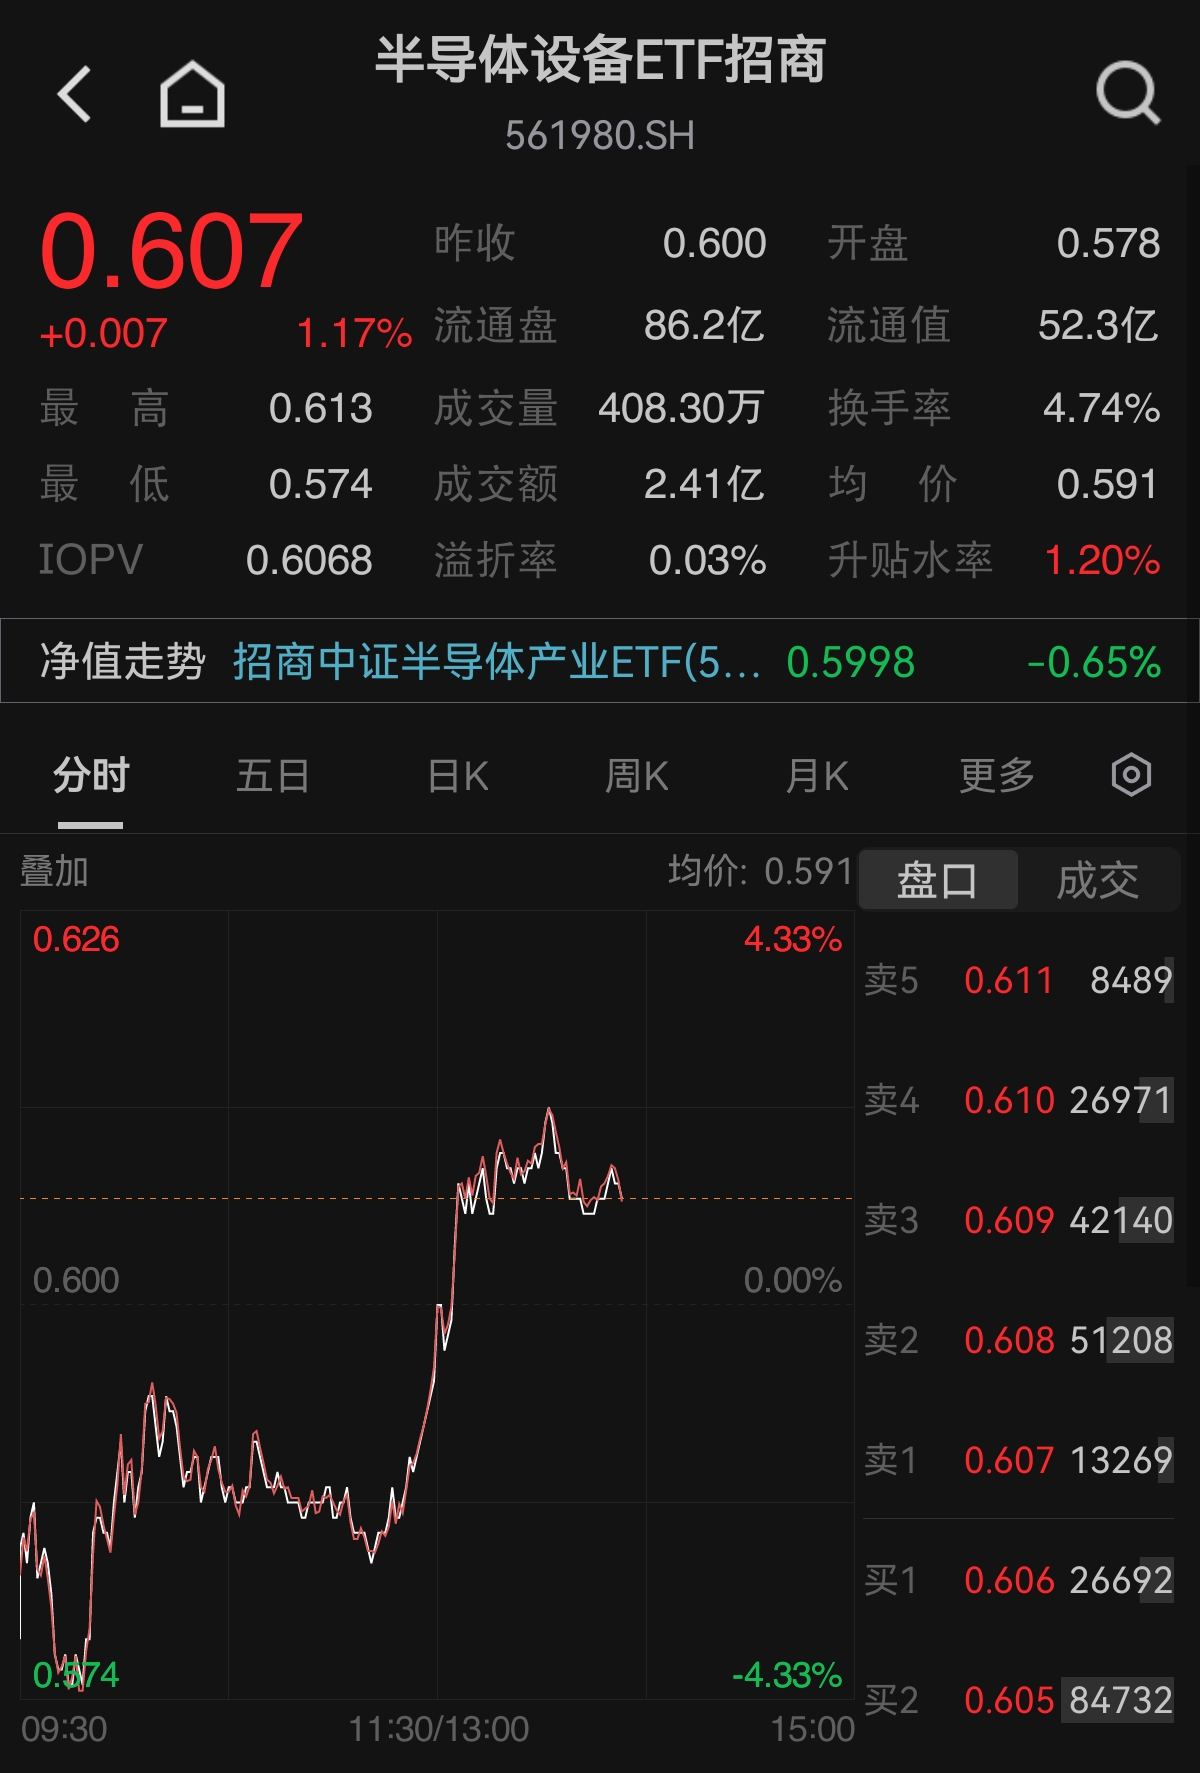
10月13日,A股市场低开高走,三大指数午后回升。科技主线再度回归,光通信、半导体设备方向领涨,半导体设备ETF招商(561980)10天9度净流入超1.7亿、截至发文标的指数涨超1.6%。
个股方面,中科飞测、至纯科技、京仪装备、拓荆科技一度涨超5%,寒武纪、芯源微、长川科技、北方华创等涨超1%,华海清科、中船特气等关键设备材料厂商纷纷拉升。
消息面上,10月14日起至11月,阿斯麦、海力士、闪迪、铠侠、英伟达等芯片巨头陆续披露财报,国投证券认为科技有望迎来产业催化下的业绩驱动行情。若AI科技后续盈利增长斜率超过贴现率上行的幅度,该机构预计四季度AI科技行情回归概率增大。
国内方面,10月底A股同样步入三季报披露期,叠加DeepSeek筹备科创板上市,也是AI产业景气重要验证期。国信证券指出,年内算力硬件有望迎来M顶第二波行情。
行业方面,全球半导体月度销售额继续同比高速增长,国内外云厂商持续加大资本支出。据华福证券,全球半导体销售额率先在8月就达成了1万亿美元的里程碑,SIA预计2026年全年将超过1.6万亿美元,今年仅前7月即刷新2025年全年销售记录。
下游方面,AI算力硬件基础设施需求持续旺盛。据中原证券,26Q2北美四大云厂商谷歌、微软、Meta、亚马逊资本支出同比+86%、环比+27%,继续上调2026年资本支出计划;26Q2国内三大互联网厂商阿里巴巴、百度、腾讯资本开支同比+102%、环比+92%。
展望四季度,国信证券认为A股收官行情可期。历史上高景气行业顶部呈M型,本轮科技行情的一顶到低点平均跌幅约40%、回撤约4个月。9月中旬以来流动性改善、情绪和筹码出清、产业新叙事共振下,科技第二波启动条件已逐渐具备。
配置方面,半导体设备ETF招商(561980)跟踪中证半导体产业指数,成份股中设备+材料类权重80%,芯片设计+晶圆制造20%,中微公司、北方华创、寒武纪、中芯国际、沪硅产业等前十大集中度高达80%。截至10.9,该指数2020年以来累涨391%,大幅领先科创芯片(243%)、半导体材料设备(281%)等同类指数,高弹性特征显著。
风险提示:基金有风险,投资须谨慎。ETF为场内交易型指数基金,二级市场价格存在折溢价与流动性风险,基金表现与跟踪指数可能存在跟踪误差,过往业绩不代表未来收益。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96