华尔街大银行,被AI逼入墙角!


 收藏
 举报
刚刚,华尔街各大银行陆续公布了2026年第三季度财报。
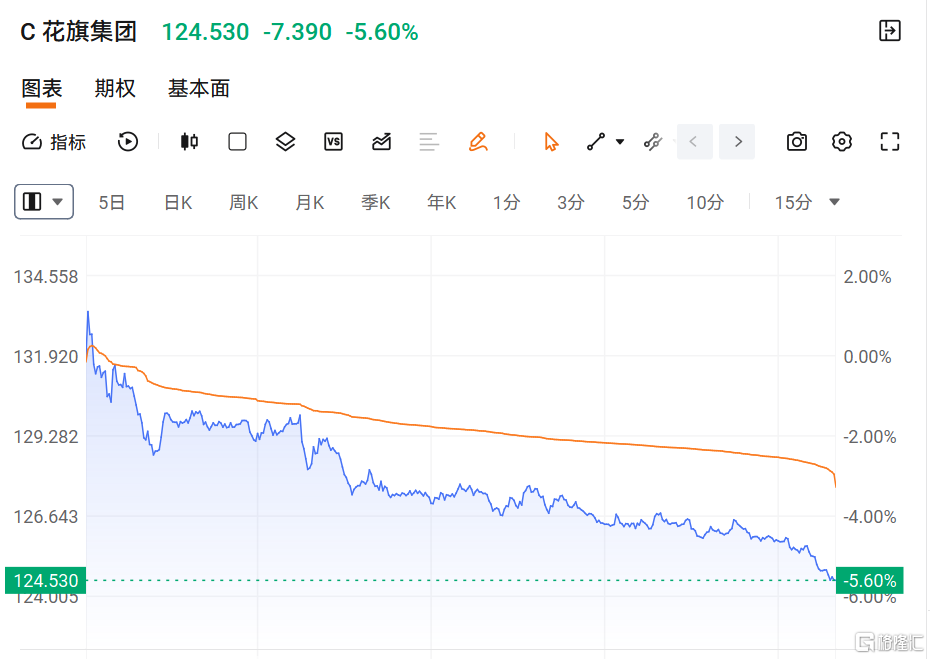
然而,业绩表现并不尽如人意,其中,摩根大通三季度营收和EPS双双逊于预期,引发股价下挫;富国银行与花旗的净利息收入也受到降息周期挤压,股价大跌。
表面上看,这是传统的宏观周期问题,如降息带来的净息差收窄、商业地产违约隐忧,以及零售信贷拨备的增加。
但如果我们剥开金融资产负债表,会发现深层交织着一条巨大的暗线—AI产业的虹吸效应。
这到底又是怎么一回事呢?
2026年,美股AI科技巨头的资本开支暴增至历史高位,仅亚马逊一家,2026全年的CapEx预算就已被上调至2200亿美元,微软、meta、谷歌等大厂的资本开支也全部超过千亿美元。
这种前所未有的AI基础设施“吞噬”模式,正向传统金融业传导前所未有的压力。
整个传导链条是这样的:
首先,科技巨头与企业客户为了筹措AI算力与数据中心资金,大量消耗现金储备并转向高收益货币基金,导致大银行无息/低息存款规模承压,资金成本居高不下。
接着,资本市场的融资和发债极度集中于AI算力与半导体,传统行业并购低迷,拖累了传统投行咨询收入。
再然后,大银行为了在风控与智能交易中引入AI大模型,三季度自身的IT与算力资本开支激增,呈现出“前置成本吞噬当期利润,效益提升尚待时日”的典型错配。
财报中又有哪些证据证明上述推论呢?
核心点,在于跨报表勾稽资产负债表与现金流量表的四重变动。
从存款结构看,大行财报中无息活期存款规模持续呈双位数流出,迫使银行依赖高成本的大额存单与生息负债,导致存款资金成本率大幅攀升并直接挤压净利息收入,这与同期科技巨头单季动辄数百亿美元的算力CapEx 现金消耗高度吻合,反映出企业备用金正从银行体系提走转化为算力资产;
在成本传导上看,大行非息费用中的“技术与通信支出”同比增速常年保持在10%–15%以上,显著跑赢整体营收增速,证明银行为了部署大模型与智能风控必须向AWS、Azure、GCP支付昂贵的“算力税”,前置成本直接拉高了效率比率;
在资本部署维度上看,数据中心与能源基础设施等巨型项目贷款推动银行风险加权资产暴增数百亿美元,高度锁定核心一级资本,进而倒逼大行放缓或暂停股票回购;
最后,投行收入结构的严重失衡,传统行业并购咨询费低迷,而债券与可转债承销费几乎全由AI芯片巨头与数据中心REITs的融资所独霸,充分暴露了全社会资本向AI产业链高度集中的残酷现实。
问题来了,这种情况会直接加剧市场对“算力烧钱”的焦虑,间接引发算力股、云计算产业链的抛售?
答案是有可能,而且逻辑并不模糊。
传统企业买算力“投入多、产出少”,拖累了自身利润(如银行效率比率恶化),这会让市场担忧下游需求难以为续,质疑科技巨头千亿CapEx的投资回报率,从而动摇英伟达、台积电、SK海力士等算力链业绩高增长的根基。
巨头大量提走银行存款并依赖债务工具(发债/可转债)筹措算力资金,一旦债务利息侵蚀自由现金流,市场对“债务挤压下算力砍单”的担忧就会升级,触发避险资金率先从算力股撤离。
如果大量投资算力云计算企业财报失色,会引发市场抛售,而算力“卖水人”原本享受的业绩与高估值溢价(如30x–40x P/E)会被挤干。
当然,不需要过度放大这些担忧,正如前文所说,这是一个间接因素,而决定其是否发生的核心因素,在于AI企业本身的业绩数据,只不过,这个点有必要关注一下,特别是相关产业链公司在估值高位的时候。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96