国金证券:给予金盘科技买入评级


 收藏
 举报
国金证券股份有限公司姚遥近期对金盘科技进行研究并发布了研究报告《订单持续高增,看好业绩加速兑现》,给予金盘科技买入评级。
金盘科技(688676) 业绩简评 10月13日,公司披露2026年三季报,26年前三季度实现营收61.0亿元,同比+17.5%,归母净利润5.4亿元(股份支付、可转债利息支出、外币贬值汇兑损失合计影响约1.7亿元),同比+12.0%,毛利率27.2%,同比+1.1pct;26Q3实现营收25.5亿元,同比+24.9%、归母净利润2.4亿元,同比+9.4%。Q3毛利率26.9%,同比+0.5pct。 经营分析 海外市场持续放量,数据中心需求强劲。公司全球化布局加速兑现,26年前三季度海外实现收入25.1亿元,同比+58.1%,其中Q3实现收入10.3亿元,同比+45.4%。前三季度数据中心领域实现收入24.0亿元,同比+146.2%,其中Q3实现收入11.3亿元,同比+179.4%。 海外与AIDC新签订单高增,在手订单充沛。公司订单快速增长,26年前三季度新签订单111.2亿元,同比+82%,其中Q3新签36.2亿元,同比+117%;期末在手订单113.0亿元,同比+63%。①海外:前三季度新签61.5亿元,同比+297%,Q3新签订单19.6亿元,同比+366%;期末在手订单69.8亿元,占全部在手订单62%;②数据中心:前三季度新签56.8亿元,同比+472%,其中Q3新签18.1亿元,同比+1609%;期末AIDC相关产品在手订单55.7亿元,占全部在手订单49%。 研发持续投入,高端产品与新技术取得突破。26年前三季度研发投入2.8亿元,同比+22.6%,其中Q3投入1.2亿元,同比+48.4%,主要用于AIDC电源全系列产品、风电、储能等新能源领域产品升级迭代。 盈利预测、估值与评级 公司深度参与全球AIDC供配电建设,海外&数据中心新增订单持续高增,看好后续在手订单进入密集交付期,业绩加速释放,预计26-28年实现归母净利润8.6/12.9/17.0亿元,同比+31/49/32%,当前股价对应PE分别为32/21/16倍,维持“买入”评级。 风险提示 国际贸易环境恶化、原材料价格波动、行业竞争加剧等。
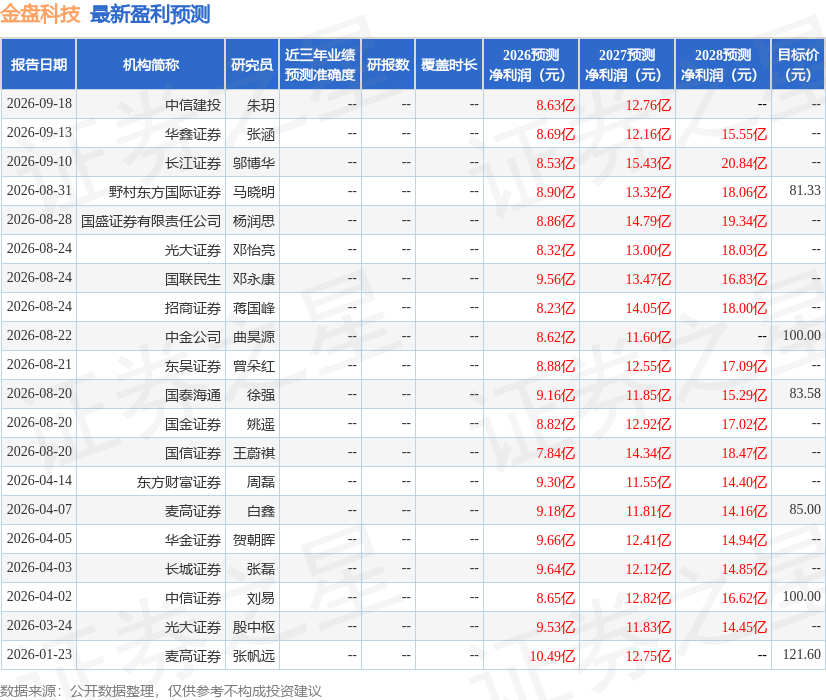
最新盈利预测明细如下:
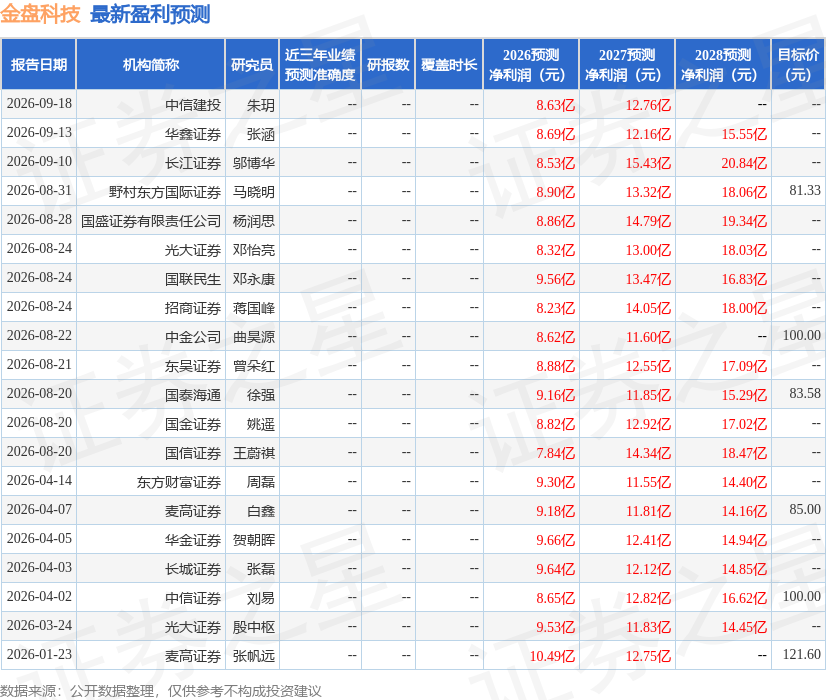
该股最近90天内共有14家机构给出评级,买入评级11家,增持评级3家;过去90天内机构目标均价为91.79。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。
相关 ETF


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96