阿斯麦业绩利好兑现!股价受挫跌3%,短期恐下探1,500美元关口



 收藏
 举报

TradingKey - 阿斯麦面临业绩利好兑现,股价受挫下跌 3%,短期恐继续下跌10%。
10月14日,半导体设备龙头阿斯麦 (ASML) 在公布第三季度财报后上演了典型的“利好兑现”行情,其股价在美股夜盘时段一度受挫下修3%,急速跌破1700美元关口,最低跌至1640.95美元。
根据最新公布的财报数据显示,阿斯麦核心财报数据普遍超出市场预期,净销售额除外,具体如下:
财务指标 |
官方公布数据 |
华尔街市场预估 |
预期差距 |
总净销售额 |
116.62 亿欧元 (约 131.6B 美元) |
117.35 亿欧元 |
轻微低于预期 |
净利润 |
49.60 亿欧元 |
约 46.5 亿欧元 |
优于预期 |
毛利率 |
57.5% |
51% – 53%(官方原指引 ) |
显著超预期 |
每股收益 |
12.95 欧元 (约 12.13 美元) |
12.01 – 12.13 美元 |
超预期 |
即便阿斯麦营收与 EPS 大幅击败华尔街预估,且管理层给出了强劲的前瞻展望,预计Q4营收142 亿至 152 亿欧元,高于市场预估约 140 亿欧元,但是股价依然受挫下行,最主要原因是前期涨幅早已反映利好。阿斯麦股价在财报公布前一度冲上19,00 美元,使得今年累计涨幅超50%,市场已提前将极高的业绩预期计入股价中。
近期,中国长鑫存储(CXMT)突发宣布 4F² DRAM 技术进展,引发美光 (MU) 失守千元大关、SK 海力士(SKHY)重挫,以及整个费城半导体指数(SOX)出现连续回调。阿斯麦作为各大存储巨头的最上游设备供应商,它们股价崩跌引发了市场对晶圆厂未来资本支出是否会边际放缓的心理疑虑,导致 ASML 受到板块程序化抛售的波及。
地缘政治出口限制与中国市场比重疑虑也是阿斯麦股价受挫的重要原因之一。尽管目前的交付依然强劲,但投资者担心出口管制下中国市场营收占比在未来几个季度可能出现结构性下滑,预计将降至约 20% 左右,这使得长线资金在利好公布后选择适度调减仓位。
简单地说,阿斯麦自身基本面并没有恶化,更多是外在因素冲击。这也意味着,如果下游需求与出口限制没有得到改善,阿斯麦股价上涨将继续面临压制。从技术分析来看,阿斯麦股价在8月与10两次冲击1900美元失败,目前处于高位盘整状态,在缺乏新的催化剂下恐继续下行10%至1500-1530美元区间,这是从历史高点回撤的低位,是一个较强的防守线。
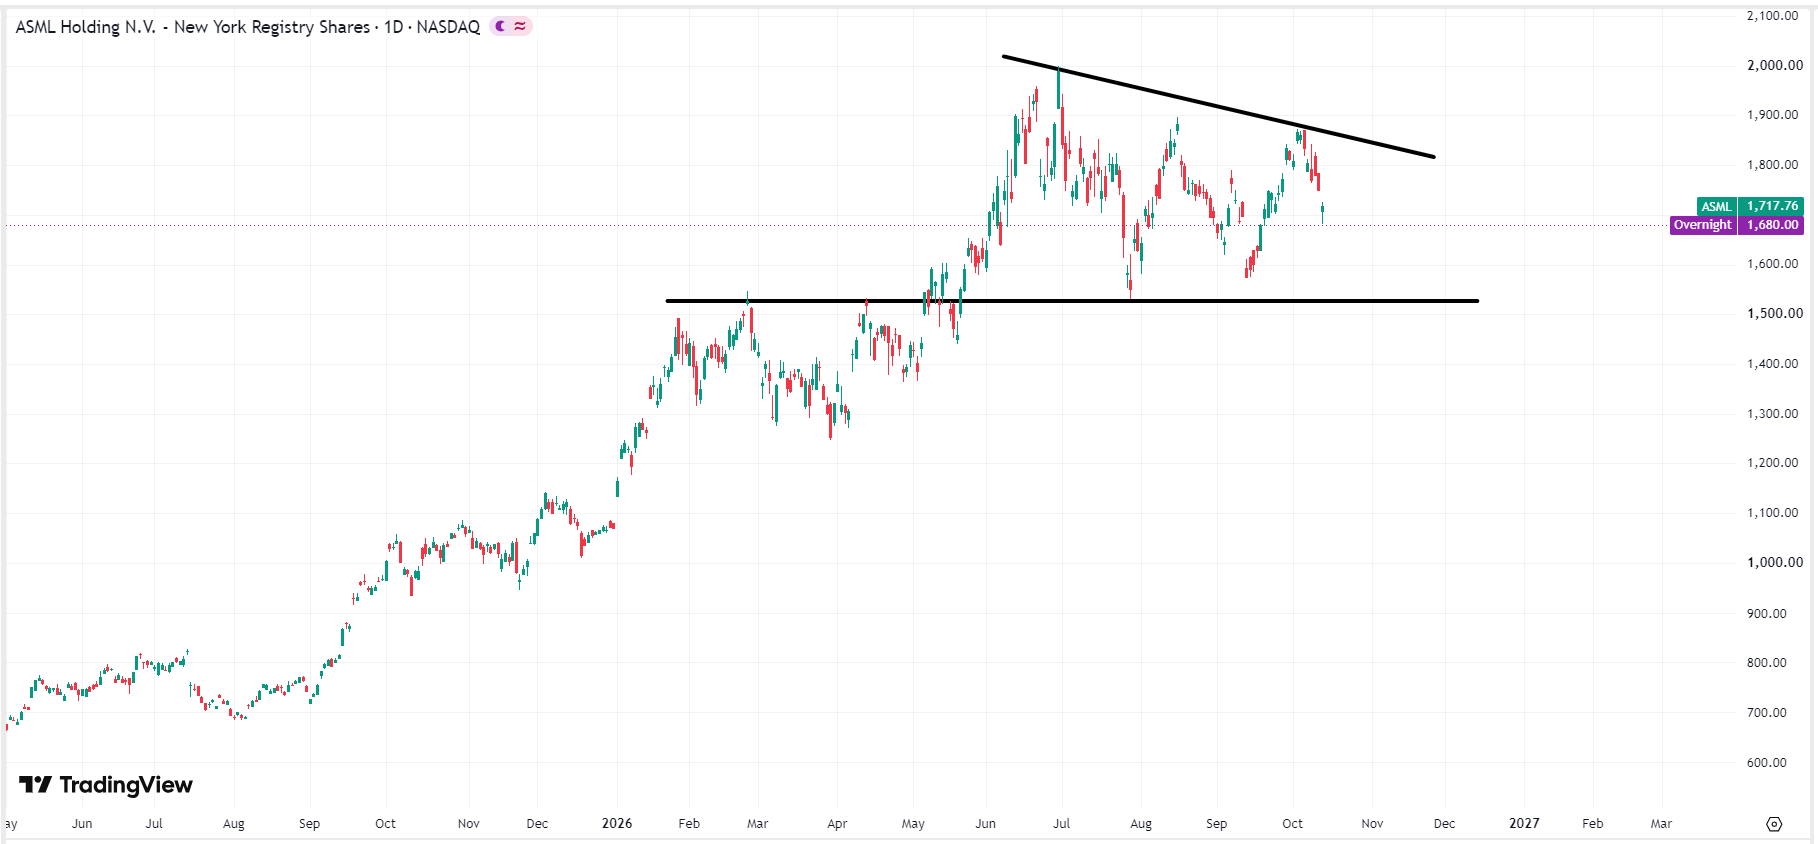
阿斯麦股价图表,来源:TradingView


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96