长盛轴承:DYMON ASIA、MIRAE AM等多家机构于10月13日调研我司


 收藏
 举报
证券之星消息,2026年10月14日长盛轴承(300718)发布公告称DYMON ASIAWenjun Xia、MIRAE AMBingyao Chen Joohee An、NOMURA AMEmily Wu、POINT72 AMChuan Chen、TRIVESTGrace Deng、MACQUARIEDaisy Zhang Frank Yip于2026年10月13日调研我司。
具体内容如下: 公司于 10月 13日 10:00 接待相关投资者调研,主要内容如下:问:董事会秘书对公司经营情况进行说明。答:公司主营业务为自润滑轴承及高性能聚合物的研发、生产及销售,主要产品为自润滑轴承、高性能改性工程塑料及氟塑料制品。公司研发的自润滑轴承具有轻量化、免维护、低噪音、低成本、长寿命、高载荷、耐腐蚀的特点,广泛应用于汽车、工程机械、具身智能、清洁能源、港口机械、塑料机械、通用设备等行业。汽车业务是公司业绩长期稳定增长的核心来源,主要驱动力来自对海外同行产品的进口替代以及车型的不断迭代;工程机械板块呈现出持续复苏态势,下游需求稳步升,对公司相关业务形成积极影响。问:请介绍公司 2026 年上半年业绩情况。答:2026 年上半年,公司实现营业收入 7.55 亿元,同比增长 22.14%;实现归母净利润 1.28 亿元,同比增长 1.25%。业绩增长主要得益于下游工程机械景气周期上行、汽车智能化渗透率提升以及进口替代持续推进。归母净利润同比增速低于营收增速,主要系汇兑损益和原材料价格影响所致。此外,上半年铜价同比上涨,而公司对下游客户的顺价机制普遍有 6个月左右的传导周期,毛利率阶段性承压;随着下半年顺价逐步落地,毛利率压力有望逐步改善。针对汇兑压力,公司已审议通过开展外汇衍生品相关业务,增强经营稳定性。问:请介绍公司竞争格局和竞争对手情况。答:公司主要深耕中高端市场,核心竞争对手包括圣戈班、GGB、OILES 及大同等企业。国外竞争对手主要聚焦医疗、航空、建筑等技术要求较高的应用领域,技术储备较为领先;公司聚焦材料摩擦学,持续向更多深科技领域延伸探索。问:请介绍公司在汽车行业的发展情况。答:公司产品主要应用于汽车座椅、四门两盖、减震器、转向系统、空调压缩机等部位。当前单辆乘用车自润滑轴承用量已超 200 件,且仍在持续增长,产品正持续替代滚针轴承、粉末冶金轴承,不断开辟全新应用场景;除轴承本体外,自润滑技术亦不断向非轴承领域延伸,如空调压缩机自润滑涂层斜盘、具备自润滑特性的高分子工程塑料结构件等。公司积极参与新势力车企及主流主机厂的车型迭代与同步开发,单车价值量稳步提升。依托成本优势与可靠的产品性能,公司在汽车领域的进口替代进程持续加速,已与全球主流 Tier 1 供应商如美驰、博世等建立长期稳定的合作关系,作为汽车主机厂的二级或三级配套供应商,产品已应用于奔驰、宝马、特斯拉等全球知名主机厂,以及比亚迪、上汽、长安汽车等国内知名车企。问:请介绍公司具身智能业务板块的进展情况。答:公司自成立以来,始终聚焦于自润滑轴承及高性能聚合物的研发与制造,并持续推进产品在新兴领域的应用探索。凭借多年的技术积累和产品开发实践,公司已具备为具身智能主机厂、相关供应商及灵巧手等研发生产厂家进行同步开发的能力。公司通过与主机厂及配套厂商的互访交流,密切跟踪行业技术发展潮流,针对具身智能轻量化、免维护、耐冲击等核心需求开展先期研发,把握技术发展趋势,并将具身智能作为重点培育的战略性新兴业务板块进行布局。在具身智能领域,公司研发方向主要聚焦于关节处的自润滑轴承、部分直线执行器产品及灵巧手的相关零部件。公司产品可有效精简具身智能结构设计、减轻整机重量、降低综合成本;高动态载荷设计可承受关节急停等工况带来的碰撞冲击;润滑材料在摩擦过程中形成自修复转移膜,保障产品长效稳定运行,为具身智能零部件提供可靠的解决方案。目前,具身智能相关业务收入占主营业务收入不足 1%。公司认可具身智能产业的长期发展方向,将持续加强与产业生态相关方的合作交流,根据客户需求开展产品与应用开发,积极把握产业发展机遇。问:请介绍公司工程机械业务的情况。答:工程机械板块主要客户为卡特彼勒、利勃海尔、三一重工等主机厂,公司凭借品控稳定性与尺寸精度优势保持稳定的配套份额,并获得海外头部主机厂金牌供应商资质。公司已深度融入全球工程机械产业链,全球化布局优势持续巩固,为业务长期稳健发展奠定了坚实基础。7、请问公司对未来发展有什么样的展望?展望未来,公司将继续聚焦自润滑轴承及高性能聚合物主业,坚持技术创新驱动高质量发展的战略方向。在汽车领域,公司将持续深化与国内外客户的合作,把握进口替代及电动化、智能化带来的市场机遇,巩固并扩大市场份额;在工程机械领域,公司将紧跟行业复苏趋势,依托与全球主机厂的战略合作关系,持续做好产品的配套服务和客户关系维护。在新兴领域方面,公司积极布局具身智能、清洁能源等成长性领域,持续推动自润滑轴承、高性能聚合物等产品的研发与市场拓展,力争在增量市场中形成新的业务增长点。同时,公司将持续推进自动化产线升级与精益生产管理,提升运营效率与成本控制能力,增强盈利稳定性。
长盛轴承(300718)主营业务:专注于自润滑轴承及高性能聚合物的研发、生产及销售。
长盛轴承2026年中报显示,上半年度公司主营收入7.55亿元,同比上升22.14%;归母净利润1.28亿元,同比上升1.25%;扣非净利润1.18亿元,同比上升0.71%;其中2026年第二季度,公司单季度主营收入4.07亿元,同比上升21.07%;单季度归母净利润6658.3万元,同比下降8.81%;单季度扣非净利润6205.95万元,同比下降7.88%;负债率15.82%,投资收益801.58万元,财务费用1226.97万元,毛利率33.03%。
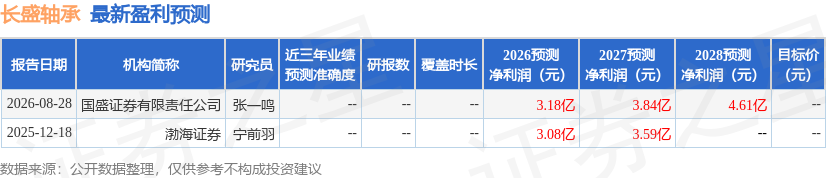
该股最近90天内共有1家机构给出评级,买入评级1家。
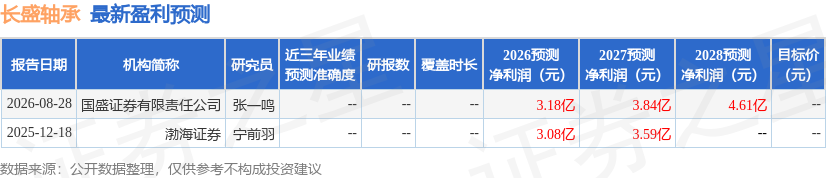
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1.1亿,融资余额减少;融券净流入49.54万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96