【美股盘前】美国CPI重磅来袭,美国银行跌4%,贝莱德涨超5%



 收藏
 举报

TradingKey - 美东时间周三(10月14日),美股三大股指期货盘前涨跌不一,投资者在美国9月CPI公布前保持谨慎。大型金融机构财报明显分化,贝莱德(BLK)业绩强劲,美国银行则受到监管罚款和盈利不及预期拖累;与此同时,霍尔木兹海峡航运风险再次推高国际油价。
截至发稿,道指期货涨0.36%,标普500期货涨0.2%,纳斯达克100期货跌0.09%。
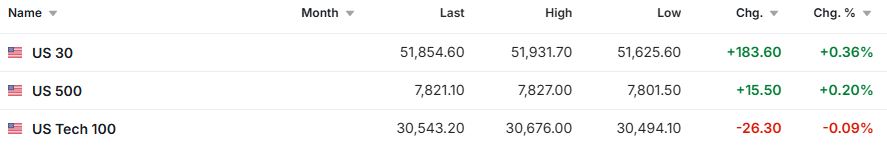
来源:Investing
大宗商品方面,国际油价继续上涨。WTI(USOIL)原油涨约1.0%,交投于95.6美元附近;布伦特(UKOIL)原油涨约0.1%,升至106.3美元附近。两艘商船在霍尔木兹海峡遇袭,加之伊朗官员称正在调整针对违规船只的行动方式,供应中断风险溢价重新上升。
黄金(XAUUSD)跌约0.5%,交投于4140美元附近。美元指数小幅上涨至102.25,美国CPI公布前市场减少方向性押注,限制了黄金的避险需求。
加密货币方面,比特币(BTC)涨约0.3%,交投于83500美元附近。加密市场整体波动有限,投资者等待通胀数据为美元、美债收益率及风险资产提供进一步方向。
市场异动
美国银行(BAC)盘前跌约4%。公司第三季度调整后每股收益为1.08美元,低于市场预期的1.10美元;营收同比增长3%至300亿美元。由于计入12亿美元监管和解费用,公司净利润由上年同期的83亿美元降至69亿美元。
贝莱德盘前涨超5%。公司第三季度末管理资产规模达到15.5万亿美元,季度净流入为2050亿美元;营收同比增长19%,调整后摊薄每股收益同比增长38%,Aladdin技术服务及ETF业务继续扩张。
芯片股盘前表现分化。英伟达(NVDA)涨约0.2%,美光科技(MU)跌约1.4%,英特尔(INTC)跌约1.6%。阿斯麦上调全年业绩指引,为AI基础设施需求提供支撑,但中国存储厂商技术进展以及行业竞争加剧的担忧继续压制美光和英特尔。
游戏驿站(GME)盘前涨约1.8%。监管文件显示,公司董事长兼首席执行官Ryan Cohen于10月13日买入844130股A类普通股,交易金额约2280万美元,买入价格介于每股26.75美元至27美元之间。
市场要闻
阿斯麦(ASML)上调2026年业绩预期。公司第三季度净销售额为117亿欧元,净利润为50亿欧元,并将全年净销售额预期收窄至440亿至450亿欧元。公司表示,部分客户已开始讨论2029年和2030年的设备订单。
国际能源署下调全球石油需求预期。IEA预计,受中东冲突、燃料供应紧张及经济前景转弱影响,2026年全球石油需求将同比减少约260万桶/日,第四季度需求预计同比减少250万桶/日。
霍尔木兹海峡航运风险进一步上升。伊朗革命卫队海军称,一艘货轮在海峡触及水雷后沉没;英国海上贸易行动办公室此前表示,一艘集装箱船和一艘油轮遭到不明发射物袭击。
纽约联储主席威廉姆斯表示,预计美联储今年仍需再加息一次,但2027年可能无需继续加息。他同时表示,尽管能源价格构成压力,美国经济中仍存在推动基础通胀回落的因素。
重要数据/事件预告
美东时间10月14日8:30,美国公布9月CPI、核心CPI和实际收入数据。
美东时间10月14日13:30,里士满联储主席巴尔金发表讲话。
美东时间10月14日14:00,美联储公布经济状况褐皮书。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96