Dell Technologies Inc(DELL)股票10月14日开盘下跌6.89%:真相来了



 收藏
 举报
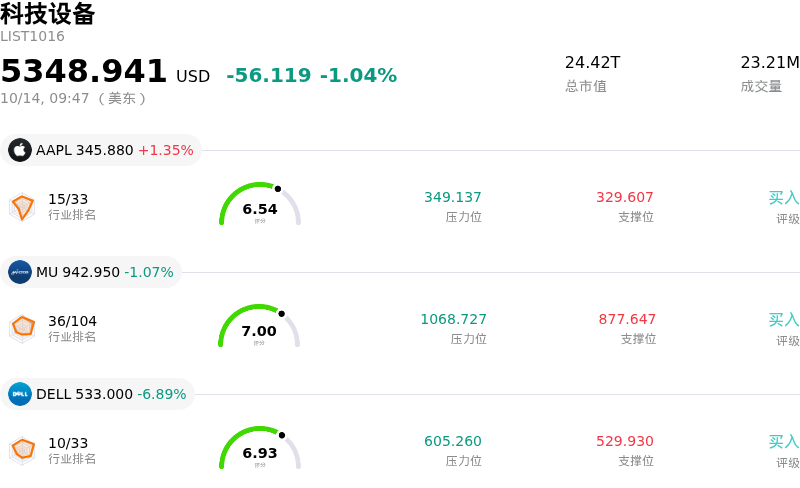
Dell Technologies Inc (DELL) 开盘下跌6.89%, 所属行业科技设备下跌1.04% ,公司涨幅跑输行业涨幅,行业成交额前三股票 苹果 (AAPL) 上涨 1.32%;美光科技 (MU) 下跌 1.07%;Dell Technologies Inc (DELL) 下跌 6.89%。
今日是什么导致了Dell Technologies Inc(DELL)股价下跌?
戴尔科技(Dell Technologies)盘中出现剧烈下行波动,因此前大幅上涨的人工智能硬件概念股动能再度面临审视。此次抛售主要由华尔街分析师下调评级引发,分析师质疑其利润率扩张的可持续性。尽管在AI服务器部署的推动下,戴尔实现了爆发式的营收增长,但研报警告称,近期销售额增长的很大一部分源于传导高企的零部件成本(尤其是内存价格上涨),而非纯粹的出货量扩张。鉴于与上游半导体供应商相比,AI服务器业务的营业利润率一直处于历史低位,机构投资者重新评估了其未来业绩超预期的幅度。
加剧负面情绪的是,近期行业研究报告显示,第三季度全球个人电脑(PC)出货量同比显著下降。整体PC需求的疲软重新引发了对戴尔客户解决方案集团的担忧,该部门对于产生高利润率现金流以弥补企业硬件组装业务较低的盈利能力至关重要。此外,近期监管文件显示董事及私募股权合伙人在过去几个月中进行了大规模内部人减持,这进一步打压了市场情绪,引发了投资者对短期估值见顶风险的警惕。
估值指标同样构成了股价下行压力。在经历大幅上涨并将戴尔的前瞻市盈率推升至接近科技板块平均水平后,该股对现金转换效率变得日益敏感。分析师指出,GAAP净利润与自由现金流生成能力之间的差距正在扩大,并强调戴尔庞大的企业AI积压订单中,有相当一部分需要更长的零部件采购和交付周期。因此,在云服务提供商可能进入资本支出消化周期的背景下,市场参与者越来越不愿意给予其溢价估值。
从机构视角来看,此次回调反映的是必要的估值重置,而非戴尔运营能力的结构性破裂。戴尔在企业级AI服务器供应方面保持着主导地位,并受益于庞大的未交付基础设施积压订单。然而,短期内的价格博弈将很大程度上取决于管理层能否在零部件成本逆风中保护利润率、稳定客户PC业务收入,并将创纪录的积压订单转化为加速增长的自由现金流。
Dell Technologies Inc(DELL)技术分析
Dell Technologies Inc (DELL) 技术面来看,MACD(12,26,9)数值-8.346,处于中性状态,RSI数值46.137处于中性状态,Williams%R数值87.220处于超卖状态,注意关注。
Dell Technologies Inc(DELL)媒体舆情
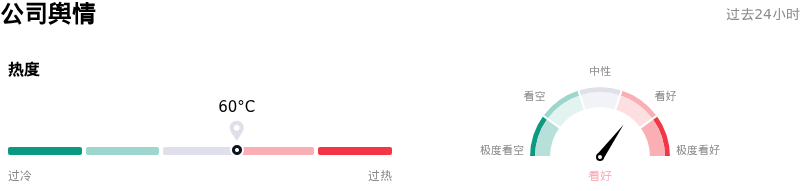
Dell Technologies Inc (DELL) 公司舆情热度来看,当前热度60,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
Dell Technologies Inc(DELL)基本面分析
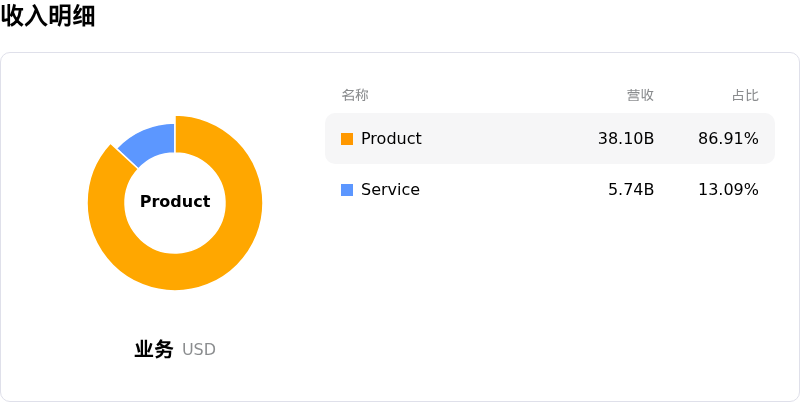
Dell Technologies Inc (DELL) 处于科技设备行业,最新年度营业收入$113.54B,处于行业2,净利润$5.94B,处于行业4。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$586.41,最高价为$700.00,最低价为$480.00。
关于Dell Technologies Inc(DELL)的更多详情
公司特定风险:
- 华尔街下调评级与估值过度扩张:巴克莱将戴尔科技的评级从“增持”下调至“中性”,理由是该股在今年以来大幅上涨后估值已过度扩张。分析师强调,接近 2027 财年预估收益 21 倍的交易估值倍数几乎没有进一步上涨的空间,并使该股容易受到获利回吐和业绩不及预期的冲击。
- AI 服务器利润率微薄且增速放缓:尽管 AI 服务器需求依然旺盛,但该业务部门的营业利润率相对较低,仅在 5% 左右。分析师警告称,预期 AI 基础设施的增长将有所放缓,从而限制了戴尔在未来带来重大净利润超预期表现的能力。
- 存储器成本通胀与供应限制:近期分析师点评指出,AI 基础设施的供应链瓶颈以及紧俏的存储器市场将持续至 2027 年。戴尔依赖提高平均售价来转嫁存储器成本上涨,若企业客户对更高的硬件价格产生抵触,其利润率表现将变得脆弱。
- 机构减持与内部人士抛售:近期 SEC 披露文件显示,主要股东在持续清算股份,包括与银湖资本(Silver Lake)关联的实体根据《144 号规则》出售 C 类普通股。在该股快速上涨后,关键内部人士套现获利,给股价带来了上方的抛售压力。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96