英特尔(INTC)股票10月14日盘中下跌4.24%:真相来了



 收藏
 举报
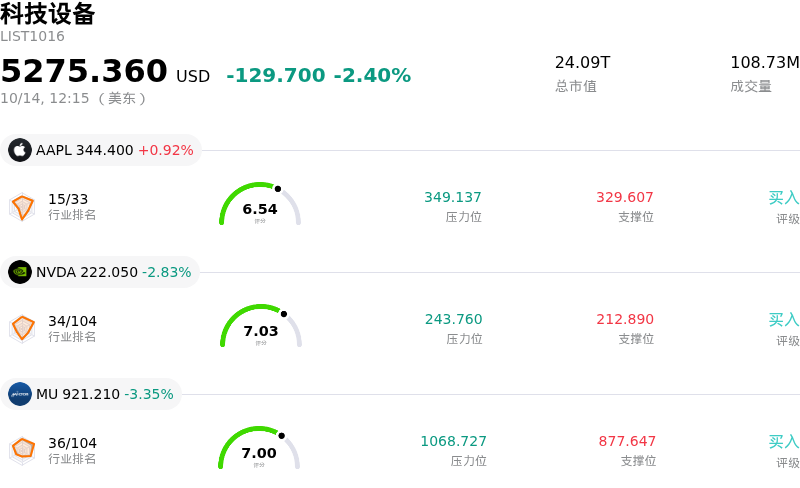
英特尔 (INTC) 盘中下跌4.24%, 所属行业科技设备下跌2.40% ,公司涨幅跑输行业涨幅,行业成交额前三股票 苹果 (AAPL) 上涨 0.76%;英伟达 (NVDA) 下跌 2.88%;美光科技 (MU) 下跌 3.25%。
今日是什么导致了英特尔(INTC)股价下跌?
英特尔公司在盘中承受了显著的抛售压力,这主要是由于有关头条新闻威胁到了市场对其核心反转催化剂——英特尔代工服务(Intel Foundry Services)的预期。有报道证实,大型科技客户项目正与竞争对手台积电就专属产能进行积极洽谈,这给尖端半导体制造领域的激烈竞争敲响了警钟。对于此前已将知名汽车、航空航天及人工智能企业潜在的大规模晶圆分配计入估值的机构投资者而言,失去核心代工份额的风险直接挑战了英特尔先进制程节点正获外部客户快速采用的叙事逻辑。
这一运营动态对该股造成了冲击,而该股在此前强劲的年内反弹后已经历了显著的估值倍数扩张。随着市场估值充分计入了激进的业绩反转轨迹,该股变得极易受到叙事冲击和获利回吐的影响。投资者对建设下一代晶圆厂所需的高资本密集度依然敏感,特别是在代工业务部门继续消化巨额建厂成本和营业亏损的情况下。再加上在即将发布财报之前,市场对传统客户端计算和PC市场动能持谨慎态度,市场参与者正在重新评估新制造投资产生实质性净利润增益所需的时间表。
从机构策略的角度来看,英特尔在企业数据中心处理器领域的广泛战略地位及其在推动本土半导体产能回流中的关键作用,为其提供了坚实的长期基础。然而,短期内的价格发现将取决于主要第三方客户意向承诺的实质证据以及利润率的企稳状况。机构经理可能会保持审慎态度,在重新建立激进的多头头寸之前,评估晶圆厂产能利用率和资本配置效率。投资者应密切关注管理层即将在财报中发布的业绩评论,以获取有关外部代工订单积压和制程节点产能爬坡时间表的最新指引。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值-5.629,处于中性状态,RSI数值38.309处于中性状态,Williams%R数值98.624处于超卖状态,注意关注。
英特尔(INTC)媒体舆情
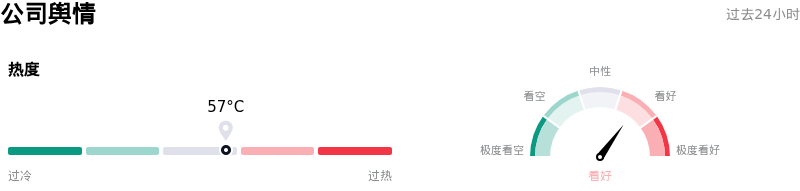
英特尔 (INTC) 公司舆情热度来看,当前热度57,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业6,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$116.57,最高价为$200.00,最低价为$80.00。
关于英特尔(INTC)的更多详情
公司特定风险:
- 代工客户分流风险:近期披露的信息显示,埃隆·马斯克的 Terafab 项目正与台积电洽谈建设专用芯片生产设施的事宜,这可能削弱英特尔作为特斯拉、SpaceX 和 xAI 主要制造合作伙伴的预估角色,从而对其代工业务管道的预期收入带来下行压力。
- 代工部门带来严重运营拖累:英特尔的代工部门继续严重拖累公司整体盈利能力,产生约 21 亿美元的运营亏损,同时需要持续的巨额资本支出,使其在高昂的转型过程中净利润率保持在接近 -20% 的负值区间。
- 估值偏高与估值倍数压缩风险:尽管该股已从 9 月高点回落超 20% 并下探 100 美元支撑位,但其对应 2027 年预期收益的前瞻市盈率仍高达约 48 倍,在即将来临的季度财报发布前,几乎没有为执行失误留下任何缓冲空间。
- PC 市场疲软与制程节点延误:核心个人电脑(PC)领域的终端市场需求放缓,加之市场对制程节点推进进度的反复担忧,持续制约着毛利率的扩大,并对近期营收复苏预期构成挑战。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96