算力租赁迈入推理主导新周期,全生命周期管理成行业竞争新壁垒


 收藏
 举报
01
推理需求驱动算力租赁进入新周期
2026年的算力租赁市场,正在经历一场深刻的价值锚点迁移。
从宏观背景看,中国智能算力总规模仍处于高速扩张通道。国际数据公司(IDC)与浪潮信息联合发布的《2026年中国人工智能计算力发展评估报告》预计,2026年中国智能算力规模将达2576.5EFLOPS(每秒百亿亿次浮点运算),同比增长87.9%;到2030年将达10524.3EFLOPS。
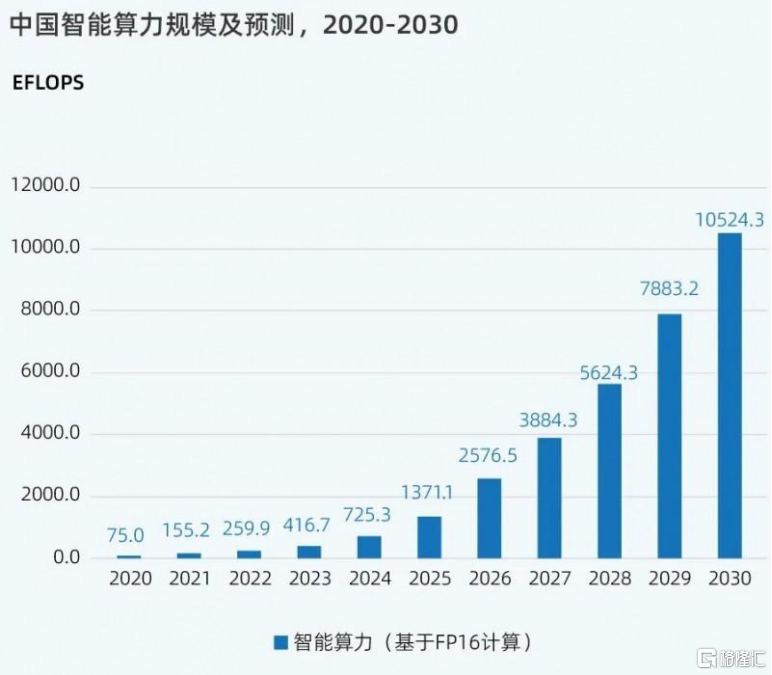
(中国智能算力规模及预测,来源:IDC《2026年中国人工智能计算力发展评估报告》)
算力租赁这一细分赛道显著快于整体算力市场。2026年一季度,算力租赁市场规模已达680亿元,同比增长62%,全年预计突破2600亿元。算力的交付方式也在发生结构性迁移——从自建为主转向租赁占比持续提升。
推理侧需求的爆发,是推动这一结构性迁移的核心变量。2026年以来,算力需求重心已由训练主导转向推理主导。国家数据局公开统计显示,国内日均Token调用量从2024年初的1000亿飙升至2026年3月的140万亿,两年增幅超千倍。Token消耗量的指数级攀升,直接映射了推理算力需求的激增,推理负载正在取代训练负载,成为算力市场的主导力量。
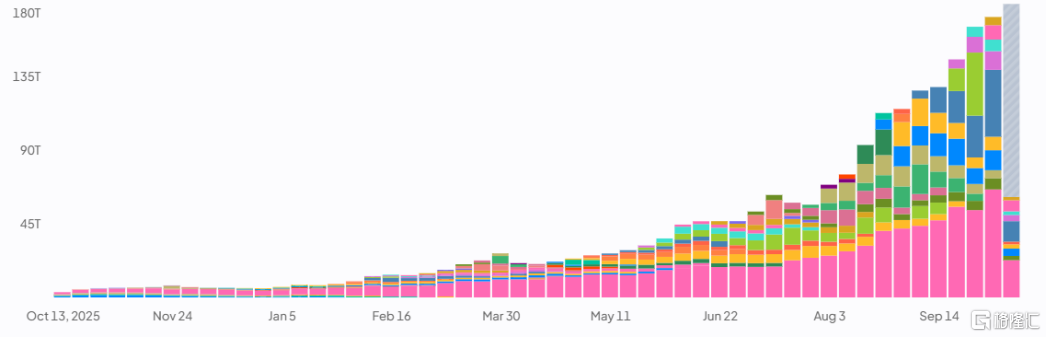
(OpenRouter Token消耗持续攀升,来源:openrouter)
训练是阶段性投入,推理是持续性消耗。随着AI从实验室走向业务流,客户需要的就不再只是一张GPU卡,而是一个能随用随取、弹性伸缩的算力池。算力租赁,恰恰是匹配这一需求变化的最优解。
供需缺口也在进一步放大租赁价值。中国信通院数据显示,2026年一季度国内AI算力需求同比增长417%,有效供给增速仅128%。传统IDC建设周期超过3年,GPU架构迭代周期已缩至12个月,自建面临显著资产贬值风险。租赁的“按需付费、弹性扩容”模式,让企业无需大额资本开支即可快速补足算力缺口。
但市场的爆发并不意味着所有玩家都能分到蛋糕。恰恰相反,推理驱动的新周期正在加速行业洗牌。行业正从粗放扩张聚焦到高端溢价与精细运营。推理业务对时延、稳定性、覆盖密度和成本控制的要求远高于训练,粗放式设备出租无法满足生产级推理负载。
开源证券在研报中指出:算力租赁行业综合竞争力由GPU获取能力、融资能力、订单回款、成本管控等多维度构筑,行业马太效应持续凸显。头部厂商凭借全维度壁垒优势持续抢占高端市场份额,尾部中小厂商生存空间持续收窄。
由此来看,稳定的GPU获取能力、精细化的运营能力以及全生命周期的资产管理能力构成头部玩家的真正护城河。而护城河的深度,则最终要取决于算力资产的管理效率能否持续领先行业均值。
02
从设备持有到价值运营,算力租赁的竞争新坐标
眼下,推理主导的新周期正在重塑算力租赁的底层竞争逻辑。一个日益清晰的趋势是——算力资源的稀缺性正在让位于算力资产的管理效率。
GPU获取能力从差异化壁垒退化为入场前提,行业分化的关键点已转向谁能将算力资产的全生命周期价值最大化。从采购、部署、运维到回收再流通,各环节的效率累积最终划定服务商的成本底线与服务上限。
凌雄科技(小熊U租母公司)在这条线上的位置具有代表性。作为中国DaaS(Device as a Service,设备即服务)行业第一股,其在算力租赁市场爆发前已积累二十余年IT设备租赁、回收、翻新与再流通经验,切入算力赛道时天然具备资产管理维度的先发优势。2026年上半年,其算力基础设施全生命周期管理解决方案业务营收达6.15亿元,占总营收的57%,这一占比从侧面印证了传统DaaS服务能力向高价值算力资产扩容的顺畅性。
这一变化背后的深层逻辑,在于推理时代的算力市场正在形成一种典型的“哑铃型”供需结构。
一端是大型AI企业与头部互联网厂商,其自建算力集群面临迭代加速、折旧高企带来的结构性闲置,资产退出与残值管理需求迫切;另一端是数量庞大的中小企业和开发者,受限于资本门槛,长期被排斥在高质量算力供给之外,存在巨大的普惠算力缺口。两端需求看似对立,实则互为解药,上游的闲置资产经过再制造,恰可转化为下游的可负担供给。
凌雄科技的双向服务架构恰好嵌入这一结构。面向大型企业,提供算力设备租赁、本地部署、全栈运维、设备回收一体化方案;面向中小企业,以“回收+再制造+租赁”闭环运营模式,降低AI服务器、存储服务器及Token使用门槛。
这一模式更大的价值在于改变算力资产的流动性属性。传统自建模式下,算力设备是沉淀在企业资产负债表上的沉没成本,一旦技术迭代便快速贬值;而在全生命周期管理框架下,算力设备成为可在不同层级需求之间持续流转的生产要素。
凌雄科技构筑的运营闭环,本质上是在用同一批物理资产服务多个代际的算力需求,让设备价值曲线从单次陡降变为多段平缓释放。这要求服务商同时具备精准残值评估、高效翻新再制造、覆盖多层级客户的再流通渠道,三者已在凌雄DaaS业务中经过长期验证。
往后看,这一模式的延展空间尚未见顶。随着推理负载持续下沉至边缘场景,算力需求的地理与层级分布进一步碎片化,对资产流转效率的要求只增不减。与此同时,Token订阅模式的成熟加速算力从基础设施属性向消费品属性转化,服务商的角色也从“设备管理者”转向“智能服务运营商”。
凌雄科技在Token服务上的布局,正是沿着这一方向延伸——在其算力基础设施底座之上叠加行业数据集与大模型部署能力,使客户按Token消耗量付费即可直接获得算力成品。
这一路径揭示的并非单一企业策略选择,而是算力租赁行业整体从资产持有型向价值运营型过渡的缩影。
一端向下扎根于回收再制造体系,建立起成本与残值管理的底层优势;另一端向上”生长”出Token订阅带来的持续性服务收入。两端形成稳定的现金流循环后,企业增长便不再依赖资产规模的线性扩张,而是转向运营效率与服务附加值的复合驱动。
算力租赁行业价值重估的核心正在于此,市场定价的锚点从“持有多少GPU”切换到“单位资产能产出多少智能服务收入”。由此来看,行业终局将更聚焦于谁能以更低的资产代价,持续输出更高密度的智能服务。换言之,资产管理能力与Token运营效率的乘数效应,将决定下一阶段的竞争位次。
凌雄科技目前的布局,只是这一逻辑的特色样本之一。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96