韩股KOSPI暴跌8%触发年内第十次熔断,SK海力士、铠侠跌超11%,AI融资忧虑席卷亚洲



 收藏
 举报
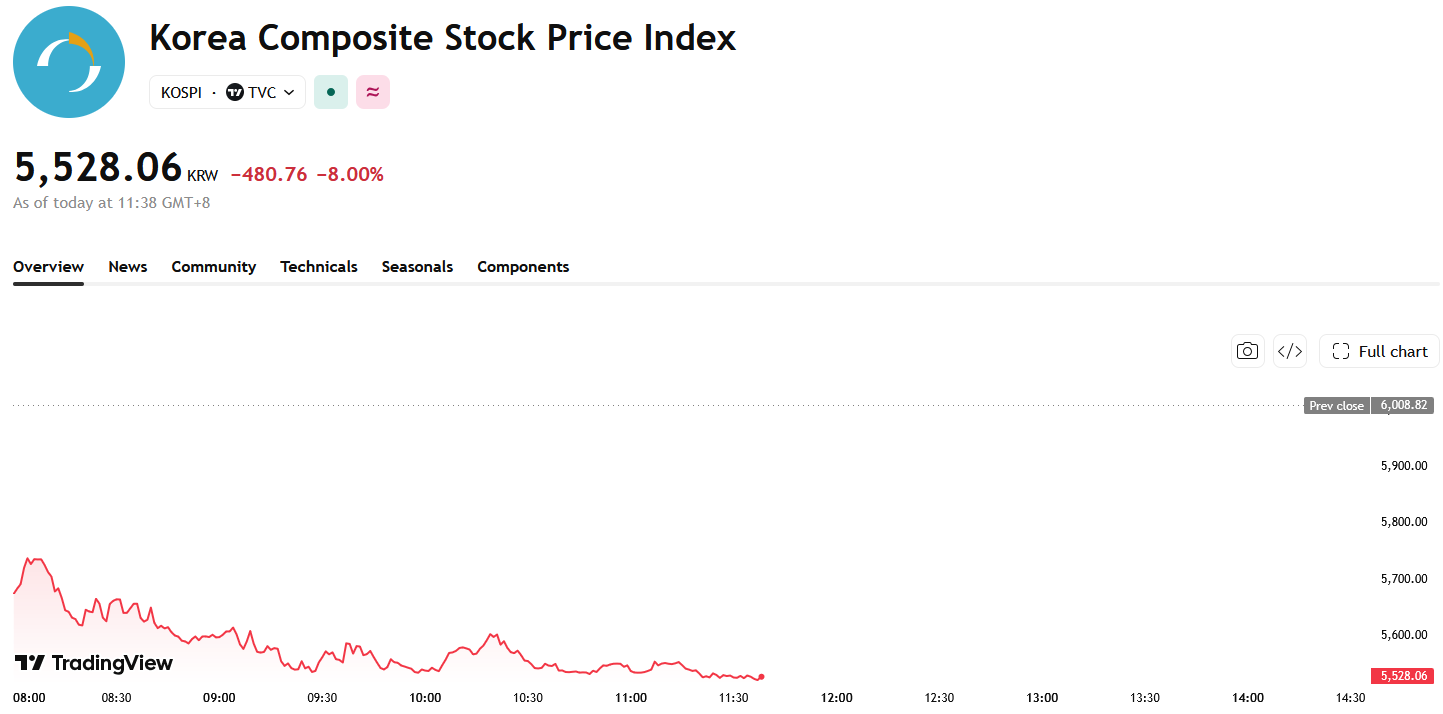
TradingKey - 10月15日,亚洲科技股抛售进一步升级,韩国KOSPI指数盘中跌幅扩大至8%以上,触发熔断机制,股票交易暂停20分钟。这是韩国股市今年以来第十次触发熔断。
来源:TradingView
KOSPI已经连续第七个交易日下跌,期间累计回落约21%,创下2024年9月以来最长连跌纪录,并降至7月底以来的低位。作为韩国股市两大权重股,SK海力士盘中跌超11%,三星电子下跌近10%,两家公司遭到集中抛售,直接放大了指数跌幅。
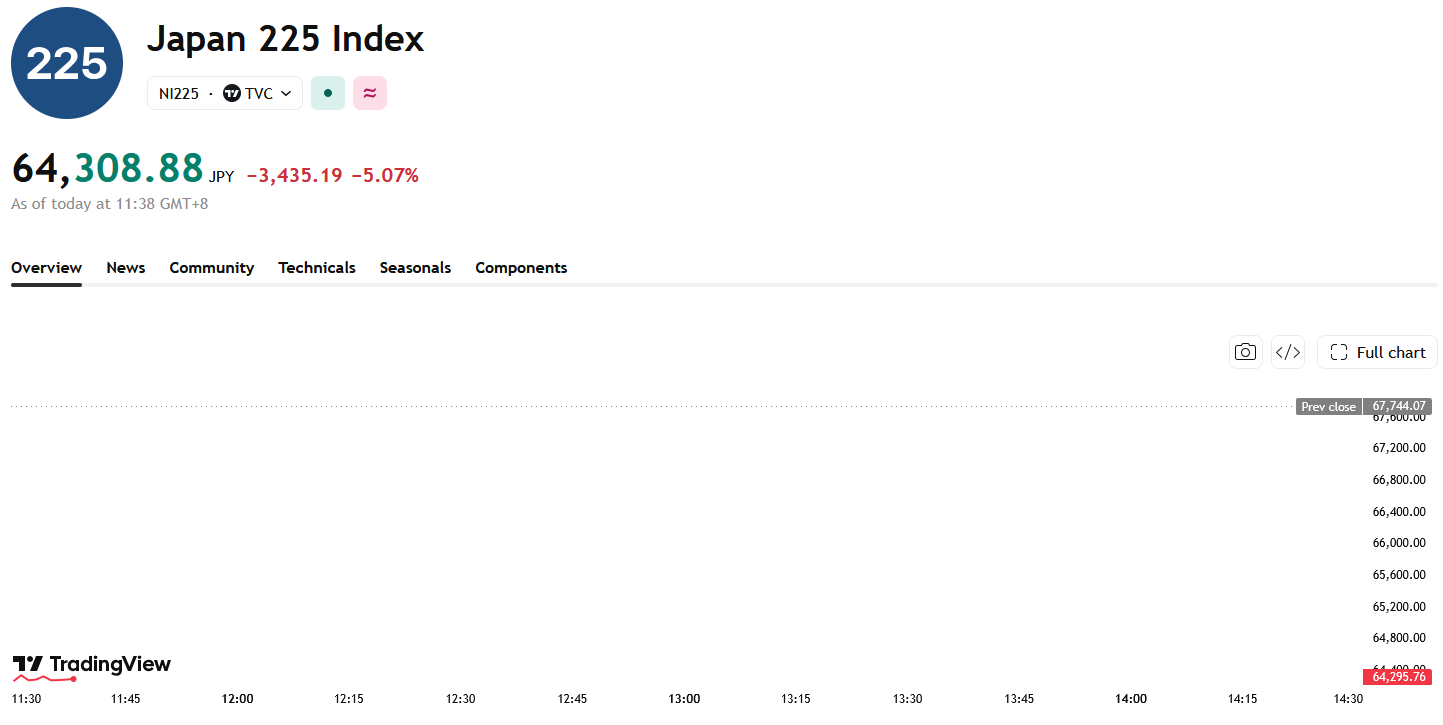
科技股跌势同时扩散至日本,日经225指数一度下跌约5%,有望创3月9日以来最大单日跌幅;软银集团、铠侠及东京电子等AI和半导体相关公司领跌。其中,软银下跌超9%,铠侠跌幅超过11%,显示投资者正在大幅削减对高估值科技资产的敞口。
来源:TradingView
本轮亚洲股市调整的直接导火索,是美国通胀再度升温。9月美国消费者价格指数环比上涨0.6%、同比上涨3.7%,高于市场预期。能源成本快速上升令投资者担心,通胀压力可能持续更长时间,迫使美联储进一步加息或维持高利率。
随着美债收益率走高,市场开始重新评估AI基础设施投资的融资成本。数据中心、GPU和先进存储产能建设均需要巨额资本,过去依赖低成本融资支撑的扩张模式,在利率上升环境下可能面临更大的偿债及再融资压力。此前因AI热潮获得高估值的半导体企业,也因此成为资金撤离的主要对象。
这种担忧已经在美国市场率先显现,备受关注的美国半导体指数连续六个交易日下跌,市值累计蒸发约1.6万亿美元。尽管三星电子与ASML近期公布了较为强劲的业绩,但财报利好未能抵消投资者对估值、利率及AI资本支出可持续性的疑虑。
CoreWeave的股债双杀进一步加剧了市场不安,这家AI云服务商的股价周三重挫超过15%,部分公司债券价格跌至约面值的八成,收益率则升至15%左右,进入通常被视为高风险的交易区间。CoreWeave依靠大量债务建设数据中心,其融资成本快速攀升,被市场视为观察AI信用风险的重要信号。
对于韩国市场而言,AI交易降温带来的冲击尤其明显。三星电子和SK海力士在KOSPI中权重较高,而两家公司又是全球DRAM与高带宽内存供应链的核心企业。此前市场押注AI服务器需求将支撑HBM景气周期延续至2028年以后,推动两只股票大幅上涨。如今,资金开始质疑存储价格、客户资本支出和行业盈利高峰还能维持多久。
首尔Iroom投资顾问投资部门经理Jo Hyunik认为,当前市场疲弱情绪仍在累积。在美国利率路径和中期选举结果更加明朗之前,亚洲股市可能继续呈现由资金流动主导的高波动状态。
Life Asset Management首席执行官姜大权则表示,韩国股票估值已经降至较低水平,股价继续回落可能逐渐创造买入机会,但前提是AI产业的融资压力得到缓解。换言之,估值便宜本身不足以推动市场反转,投资者仍需要看到企业融资成本下降,以及AI投资能够产生稳定现金流。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96