19日11板!疯了!


 收藏
 举报
10月15日,PCB板块大妖股澳弘电子再度披露风险警示公告,再次密明确警示公司发行的 “澳弘转债”存在交易异常波动情形,敬请投资者注意投资风险。
8月至今,公司已经接连发出7次交易风险相关公告,却依然挡不住资金疯炒,19个交易日拿下11个涨停,股价一路刷新历史新高,总市值突破100亿元。如果从8月算起,目前累计涨幅已经高达195%。
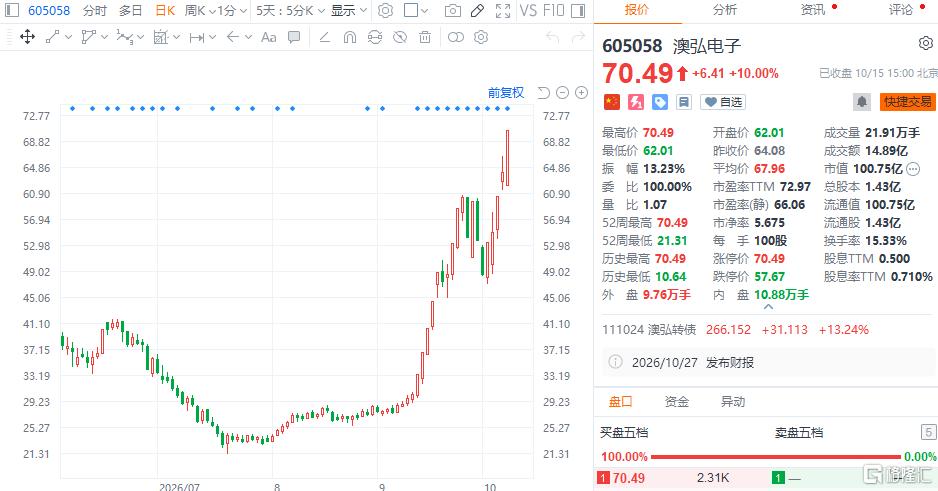
不光正股走势凌厉,澳弘转债同步被资金带飞,截至10月15日收盘,转债价格站上266元上方,转股溢价率26.64%,票面溢价超过160%,资金疯炒的特征已经非常突出。
为什么澳弘电子会成为本轮PCB领涨大妖股,目前没有明确说法。
但有个很关键的催化是,2026年9月11日午后,PCB概念股集体拉升,澳弘电子、协和电子率先涨停。
直接催化剂是机构研报指出的行业涨价传导预期:随着电子布、铜箔及覆铜板(CCL)价格持续上行,PCB厂商已陆续启动重新报价,市场预期2026年三季度将成为产品价格、产能利用率与订单结构共同改善的"起涨点"。
澳弘电子泰国生产基地是本轮行情中被资金反复博弈的核心题材。
公司在2026年初接受机构调研时表示,未来三年将重点推进HDI项目技改及泰国工厂落地,扩建高端PCB产能,优化全球化布局。泰国工厂作为公司首个海外PCB生产基地,被市场赋予了"规避贸易摩擦、贴近海外客户"的想象空间。
从龙虎榜数据看,9月11日至17日连续涨停期间,营业部席位合计净买入约9791万元,而机构席位净卖出约4991万元。
资金结构以游资主导,机构反而在逢高减持,反映出这轮行情的驱动力更多来自市场情绪和题材博弈,而非机构对基本面的认可。
在9月29日的业绩交流会上,面对投资者提问HDI板、AI服务器电源PCB能否量产,公司直接给出答复称HDI板和AI服务器电源PCB已实现批量供货。
这句话一下子点燃市场想象,叠加近期PCB板块集体走强,金禄电子、骏亚科技、崇达技术等一众标的同步跟涨,AI算力上游PCB这条主线,吸引了大量短线资金扎堆。
资金抓住这次交流会上的表态,顺势把它划入AI服务器PCB潜在供应商的行列,CPO+高端PCB双重概念加持,就成了资金抱团炒作的优选。
但目前也没有任何官方公告或者权威信息确认,澳弘电子已经进入英伟达核心供应链。
同时要区分清楚,AI服务器电源PCB,和AI服务器主板高速PCB,本身不是一类产品,前者价值量和技术门槛要低不少。
相关的业务想象,更多是基于行业趋势的推演,并没有大额头部订单作为支撑。资金押注是未来业务进一步切入AI算力赛道这个可能性,预期先行,是这波炒作最核心的底层逻辑。
从基本面来看,公司半年报营收7.73亿元,同比增长14.74%,营收端确实在稳步扩张,可盈利端明显承压,归母净利润同比下滑17.89%,扣非净利润降幅更是达到38.73%,典型的增收不增利。
在业绩交流会,上公司也解释,
上半年利润下滑,一大原因是人民币升值带来的汇兑损失,叠加铜箔、树脂这类PCB核心原材料价格高位震荡,持续压缩产品毛利;另一方面新产线投产,新增折旧、人工等固定成本,而产能利用率还没有跟上,短期持续侵蚀利润;再加上PCB行业本身参与者众多,市场竞争激烈,下游压价现象普遍,企业为保住订单,不得不牺牲部分利润。
至少从当前财报来看,公司盈利能力并没有迎来拐点,支撑当前高估值的业绩基础并不扎实。
按现有市值测算,依托半年报年化净利润约1.32亿元,动态PE接近73倍。横向对比,深南电路、沪电这类行业头部PCB企业,稳定经营状态下市盈率大多落在30至50倍区间。
这就意味着,当前股价已经提前定价了未来两年净利润翻倍的增长。
而这份高增长的前提,就是AI相关高端PCB业务大规模放量。如果后续业务无法兑现,现在的估值水平很难维持。
当然不是说板块逻辑完全不存在,AI服务器PCB的需求增长是行业共识,只是这个行业红利能不能落到澳弘电子身上,还存在巨大不确定性。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96