莱伯泰科:10月13日接受机构调研,国信证券、远东宏信等多家机构参与


 收藏
 举报
证券之星消息,2026年10月15日莱伯泰科(688056)发布公告称公司于2026年10月13日接受机构调研,国信证券、远东宏信、邮储银行、紫微星石、青岛长风私募、颐和银丰、上海证券参与。
具体内容如下:问:公司产品从业务发生到完成收入确认,一般对应的周期是多久?答:公司仪器产品的收入确认周期一般为3至6个月,实验室工程项目的收入确认则根据具体工程进度而定。公司在境内销售的不需要安装调试的如电热板等使用便捷的仪器设备、实验室耗材等产品,客户收到货物即确认收入;境内销售需要安装调试的产品,以最终用户验收完毕出具的验收单或根据合同约定达到验收条件时确认收入;洁净环保型实验室解决方案和顾客服务收入,在工程完工验收和服务提供完成后一次性确认收入。问:公司质谱仪的核心零部件采购模式是怎样的?能够实现全面国产化吗?答:公司质谱仪ICP-MS产品的核心零部件主要通过外部采购或外协加工两种方式获取,其中如真空泵、检测器会通过进口采购,其他主要部件如离子源、控制系统等由公司自主研发设计,外协加工后组装,四极杆委托国内上游厂商加工,软件自主开发等。以目前国内的发展状况来看,从零部件到整个仪器的研发生产全部实现国产替代尚需时日,这有赖于国家政策的持续推动和全产业链的自主可控进程。问:公司主要采用何种销售模式开展市场业务?海外市场的拓展情况如何?答:公司为满足广泛的下游客户需求,采用了直销为主、经销为辅的销售模式,客户类型分为终端客户和非终端客户终端客户即产品的最终使用者,公司与其直接签署合同,销售收入归为直销收入;非终端客户又分为签订经销协议的经销商和未签订协议的贸易类客户。其中,与经销商按经销协议约定范围实现的销售收入为经销收入,而向经销商销售协议范围之外的产品以及向贸易类客户的销售收入均划归为直销收入。公司海外业务的拓展整体保持稳定,产品已销往全球90多个国家和地区,在中国和美国均设有研发及生产基地,并在多地设有营销服务中心。2026年上半年,公司境外业务实现收入3,910万元,占主营业务收入的20.59%。面向未来海外业务发展,公司将通过积极参加国际展会、扩充海外经销商网络、增强海外研发协同能力等方式将持续加大海外市场拓展力度。问:目前国内质谱仪市场依旧以进口品牌为主,国产替代整体态势如何?替代进程缓慢的制约因素有哪些?答:当前质谱仪市场的国产替代仍处于渐进式发展阶段,虽然目前进口产品仍占据市场主导地位,但这也意味着国产仪器存在一定可观的市场发展空间。在易受国际贸易摩擦影响的重点行业,已显现出客户倾向选择国产产品的趋势。然而面对国产化政策推进,国际品牌正通过国内代工、贴牌销售等本土化策略积极应对。在实际推广中,国产仪器仍面临用户接受度方面的挑战,客户需要在产品性能指标、品牌认可度、服务响应效率等多个维度进行综合考量。从长远发展来看,国产替代所蕴含的市场机遇和发展动能正在持续显现,相信这一趋势将为国内厂商带来更多的成长可能性。
莱伯泰科(688056)主营业务:实验分析仪器研发、生产和销售、提供洁净环保型实验室解决方案以及实验室耗材和相关服务。
莱伯泰科2026年中报显示,上半年度公司主营收入1.9亿元,同比下降1.07%;归母净利润1337.38万元,同比下降36.6%;扣非净利润1113.23万元,同比下降41.05%;其中2026年第二季度,公司单季度主营收入1.03亿元,同比上升11.01%;单季度归母净利润676.14万元,同比下降18.8%;单季度扣非净利润564.63万元,同比下降23.03%;负债率11.69%,投资收益197.13万元,财务费用-191.33万元,毛利率46.05%。
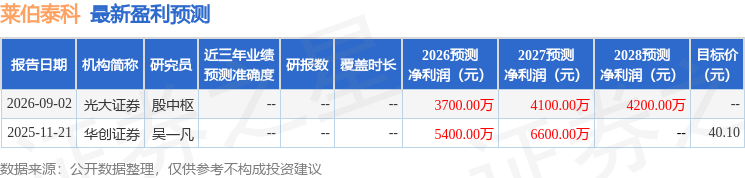
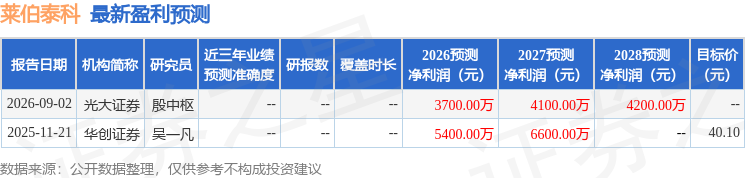
该股最近90天内共有1家机构给出评级,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出6019.78万,融资余额减少;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96