阿斯利康(AZN)股票10月15日盘中上涨3.55%:背后推手曝光



 收藏
 举报
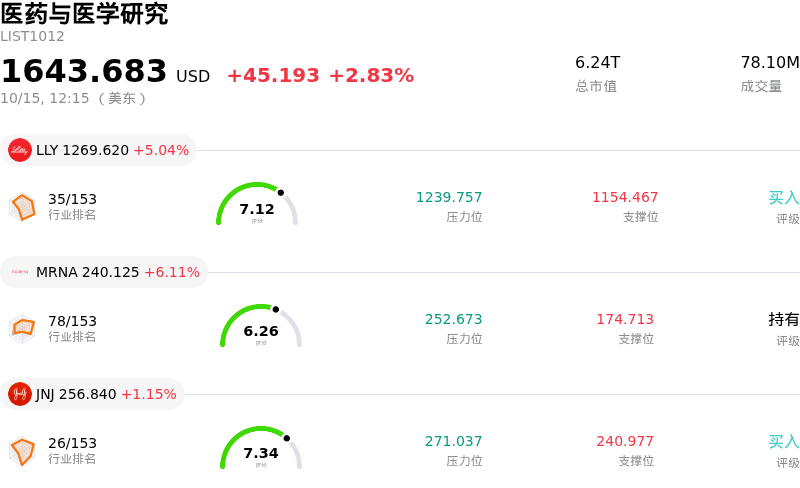
阿斯利康 (AZN) 盘中上涨3.55%, 所属行业医药与医学研究上涨2.83% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 礼来 (LLY) 上涨 5.04%;Moderna Inc (MRNA) 上涨 6.11%;强生 (JNJ) 上涨 1.15%。
今日是什么导致了阿斯利康(AZN)股价上涨?
在宣布与总部位于加利福尼亚州的 insitro 达成一项最高价值达15亿美元的战略人工智能药物研发合作后,阿斯利康股价呈现积极的交易势头。该交易专注于针对代谢相关脂肪性肝炎(MASH)和心肌病寻找并开发新型治疗方案。投资者对这种降低风险的交易结构给予了积极回应,该结构仅需较少的初始现金支出,同时锁定了潜在商业化资产的全球独家权益。此次合作凸显了管理层在不过度扩张近期资本配置的情况下,拓展高需求心血管和代谢适应症临床前管线的决心。
这一积极轨迹还反映出市场对阿斯利康更广泛的管线及战略交易的持续热情。肿瘤学领域的最新监管进展支撑了这一势头,包括 Datroway 在难治性乳腺癌适应症上的商业化进展,其与标准化疗相比展现出显著的生存获益。此外,该公司与 Summit Therapeutics 展开的价值数十亿美元的临床合作也让市场参与者深受鼓舞,该合作旨在将抗体偶联药物与后期双特异性抗体联合使用,从而进一步巩固阿斯利康在实体瘤疗法领域的竞争地位。
在阿斯利康即将发布季度财报之际,华尔街看好的研报进一步强化了机构情绪。近期多家主要经纪商上调了该股评级或目标价,突出了泰瑞沙(Tagrisso)等核心肿瘤疗法的强劲基础销售表现,以及对扩展后的心血管产品组合日益增强的信心。分析师强调,其估值倍数较历史同业水平及公允价值估计存在明显折价,呈现出极具吸引力的风险回报特征。结合机构买家的持续建仓,这些战略和财务催化剂为该股票提供了强劲的上行动力。
阿斯利康(AZN)技术分析
阿斯利康 (AZN) 技术面来看,MACD(12,26,9)数值0.964,处于中性状态,RSI数值59.984处于中性状态,Williams%R数值12.936处于超买状态,注意关注。
阿斯利康(AZN)基本面分析
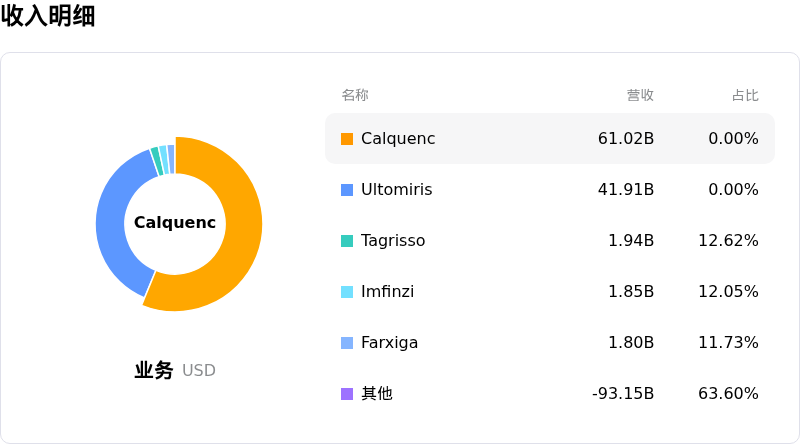
阿斯利康 (AZN) 处于医药与医学研究行业,最新年度营业收入$58.74B,处于行业8,净利润$10.22B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$210.65,最高价为$255.24,最低价为$158.00。
关于阿斯利康(AZN)的更多详情
公司特有风险:
- 临床试验疗效隐忧: 针对 efzimfotase alfa 公布的 3 期 HICKORY 试验数据显示,该候选药物在成年低磷酸酯酶症患者的主要六分钟步行测试中未达到统计学显著性,引发了监管批准的不确定性及商业化推广障碍。
- 激进的资本流出: 持续的巨额财务承诺,包括在未获得直接产品授权许可的情况下对 Summit Therapeutics 投入 20 亿美元的股权投资,以及与 insitro 达成总额高达 15 亿美元的 AI 药物发现协议,加剧了分析师对现金部署(偏向投资而非股票回购或偿还债务)的担忧。
- 专利独占期失效与仿制药侵蚀: 包括 Farxiga、Brilinta、Symbicort 和 Soliris 在内的核心传统重磅疗法持续面临专利到期和仿制药带来的收入侵蚀,给后期执行带来巨大压力,以捍卫营业收入的增长。
- 内部人士减持与技术面阻力: 过去 12 个月持续的内部人士净减持且零买入,结合股价在 50 日和 200 日均线下方且接近 52 周低点交投,表明存在持续的日内技术面拖累和机构的谨慎态度。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96