TradingKey 每日市场简报:美股反弹,道指大涨超1%,美光涨1.87%,CoreWeave大涨近6%



 收藏
 举报
追踪市场趋势
TradingKey - 美东时间10月15日,美国9月PPI数据录得自2022年以来的最大月度及年度涨幅,促使投资者从AI科技股转向防御性板块,推动美股走高。
消费和医疗等防御性板块领涨,部分科技股也迎来反弹。CoreWeave(CRWV)转涨,收盘上涨5.94%,报69.69美元。
截至收盘,道琼斯工业平均指数上涨1.08%,报52177.69点;纳斯达克综合指数上涨0.08%,报26713.03点;标普500指数上涨0.33%,报7744.06点。
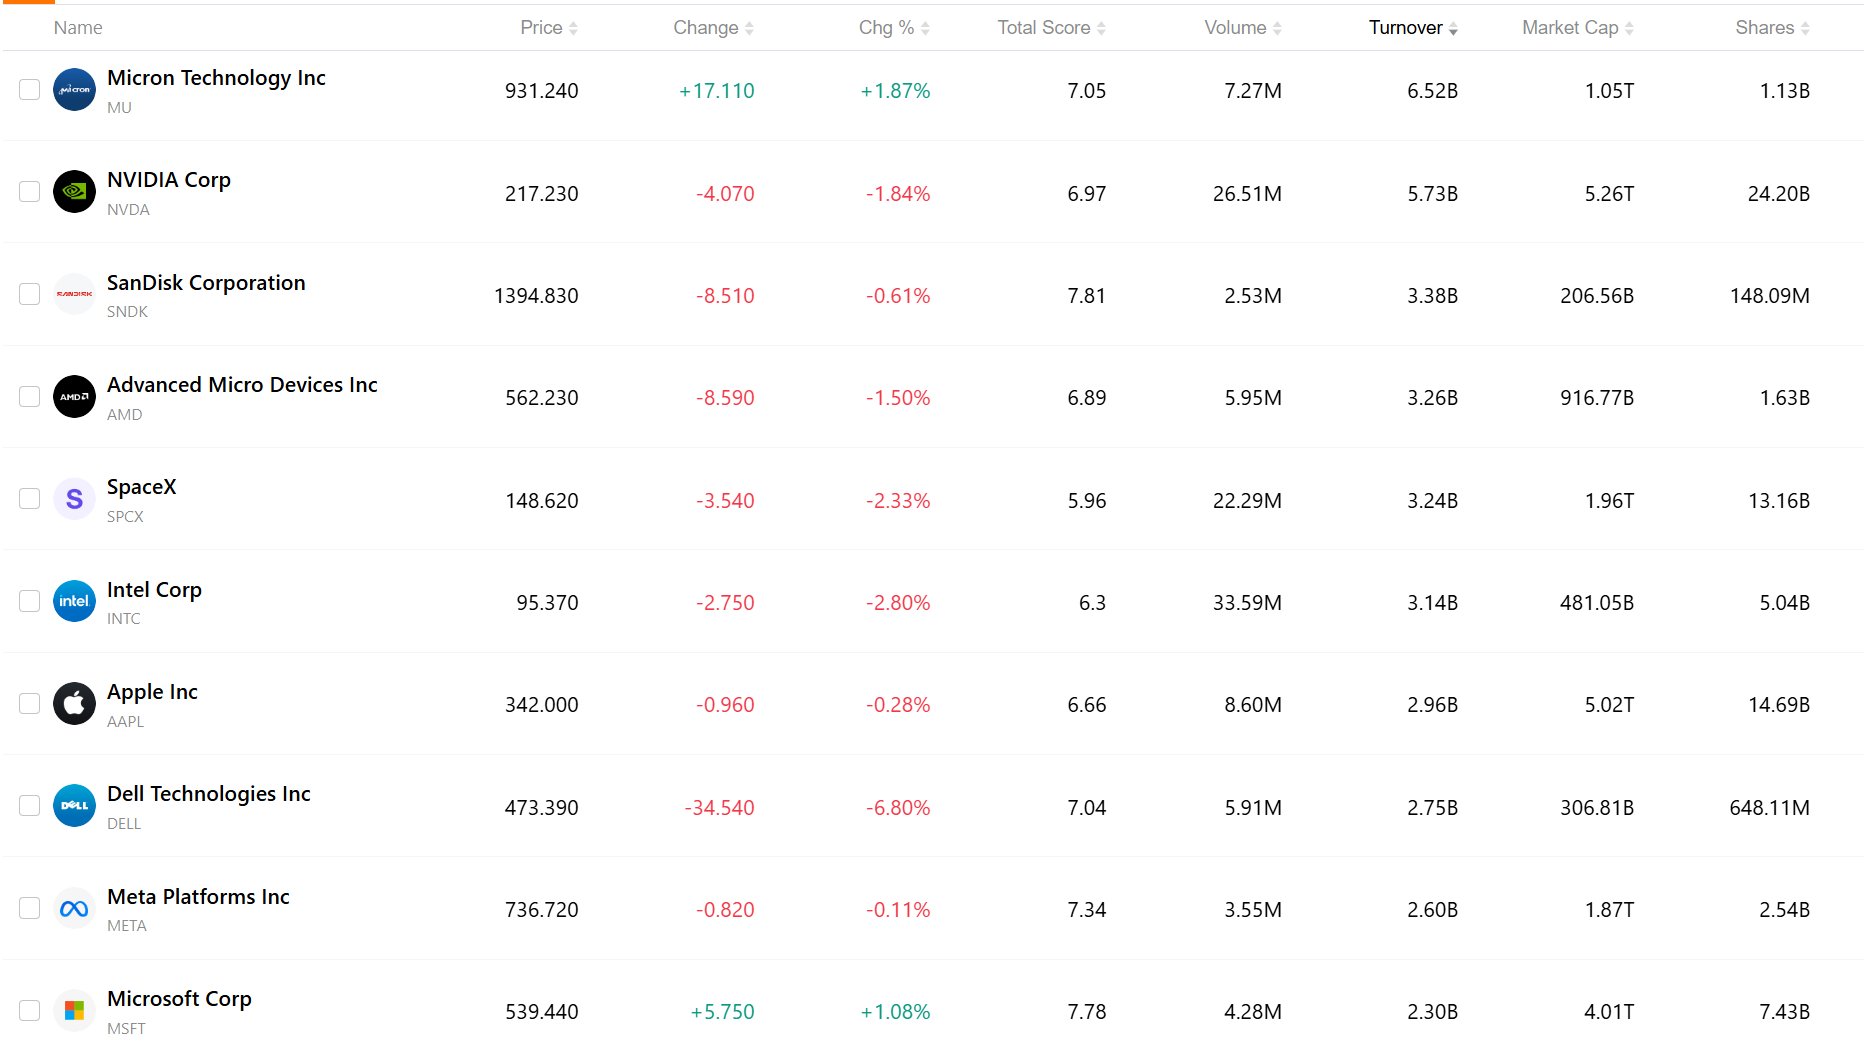
存储芯片股中,美光科技(MU)上涨1.87%;希捷科技(STX)下跌3.19%,西部数据(WDC)下跌2.10%,SK海力士(SKHY)下跌0.98%,闪迪(SNDK)下跌0.61%。
原油:WTI原油11月合约上涨3.03%,报97.97美元/桶;布伦特原油12月合约下跌0.13%,报105.92美元/桶。美国原油库存大跌856万桶,叠加飓风引发的停产以及中东袭击船只事件,两大基准油价的价差进一步拉大。
贵金属:COMEX黄金期货上涨2.06%,报4192.50美元/盎司;现货黄金上涨1.56%,报4169.33美元/盎司。COMEX白银期货上涨3.09%,报57.605美元/盎司;现货白银上涨3.30%。避险情绪与美元走低共同推动贵金属走高。比特币一度跌破80,000美元大关。
市场头条
美国9月PPI同比上涨6.3%,创逾四年新高。这一增幅远超预期的5.4%,并创下2022年12月以来的最高水平;环比上涨1.3%,创2022年3月以来最大单月涨幅,同样远超预期的0.6%。核心PPI同比上涨5.0%,环比上涨0.7%,均超出预期。主要推动因素是能源PPI环比激增10.8%。同日,纽约联储10月制造业指数上升17.9点至25.5。
台积电(TSM)第三季度净利润大增69%,连续第六个季度创下利润新高。台积电第三季度净利润为7631亿新台币,同比增长68.7%;营收达1.494万亿新台币,同比增长50.9%,连续第六个季度创下季度利润历史新高。
2纳米制程已实现量产并开始出货,占第三季度晶圆销售额的约8%。高性能计算占营收的68%,北美客户的营收占比为79%。毛利率为66.4%,低于第二季度的67.7%,但仍处于公司的指引范围内。
CoreWeave违约概率超过60%;黄仁勋表示融资成本正在下降。其五年期信用违约互换(CDS)利差一度升至1194.5个基点,创下盘中历史新高,对应未来五年累计违约概率超过60%。黄仁勋在瑞典发表演讲时表示,该公司的实力日益增强,其资本成本实际上正在下降,英伟达无需为其提供安全网。在他发表上述言论后,CoreWeave的股价走出反转,从下跌9.5%转为收涨5.9%。
Anthropic第三季度营收约168亿美元,增速较上一期放缓。据媒体报道,Anthropic第三季度营收约为168亿美元,高于第二季度的约116亿美元,环比增长约45%至50%。该公司还向潜在投资者透露,其在第三季度实现了调整后盈利,并录得正向现金流。
然而,与第一季度至第二季度的快速增长相比,Anthropic的季度营收增速有所放缓。市场目前更加关注其营收增长能否覆盖持续增加的算力投入,以及其未来的IPO估值是否与其商业化的实际进展相匹配。
Meta(META)发布8160亿参数开源模型,并与苹果合作在Mac上运行该大模型。该模型命名为Muse Spark Open,拥有8160亿总参数和420亿激活参数,支持100万token的上下文长度,专注于编程和智能体任务。其权重已向公众开放,供开发者自行部署。功能更强大的Muse Wonder系列仍保持闭源。Meta已与苹果合作,通过MLX框架在两台配备M5 Ultra芯片的Mac Studio电脑上运行该模型。
摩根大通(JPM)指出,近期存储芯片股的大幅回调正在创造中期买入机会。韩国第三季度财报季将于10月19日当周开启,预计科技和金融板块将成为本轮财报周期的主要推动力。存储概念股在过去一个月和三个月中分别下跌了约6%和15%,而费城半导体指数在同期则分别上涨了约10%和下跌了约4%。这种走势分化为久期交易提供了良好的风险收益比入场点。
交易最活跃的十大股票
下表列出了最新市场中交易最为活跃的十只股票。在庞大成交量与出众流动性的支撑下,这些资产已成为追踪全球市场动态的重要风向标。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96