房地产板块大涨!新城控股等多涨停,房地产发展新模式加速落地



 收藏
 举报
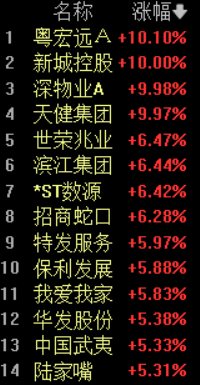
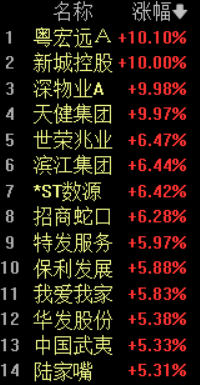
早盘,房地产板块涨幅扩大,粤宏远A、新城控股、深物业A、天健集团涨停,我爱我家一度涨停,特发服务、滨江集团、华发股份、陆家嘴、世联行跟涨。
市场炒作的核心逻辑在于房地产发展新模式的加速落地。10月15日,深圳、杭州同步发布“8·28”房地产新政落地细则,意味着北上广深四个一线城市全部出台配套细则,重点城市现房销售制度改革从政策框架进入实操阶段。资金关注的是新老划断安排下存量项目过渡期明确,预售资金全额全过程监管既守住交付风险底线,又通过土地分期付款、开发贷支持等安排缓解房企现金流压力。同时,板块经历长期调整后估值处于历史底部区域,优质房企普遍深度破净,政策预期升温叠加低位修复需求,共同推动了本轮资金回流。
消息面上,10月15日,杭州、深圳相继发布“8·28”房地产新政落地细则。至此,已有北京、上海、广州、武汉、天津、杭州、深圳等城市出台细则,北上广深4个一线城市新政全部落地。
深圳明确,8月28日后新出让土地优先现房销售,新项目申请预售须单体建筑主体结构封顶,预售资金实施全额全过程监管,竣工备案后发放按揭贷款,并对在途项目设置过渡期。在“新老划断”方面,4个一线城市均明确,8月28日前已取得建设工程规划许可证的项目,一律按老预售政策执行;已拿地但未取得工规证的项目,可延至2027年底前仍按老预售条件申请预售。
深圳、上海、广州还加大对现房销售项目和“好房子”项目的开发贷款支持力度。杭州方面则明确土地出让余款最长2年缴清不计息,现房销售定金上限设为5%且全部入监管账户,并实施分阶段竣工备案。与此同时,青海也在“十五五”时期加快构建房地产发展新模式,加大改善性住房供应力度,完善商品住房预售管理,有力有序推行现房销售。
相关行业:
房地产开发:现房销售制度改革将重塑房企开发节奏与资金占用周期,具备优质土储、稳健现金流和资源获取能力的头部房企有望率先适应新规则,在行业出清中进一步巩固市场份额。
物业管理:随着“好房子”标准和现房销售推进,交付品质与后期运营服务的重要性提升,物业管理公司作为存量运营和社区服务的重要载体,有望受益于行业从开发导向向服务导向的转型。
建筑建材:新出让土地优先现房销售、新项目须封顶预售,对施工进度和竣工标准提出更高要求,建筑企业和建材供应商的工程回款节奏与质量验收标准将随之变化,具备高端建造能力和供应链优势的企业更具竞争力。
银行与金融服务:现房销售制度下按揭贷款须在竣工备案后发放,银行信贷投放节奏相应调整。同时,多地加大开发贷款支持力度,银行在房地产领域的资产质量与信贷结构有望逐步改善,对公房地产贷款业务迎来结构性机会。
产业链公司:
万科A:国内头部房企,土储主要集中在一二线城市,开发运营和物业服务能力均衡。公司在现房销售、竣工交付和资金监管方面具备较强适应能力,市场关注其在行业新模式下的销售修复与估值重塑空间。
保利发展:央企龙头房企,融资成本低、土储质量优,近年来持续保持拿地强度。在现房销售制度推进背景下,公司凭借资金优势和开发管理经验,有望在核心城市土地市场中获取更多优质资源。
招商蛇口:央企背景,业务涵盖园区开发、社区开发与邮轮产业,在一线和强二线城市布局较深,持有型物业和开发销售双轮驱动,具备应对预售制度改革的综合能力。
新城控股:以住宅和商业综合体开发为主,商业运营收入构成稳定现金流来源。公司在二线城市项目储备较丰富,市场关注其在新政过渡期下的销售回款与债务结构变化。
滨江集团:深耕杭州的区域龙头房企,在高端住宅和改善型产品方面具备较强口碑,杭州落地细则对其经营环境影响直接,市场关注其在区域市场中的销售韧性与资金安全度。
华发股份:珠海国资背景,近年来在长三角和大湾区持续拓展,项目布局以核心城市为主,产品力与周转效率在同规模房企中表现较优,受益于现房销售制度下对开发质量要求的提升。
金地集团:全国性综合房企,项目集中于高能级城市,具备较强的产品研发和工程管理能力。随着预售资金监管趋严,公司依托稳定现金流和项目管控体系,有望在行业调整中保持经营稳健。
绿地控股:大型综合房企,业务涵盖房地产开发、基建及金融等多元领域,土储规模较大。市场主要关注其在政策支持下资产盘活与债务压降的进展。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96