A股头条:国常会大消息,人工智能是影响未来发展的关键变量 iPhone Duo预售秒罄,首批现货溢价6000元起



 收藏
 举报
要闻速递
1、国务院总理李强10月16日主持召开国务院常务会议,听取“人工智能+”行动进展情况汇报,讨论《中华人民共和国教师法(修订草案)》,讨论《中华人民共和国价格法(修正草案)》,审议通过《国务院关于修改和废止部分行政法规的决定(草案)》。会议讨论并原则通过《中华人民共和国价格法(修正草案)》,决定将草案提请全国人大常委会审议。会议指出,此次修正适应新形势新变化,进一步健全了价格治理机制,完善了政府定价程序,明确了不正当价格行为认定标准和法律责任。要依法依规治理低价无序竞争,健全行业成本调查、制止低价倾销等配套规则,加强价格执法监管。要持续规范平台经济领域价格竞争行为,引导企业不断提升产品和服务价值,营造公平有序市场环境。
会议指出,人工智能是影响未来发展的关键变量,要从我国产业体系完备、应用场景丰富、工程化能力强等实际出发,注重以落地应用牵引技术创新,不断深化拓展“人工智能+”行动。要夯实发展底座,加强技术攻关和算法创新,促进算电协同,增加高质量数据供给,着力补短板、锻长板。要突出赋能应用,以实体经济为重点强化供需衔接,鼓励联合研发,推进中试验证,加大场景培育力度,让人工智能技术更好转化为现实生产力。要统筹发展和安全,因业分级分类施策,加强风险研判评估,守牢人工智能安全底线。
2、商务部新闻发言人就欧盟峰会提出对华“双轨”思路答记者问。问:据媒体报道,欧盟认为其在混动汽车磋商中对华施压取得成效,拟在更多行业采取限制。近日召开的欧盟峰会提出对华“双轨”思路,将在继续开展密集磋商的同时,加大对华限制力度,甚至包括动用“反胁迫”工具。请问中方对此有何评论?
答:中方注意到有关报道。中欧按照双方确定的遵守世贸组织规则、基于事实和非歧视的三项原则,就混动汽车达成的谅解是对等互利的,既有力维护了中国企业的实际利益,也回应了欧方关切,避免了中欧贸易摩擦局面升级。所谓“欧方施压奏效”的说法毫无依据。中欧经贸磋商的目的就是要通过对话协商妥处分歧,照顾彼此关切。双方都要拿出解决问题的诚意。欧方不能幻想以施压换取好处,更不要低估中方维护自身利益的决心和能力。我们敦促欧方与中方相向而行,推动中欧经贸关系健康稳定发展。
3、从工业和信息化部获悉,工业和信息化部、公安部、生态环境部、市场监管总局四部门组织30余家重点汽车生产企业开展座谈,加强汽车产品创新设计和研发测试验证管理。
据了解,汽车生产企业应落实质量提升专项行动工作要求,坚决抵制非理性竞争,加强汽车产品创新设计和研发测试验证管理,守牢产品安全底线。重点包括:
全面加强测试验证,增强研发测试验证能力,充分开展产品创新设计安全评估和研发测试验证,及时消除安全隐患。如实宣传产品创新设计的使用边界、限制条件和研发测试验证等情况,不得作虚假、夸大或引人误解的宣传,不得使用违反道路交通法规的场景来宣传产品功能,不得诱导驾驶人忽视安全驾驶责任等内容。
工业和信息化部表示,下一步,将加快推进有关标准制修订,进一步提升安全基线要求,对重点汽车生产企业持续开展监督检查,依法依规严肃处理存在问题的生产企业,并向社会公开曝光,督促汽车生产企业加强汽车产品测试验证,坚决守牢产品安全底线,推动汽车产业高质量发展。
4、商务部、科技部16日发布公告称,拟修订《中国禁止出口限制出口技术目录》,增列部分人工智能、生物医药、光伏技术。经批准,现向社会公开征求意见,并同步对相关技术实施出口前登记管理。此次公开征求意见涉及人工智能、生物医药、光伏三个领域40项技术。
人工智能领域包括大模型、智能体、算力集群、信息处理相关23项技术;对已通过开源、发表学术论文等方式进入公共领域的技术,不纳入管理范围。生物医药领域包括细胞和基因治疗、小核酸药、病原微生物相关5项技术;对不涉及所有权转让的对外授权模式,适用自动许可等便利措施。光伏领域包括多晶硅制造、硅片制造、电池制造相关12项技术;技术管理范围也包含承载相关技术的关键和核心设备。
自本公告发布之日起,至《中国禁止出口限制出口技术目录》正式修订并实施之日止,技术出口经营者在出口本公告附件所列技术前,应当在商务部业务系统统一平台技术贸易管理信息应用登记。已经开始但尚未完成的出口,在登记范围内。
5、DeepSeek将Harness团队以及Web、App、Platform团队整合成“产品部”,负责公司的所有的产品、设计和研发工作,原Harness团队负责人崔添翼任产品部负责人。目前,产品部对外招聘产品设计师和设计师岗位。
6、10月16日晚,苹果首款折叠屏手机开启预售,起售价为15999元,10月23日正式发售。在预售开启前,iPhone Duo就展现出超高的市场热度,京东平台的产品预约量已突破200万,远超同期常规旗舰机型的预约表现。在开售当晚多平台实测抢购,进入购买页面后显示无法支付,页面宕机数秒后,首批现货便已售罄,约15分钟后,购得的机子发货日期已排到12月5日。另在其余二手平台上,iPhone Duo也有不同程度的溢价,整体溢价在6000至10000元不等。
隔夜外盘
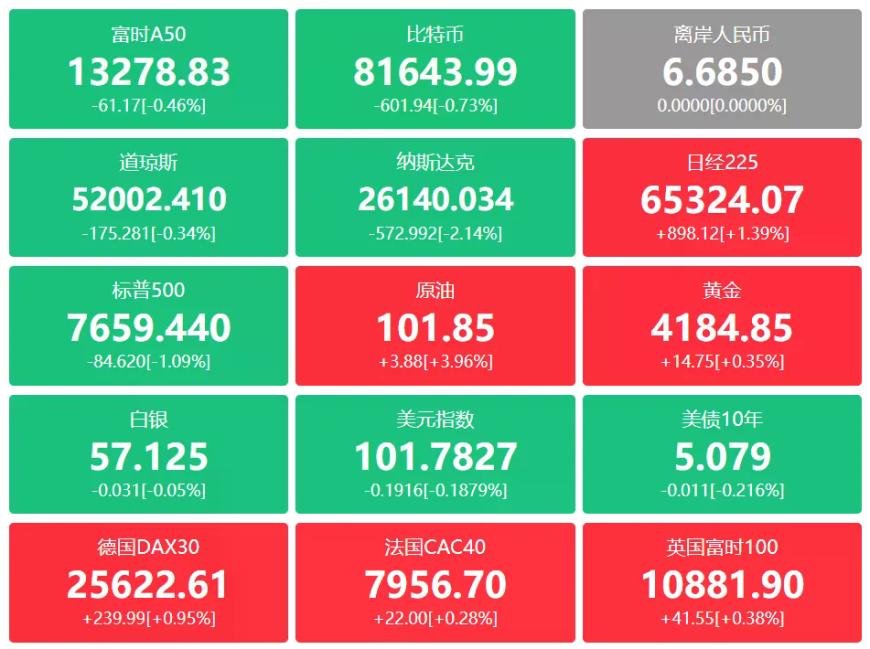
全球市场:科技股的抛售浪潮重新席卷美股市场,美股三大指数集体收跌,道指跌0.34%,纳指跌2.14%,标普500指数跌1.09%。从整周表现来看,标普500指数累计下跌1.95%、纳指累计下跌4.48%,均为AI交易“黑暗6月”以来的最大单周跌幅。道指本周累计上涨0.67%,显示整体市场风格的转变。存储概念指数大跌6.28%,费城半导体指数跌3.83%,为连续第8个交易日下跌,追平2006年以来最长连跌纪录。英伟达大力支持的新兴云服务商CoreWeave周五跌超11%,本周累计跌幅达到25%。投资者正在担心,依赖举债建设数据中心的企业能否及时兑现投资回报,并在融资成本上升的环境下维持现金流。热门科技股普跌,按市值排名,英伟达跌1.43%,苹果涨0.43%,成为万亿市值科技巨头中的上涨独苗,其折叠屏手机预订首日秒售罄,发货已排到明年,谷歌-A跌2.47%,微软跌1.93%,亚马逊跌1.87%,台积电跌2.28%,Meta跌3.72%,博通跌4.52%,发布“会飞的Roadster”后特斯拉跌2.13%,SK海力士跌6.58%,美光科技跌5.63%。KBW银行指数也创下2008年以来最长的周连跌。油价拉涨支撑能源板块,避险资金持续涌入食品等防御标的,道达尔涨超3%,壳牌涨3%,有“美国茅台”之称的可口可乐涨超2%,再创历史新高。纳斯达克中国金龙指数收跌1.3%,本周累计下跌1.01%,阿里巴巴跌1.82%,拼多多跌1.76%,百度跌2.93%,富途控股跌3.93%,哔哩哔哩跌2.49%,蔚来跌2%。
市场策略
结构层面,周五市场走出高开冲高、遇阻回落、尾盘企稳的窄幅震荡走势,全天从开盘普涨到盘中回落再到尾盘修复,运行节奏契合磨底阶段的典型特征。周四落地的日线底部钝化,经周五的反弹修复后级别得到有效提升,日线完整底部结构的形成概率大幅上升,最终的结构确认仍需等待下周。
运行节奏层面,磨底阶段本身就具备涨跌不极致、反复震荡的属性,核心是通过来回波动完成筹码换手。此前下跌速度偏快导致钝化级别偏小,周五的反弹修复了运行节奏,进一步夯实了底部结构的形态基础。
操作层面,波段行情,分时线低点共振敢于低吸布局,反弹至反压位置敢于兑现离场。当前处于底部结构确认的关键窗口,耐心等待下周结构完整落地后再做对应布局。
题材掘金
中国信通院人工智能所联合发布《具身智能发展报告(2026年)》
据中国信通院消息,在2026年10月14—16日召开的人工智能产业发展联盟2026人工智能产业大会期间,中国信通院人工智能研究所联合清华大学电子工程系、具身智能测试实验室共同发布《具身智能发展报告(2026年)》(中文版本)。并在2026年10月16日国际电信联盟(ITU-T)具身智能标准焦点组(FG-EAI)第三次会议同期研讨会上发布《具身智能发展报告(2026年)》(英文版本)。报告立足具身智能从实验室验证向规模化应用跨越的关键窗口期,聚焦过去一年来产业发展的新变化与新挑战,从物理AI与具身智能的概念厘清、产业热潮之下的冷思考、明确具身智能四要素框架、剖析从“表演”到“应用”的路径演进与商业模式、评测体系与国际标准进展等维度展开系统分析。最后从技术架构重构、应用场景深化、评测体系完善和安全伦理构建四个方面对未来发展进行展望。
相关个股:三花智控(002050)、拓普集团(601689)
9月37个中国手游发行商全球合计吸金20亿美元
Sensor Tower商店情报平台显示,2026年9月共37个中国厂商入围全球手游发行商收入榜TOP 100,合计吸金20亿美元,占本期全球TOP 100手游发行商收入41.6%。9月,中国手游发行商榜单头部格局高度稳固,前七名发行商排名均保持不变,腾讯继续稳居榜首。中腰部发行商表现更为突出,哔哩哔哩收入环比增长36%,排名上升7位;Joy Games排名提升10位,成为9月排名上升幅度较大的发行商之一。
相关个股:三七互娱(002555)、完美世界(002624)
公告精选
【重大事项】
数据港:拟采购不超过10亿元算力服务
长盈精密:控股股东及实际控制人承诺未来6个月不减持公司股份
嘉立创:筹划发行H股并申请在港交所主板上市
中赋科技:拟公开挂牌出售固废板块股权
鸿富瀚:拟10.07亿元投建机器人精密金属组件生产基地项目
兴福电子:拟定增募资不超过2.6亿元 用于4万吨/年电子级磷酸项目
蠡湖股份:子公司与智安芯创签署《战略合作框架协议》 围绕电池壳体业务进行合作
远光软件:全资子公司拟公开挂牌增资扩股
*ST康佳A:收到股票终止上市决定
*ST四通:公司股票将撤销退市风险警示 停牌一天
联美控股:公司及相关股东收到证监会立案告知书
禾迈股份:与华融金租提前终止有关户用光伏合作事项
川发龙蟒:全资子公司拟与华新恩施等共同设立合资公司
【业绩】
长鑫科技:预计前三季度净利润1310亿元-1325亿元 同比扭亏为盈
亨通光电:前三季度净利润同比预增151%-168% 光通信市场需求增长、价格上涨
德明利:预计前三季度净利润86.5亿元-89.5亿元 同比扭亏为盈
生益科技:前三季度净利润同比预增164%-181% 覆铜板销量上升产品营业收入及毛利增加
四会富仕:第三季度净利润同比增长217% 工业控制、汽车电子、以及通讯领域订单增长
藏格矿业:前三季度净利润61.09亿元,同比增长122.09%
中国稀土:前三季度净利润同比预增88.96%—140.99%,部分产品价格较去年同期涨幅明显
圣农发展:前三季度净利润同比下降30.29% 拟10派3元
科翔股份:前三季度净利润2.44亿元,同比扭亏
金宏气体:前三季度净利润同比预降84.27%—86.84%
金海通:前三季度净利润同比预增148.04%—172.04%
新锐股份:前三季度净利润同比预增318%—355%
生益电子:前三季度净利润同比预增68%—75%
腾景科技:第三季度净利润同比预增61.68%—76.38%
山东赫达:前三季度净利润同比预增90%—110%
永太科技:前三季度净利润4.3亿元,同比增长1221.81%
海科新源:前三季度预计实现净利润6.3亿元—6.42亿元 同比扭亏
晶科能源:前三季度预亏29.76亿元—35.76亿元
海康威视:前三季度净利润129.11亿元,同比增长38.55%
金徽股份:第三季度净利润2.38亿元 同比增155.9%
苏奥传感:前三季度净利润3753万元,同比下降56.26%
威尔高:前三季度净利润1.82亿元,同比增长161.43%
卫星化学:前三季度净利润90.59亿元,同比增长141.24%
【回购】
长鑫科技:董事长提议回购10亿至20亿元股份
卓胜微:董事长提议5000万元—1亿元回购公司股份
胜宏科技:董事长提议1.5亿元—3亿元回购公司股份
江丰电子:控股股东提议5000万元—1亿元回购公司股份
罗博特科:董事长提议5000万元—1亿元回购公司股份
豪威集团:拟回购2.5亿元—5亿元公司股份
凯旺科技:拟3000万元—6000万元回购公司股份
瑞可达:董事长提议5000万元至1亿元回购公司股份
壹石通:拟2500万元—3500万元回购公司股份
温氏股份:拟5000万元—1亿元回购公司股份
山东黄金:拟3亿元—4亿元回购公司股份
合合信息:拟回购5000万元至1亿元公司股份
景旺电子:董事长提议回购5000万元至1亿元股份
【增持】
美湖股份:实控人拟增持1000万元—2000万元公司股份
【签大单】
国城矿业:控股子公司签署碳酸锂购销合同
天成自控:海外子公司收到客户项目定点通知
中油工程:9月份新签合同额48.45亿元
邵阳液压:联合中标4.62亿元项目
交易提示
【上市日】国科转债(123286)
【上市日】隆新转债(123288)
【最后转股日】Z洽转债(128135)
【转债除息】中贝转债(113678)
【转债除息】国检转债(113688)
【转债除息】锦浪转02(123259)
【转债除息】章鼓转债(127093)
【转债除息】广泰转债(127095)
【新股申购提示】
皇冠新材(深市主板)
申购代码:001381;股票代码:001381;发行价格:16.98;发行市盈率:25.87;行业市盈率:27.65;发行规模:9.56亿元;主营业务:研发、生产和销售各种功能性复合材料产品。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96